
Financiación singular de Cataluña: decisiones políticas en contra de los criterios técnicos y del interés general de los ciudadanos

Share
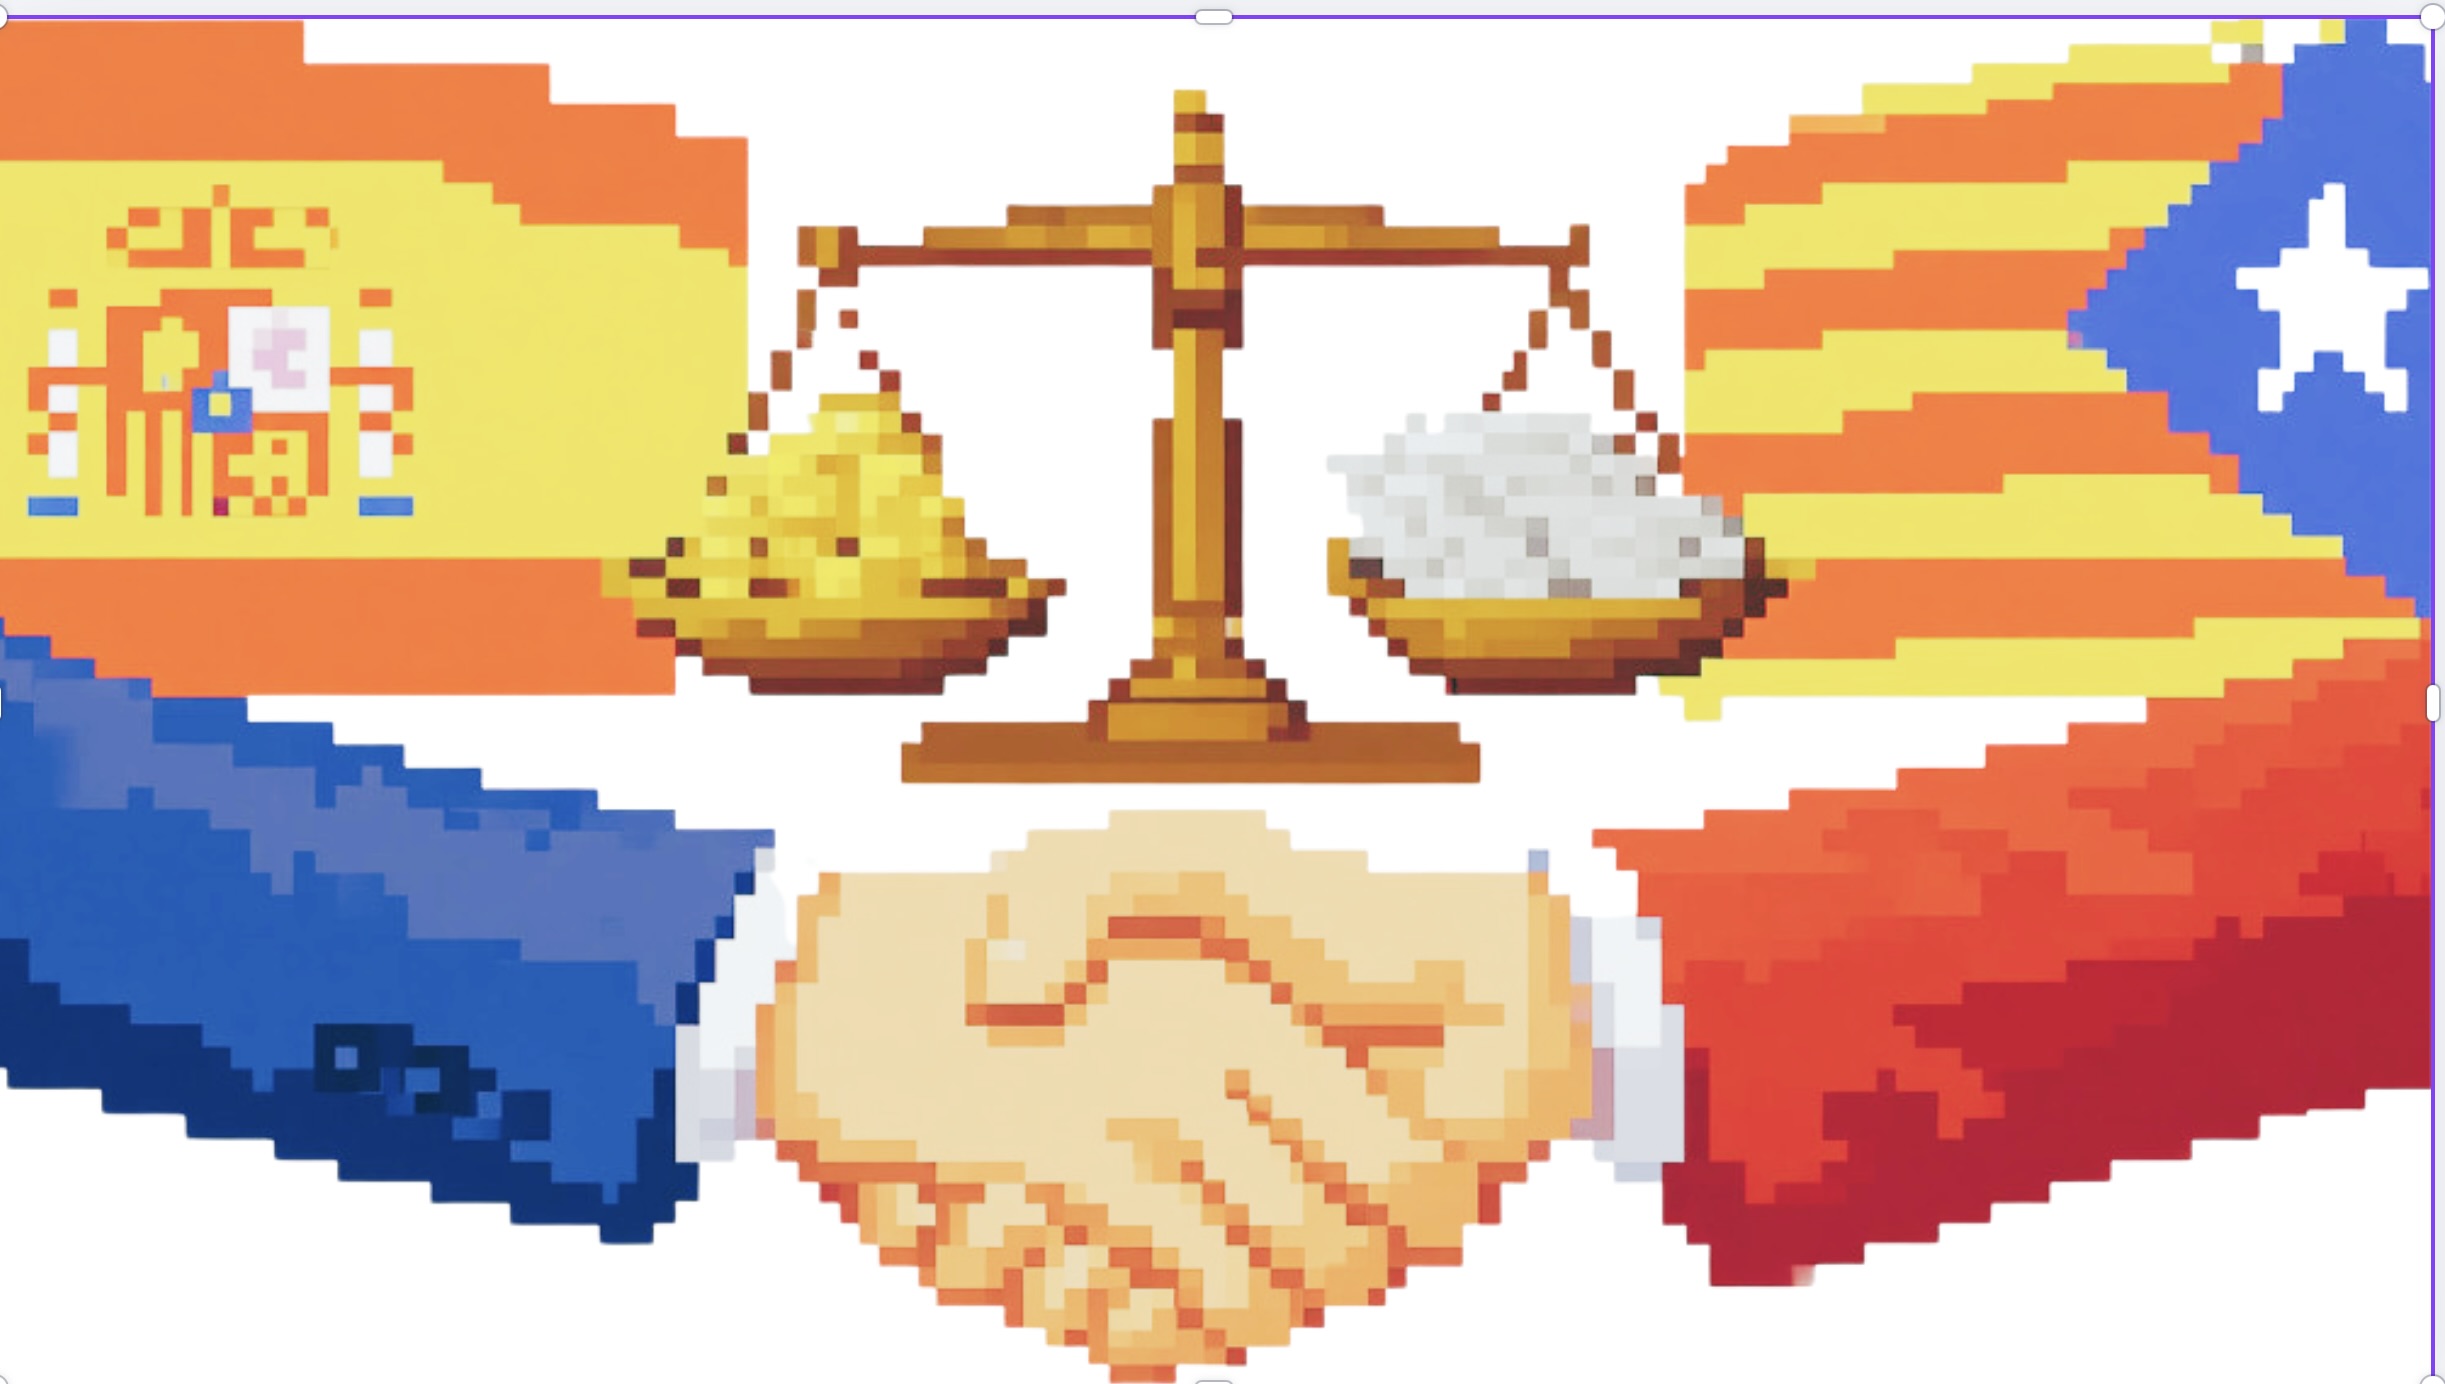
El actual régimen de financiación de las CCAA tendría que haber sido reformado desde hace más de una década, sin que ningún Gobierno lo haya logrado hasta ahora. Pero la solución no puede consistir en inventarse un nuevo régimen, la financiación singular de Cataluña, e intentar colar ese nuevo régimen dentro de la reforma del régimen para el resto de CCAA. Aunque algunos criterios técnicos para determinar la nueva financiación se consideren correctos, y prácticamente todas las CCAA logren mayores ingresos, se han plantado porque no aceptan que el nuevo modelo sea el resultado de una negociación bilateral, y porque no aceptan los privilegios que se conceden a Cataluña.
En la financiación singular de Cataluña podemos distinguir tres aspectos diferentes: las decisiones políticas, los aspectos técnicos- normativos y de aplicación práctica -, y su repercusión en el interés general de los ciudadanos.
Los Inspectores de Hacienda siempre han dicho que sólo opinan de temas técnicos, sin entrar en los de orden político. Pero, en este caso, resulta imposible hablar de la financiación singular sin hacer referencia también a las circunstancias políticas que se han producido y se están produciendo en el momento actual, ya que, como expongo a continuación, el nuevo sistema que se propone obedece exclusivamente a intereses políticos, contrarios a las opiniones de todos los técnicos, y contrarios también al interés general de los ciudadanos, que debería ser el principal objetivo de las decisiones de nuestros políticos.
La llamada “financiación singular” —que es un cupo, aunque no quieran llamarlo así — nace de acuerdos políticos entre PSOE y Junts para la investidura del presidente del Gobierno, y entre PSC y ERC para la investidura del presidente de la Generalitat.
El 9 de noviembre de 2023, en las negociaciones para la investidura del presidente del Gobierno, se firmó un acuerdo entre PSOE y Junts per Catalunya. En dicho acuerdo, figuraba lo siguiente:
Y en el ámbito de los déficits y limitaciones del autogobierno, Junts propondrá de entrada una modificación de la LOFCA que establezca una cláusula de excepción de Catalunya que reconozca la singularidad en la que se organiza el sistema institucional de la Generalitat y que facilite la cesión del 100% de todos los tributos que se pagan en Catalunya. Y, por su parte, el PSOE apostará por medidas que permitan la autonomía financiera y el acceso al mercado de Catalunya, así como un diálogo singular sobre el impacto del actual modelo de financiación sobre Catalunya.
En marzo de 2024, el Gobierno catalán, presidido por ERC, emitió un documento denominado “Financiación singular. Propuesta de financiación justa para Cataluña”, en el que se volvía a solicitar la cesión del 100% de los impuestos recaudados en dicha Comunidad Autónoma, proponiendo un modelo de “plena soberanía fiscal” basado en la asunción total de los impuestos generados en Cataluña, que suponía la plena capacidad normativa, el traspaso de la gestión y recaudación de los impuestos generados en Cataluña, así como la disponibilidad de la totalidad de los recursos impositivos provenientes de estos tributos.
Esta propuesta se diferenciaba respecto de las anteriores en que se aboga directamente por la independencia fiscal de Cataluña, sin los pasos intermedios propuestos hasta entonces, como era la creación de un consorcio entre la AEAT y la ATC.
Desde el punto de vista organizativo, el modelo establece la desaparición de la AEAT de Cataluña, traspasando todos los medios materiales y humanos a la ATC:
El traspaso de la gestión tributaria es la parte más compleja, por lo que se prevé un traspaso paulatino, en el que es imprescindible preservar la prestación del servicio. Se trata de que la Agencia Tributaria de Cataluña (ATC) asuma las funciones de aplicación de los tributos mediante el ejercicio de las potestades y funciones administrativas de liquidación, recaudación y comprobación de las obligaciones tributarias de los impuestos que actualmente gestiona la AEAT. La asunción de esta competencia requiere el traspaso de los medios humanos, materiales y tecnológicos por parte de la AEAT a la ATC.
A pesar de los acuerdos firmados, el nuevo régimen no ha podido ser implantado por la imposibilidad material de llevarlo a cabo, ya que la ATC no dispone de los medios humanos y necesarios. Ante esta situación, los partidos independentistas catalanes han seguido estrategias diferentes.
Uno de ellos, Junts, se ha tirado al monte y no admite ninguna una rebaja respecto de lo acordado, y el otro, ERC, está negociando con el Gobierno su introducción de forma parcial, sustituyendo la implantación del régimen de forma global por la consecución de metas a corto plazo. La primera meta era que Cataluña asumiera la recaudación y la gestión de todo el IRPF en el año 2026—llegando a presentar ERC un proyecto de ley en las Cortes-, objetivo que han tenido que abandonar de inmediato ante la imposibilidad de conseguirlo, y ha sido sustituido por un desarrollo por etapas, para lograrlo en el año 2028, intentando que es este período de tiempo la ATC disponga de los medios humanos y materiales para llevarlo a cabo. Después del IRPF vendría la cesión del resto de los impuestos.
Quiero destacar de este aspecto político dos circunstancias. La primera es el ridículo que, a mi juicio, han hecho los miembros del comité de expertos elegidos, con su anunciado informe para la implantación del régimen, cuya publicación se ha ido aplazando sucesivamente, y no sabemos si algún día veremos el resultado de su trabajo. La segunda es la intención decidida del Gobierno de implantarlo, ya que no ha dicho nunca un no rotundo, y si no lo ha implantado todavía ha sido por la imposibilidad material, ya mencionada, y por las circunstancias políticas de cada momento, como sucede ahora con las elecciones andaluzas.
Desde el punto de vista normativo, todos los expertos en financiación autonómica, catedráticos de derecho constitucional y expertos en derecho tributario que se han pronunciado, han manifestado que la financiación singular de Cataluña es un régimen que no está contemplado ni en la Constitución, ni en el propio Estatuto de Autonomía de Cataluña, ni en la LOFCA, ni en otras normas, como la ley de creación de la propia AEAT.
Líneas rojas en cuanto a la cesión de competencias tributarias
En relación con el tema técnico, desde la Asociación de Inspectores de Hacienda llevamos ya mucho tiempo alertando de los graves perjuicios que la fragmentación de la AEAT supondría para la gestión de los tributos, y para los servicios que este organismo presta al ciudadano. Así, por ejemplo, respecto de la cesión de competencias tributarias, hay determinadas líneas rojas que no deberían traspasarse.
La primera de estas líneas rojas es la necesidad de un sistema de información único, porque la lucha contra el fraude fiscal se basa en disponer de una información tributaria unificada y lo más amplia posible. Solo un sistema integrado permite analizar adecuadamente los riesgos fiscales de un contribuyente y su ámbito de intereses.
La segunda línea roja es la caja única, ya que la gestión y el control de las retenciones y de los pagos fraccionados deben ser realizados por la AEAT, con independencia del porcentaje de recaudación que se ceda a cada Comunidad Autónoma.
La tercera se refiere a que la gestión de las retenciones ha de mantenerse integrada en la AEAT.
Y la cuarta y última línea roja es la necesidad de un sistema de control de las actividades económicas también integrado, sin fragmentación entre administraciones.
Los Inspectores de Hacienda sabemos del desastre que significaría esa situación de fragmentación de la Agencia Estatal en la gestión y recaudación de los impuestos, y en la lucha contra el fraude fiscal, no habiendo rebatido nadie los graves efectos negativos que produciría dicha situación. Los defensores del sistema tampoco han alegado ni una sola ventaja técnica o positiva para los ciudadanos.
No supone tampoco ninguna ventaja – y sí muchos inconvenientes – la posibilidad de gestionar el sistema tributario estatal mediante red, con la participación de las CCAA. Ni tienen los medios humanos y materiales para ello, ni los conocimientos necesarios, y, por tanto, solo puede interpretarse esta posibilidad como un paso más para que Cataluña vaya avanzando en su objetivo. En este sentido, ya se está haciendo una prueba piloto con esta Comunidad Autónoma en relación con el Impuesto sobre matriculación de vehículos.
Hay que señalar también que la AEAT ejerce una importante función como órgano vertebrador de determinadas ayudas sociales del Estado, ya que, además de gestionar eficazmente el sistema tributario, tiene atribuidas otras funciones, como la relativa a determinadas prestaciones que, en principio, no tienen nada que ver con los impuestos, pero que para poder aplicarlas a nivel nacional ha sido necesario instrumentarlas, de forma forzada, como deducciones en el IRPF, pudiendo ser cobradas incluso por adelantado. Se pueden citar como ejemplos las ayudas para madres trabajadoras, o las destinadas a las familias numerosas. El troceamiento de la AEAT supondría un grave perjuicio para los ciudadanos, ya que no podría prestar estos servicios a los ciudadanos catalanes.
Como conclusión, podemos decir que la posible implantación de la financiación singular de Cataluña, descartados los motivos técnicos y de interés general para los ciudadanos, solo obedece a intereses políticos para la permanencia en sus cargos del presidente del Gobierno y del President de la Generalitat.
De llevarse a cabo, sería uno de los mayores errores cometidos en nuestra democracia, sin posibilidad de reversión.
José María Peláez. Inspector de Hacienda del Estado (jubilado)
*Las opiniones expresadas en las publicaciones del blog «NOSÓLOIMPUESTOS» son de la exclusiva responsabilidad de sus autores, pudiendo no coincidir con las de IHE

Su artículo expresa perfectamente el sentir de muchos empleados de la Administración del Estado. Ningún benefició real a la ciudadanía, duplicidad y complejidad para la coordinación y mucha política…
Ya ha sucedido con la cesión de las Fuerzas y Cuerpos de Seguridad a estas CCAA. Están haciendo su propia fuerza armada poco a poco… Y la coordinación con las FFCCSE es, en muchos casos, inexistente e ineficaz, por no hablar de que estas policías funcionan al servicio de un gobierno autonómico, no al servicio de la ciudadanía y de la Justicia (no hay prueba más palmaria de esto que la “fuga” de Puigdemont).
No sé que se persigue con este intento de modelo pseudofederativo y con esta venta de competencias estatales a clientes políticos.
Un saludo y espero que su jubilación le vaya muy bien,
Atentamente,
Un joven guardiacivil.