¿Es Bitcoin dinero? Las contradicciones de la DGT en el IVA y el ITP

Share

INTRODUCCIÓN
En un artículo anterior, publicado junto con Juan Faus, analizamos las dificultades que plantea la aplicación del método FIFO a Bitcoin, especialmente cuando un contribuyente utiliza simultáneamente esta criptomoneda como reserva de valor y medio de intercambio. La necesidad de determinar una ganancia o pérdida patrimonial por cada transmisión, incluso cuando esta se realiza para satisfacer gastos cotidianos, constituye un obstáculo importante para su utilización como dinero.
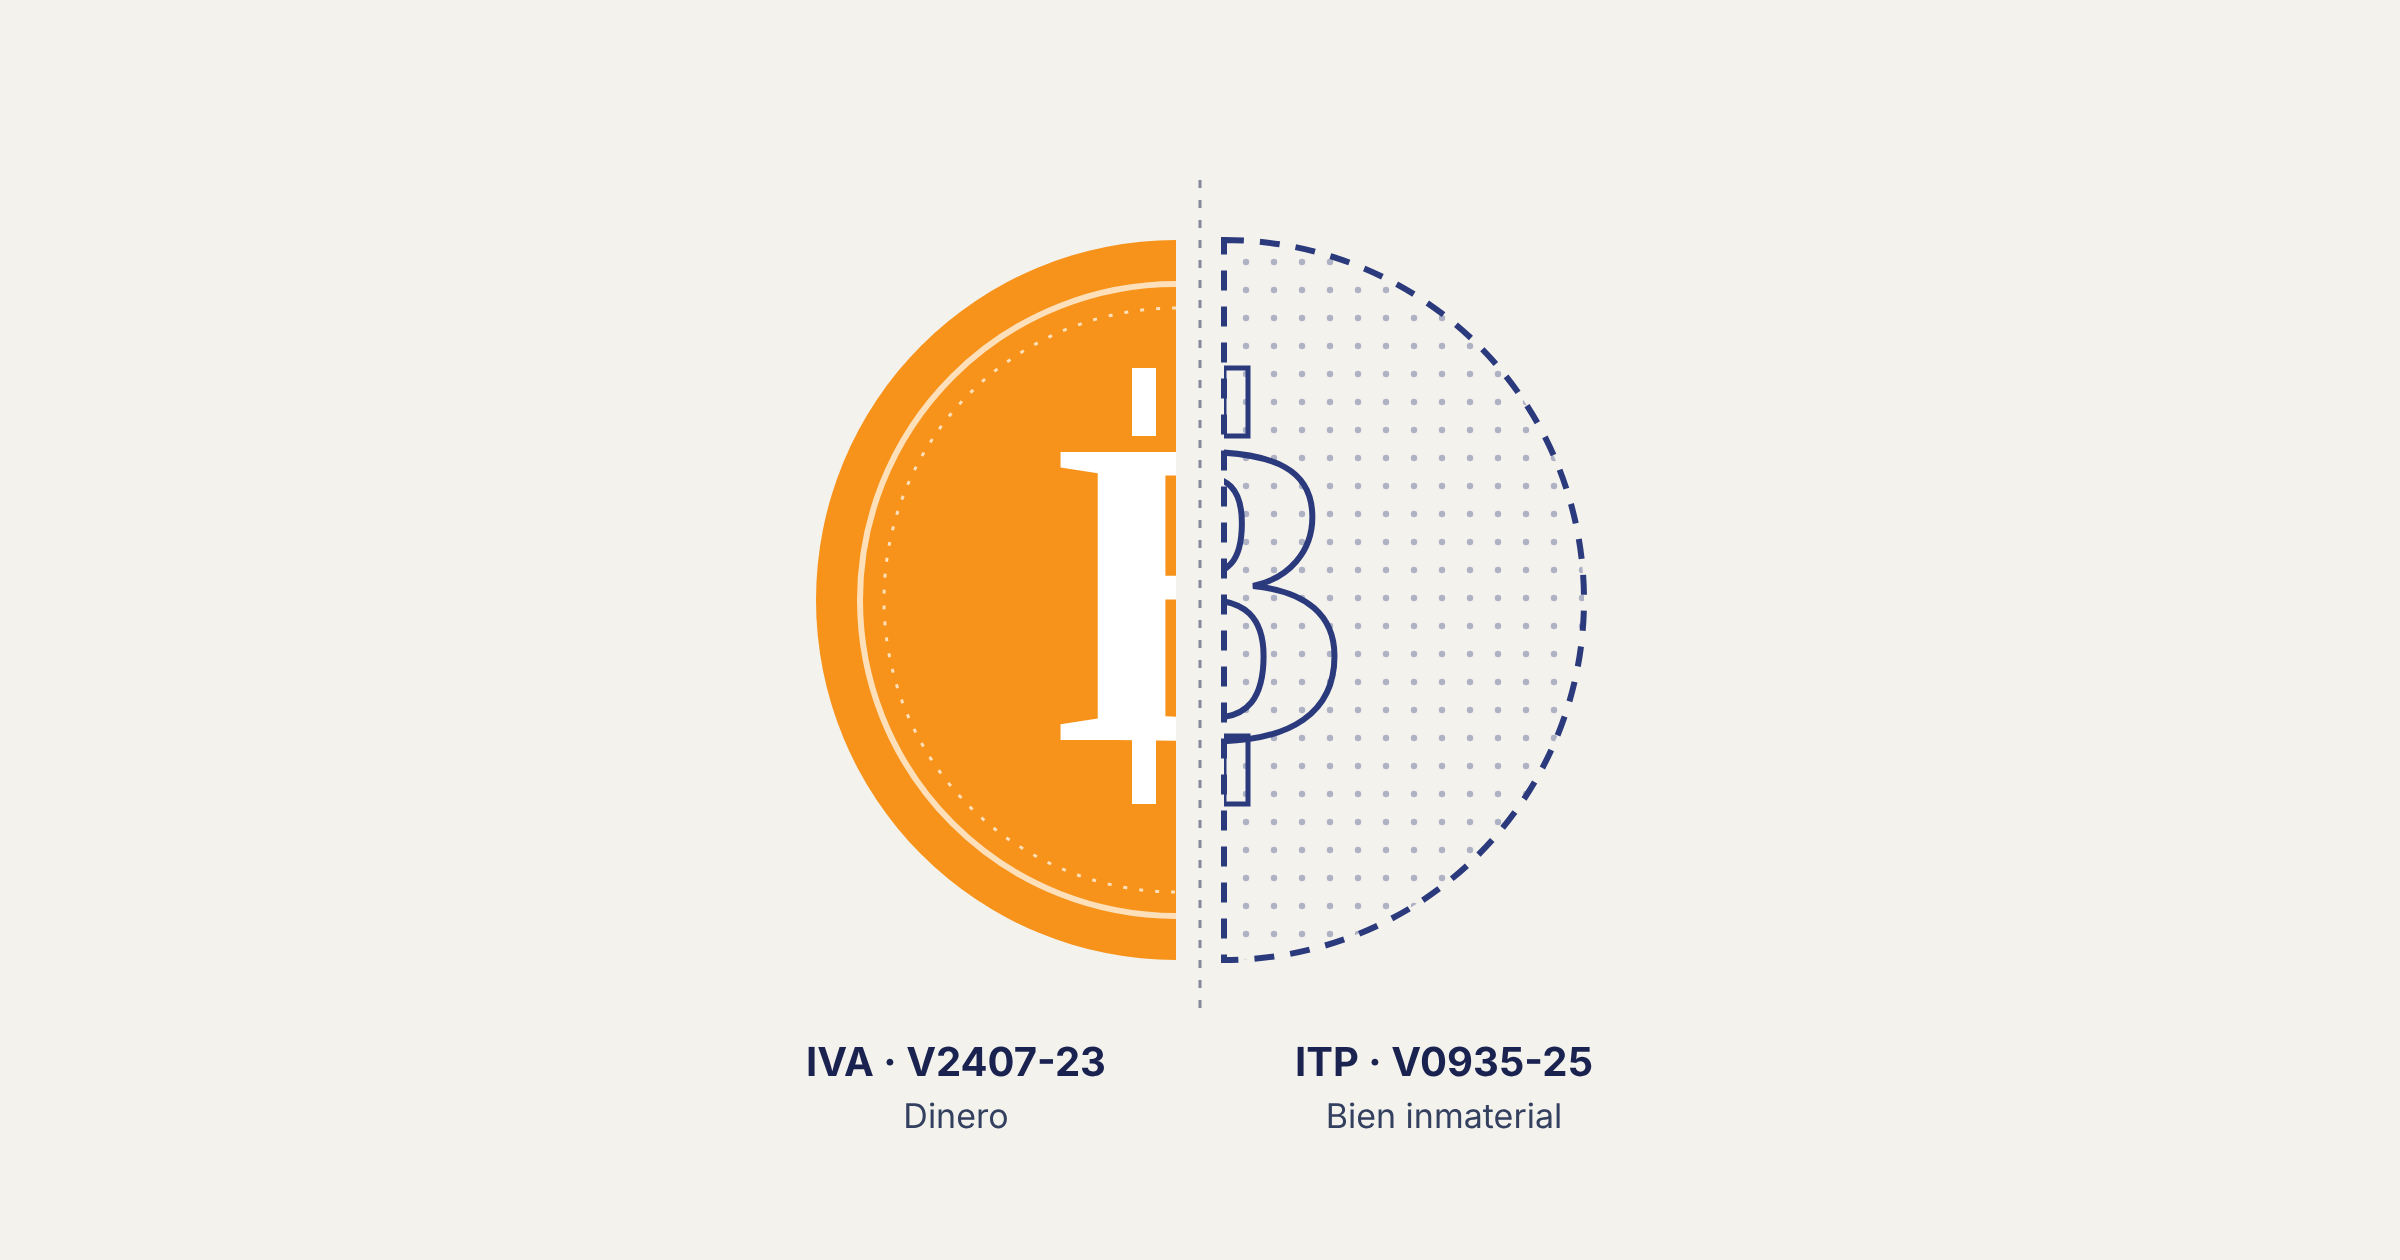
Sin embargo, las dificultades no terminan en la imposición directa. Dos consultas vinculantes de la Dirección General de Tributos, la V2407-23, de 7 de septiembre de 2023, y la V0935-25, de 27 de mayo de 2025, ponen de manifiesto una contradicción que considero especialmente interesante: mientras que en la primera Bitcoin recibe el tratamiento de dinero a efectos del IVA, en la segunda se considera un bien inmaterial cuya transmisión puede quedar sometida al Impuesto sobre Transmisiones Patrimoniales. Esta diferencia, que podría parecer una cuestión meramente conceptual, tiene consecuencias importantes para su utilización como medio de pago; especialmente en el ámbito empresarial, donde una eventual modificación de la doctrina administrativa podría llegar a afectar incluso al derecho a deducir el IVA soportado.
LA ENTREGA DE BIENES COMO MEDIO DE PAGO
Para comprender el problema conviene partir de un supuesto sencillo. Imaginemos que comemos en un restaurante y ofrecemos pagar entregando un ordenador portátil. Si el restaurante acepta, estaremos ante dos operaciones diferenciadas: la prestación del servicio de restauración, sujeta al IVA, y la transmisión del ordenador, que no estará sujeta a dicho impuesto si actuamos como particulares, al no concurrir los requisitos establecidos en los artículos 4 y 5 LIVA. Sin embargo, el restaurante estaría adquiriendo un bien de un particular y dicha adquisición podría quedar sometida a TPO.
La situación sería diferente si quien entregase el ordenador fuese una sociedad y este perteneciese a su patrimonio empresarial; conforme al artículo 4.Dos.b) LIVA, su transmisión estaría realizada en el ejercicio de una actividad empresarial y, con carácter general, constituiría una entrega de bienes sujeta al IVA, aunque su finalidad fuese exclusivamente satisfacer una deuda. Es decir, el hecho de utilizar un determinado activo como medio de pago no modifica por sí solo su naturaleza jurídica ni las consecuencias tributarias de su transmisión.
¿Y qué ocurre si sustituimos el ordenador por Bitcoin? Aquí comienza el problema.
DOS CONSULTAS Y DOS CALIFICACIONES DIFERENTES
La consulta V2407-23 fue formulada por una asociación de hostelería interesada en conocer las consecuencias de aceptar criptomonedas como medio de pago en sus restaurantes. La DGT concluye, como era evidente, que los servicios prestados continúan sujetos al IVA, pero añade que Bitcoin y las demás monedas digitales constituyen divisas que pueden utilizarse como medios de pago; en consecuencia, considera que su entrega para satisfacer las consumiciones constituye una operación no sujeta al impuesto por aplicación del artículo 7.12.º LIVA, relativo a las entregas de dinero realizadas como contraprestación.
A mi juicio, la consulta presenta una primera dificultad en su propia fundamentación. En el supuesto ordinario de un consumidor particular que paga su comida mediante bitcoins, la transmisión ya estaría fuera del ámbito del IVA por aplicación de los artículos 4 y 5 LIVA, con independencia de que Bitcoin se considere dinero o un bien inmaterial. La DGT, sin embargo, no analiza esta circunstancia y acude directamente al artículo 7.12.º; un razonamiento innecesario para el consumidor particular, aunque potencialmente decisivo cuando quien realiza el pago es un empresario que transmite bitcoins de su patrimonio empresarial. Tampoco examina las posibles consecuencias de la operación en el ITP, cuestión que adquiriría especial relevancia apenas dos años después.
En efecto, la consulta V0935-25 analiza la venta de un inmueble por un particular que pretende recibir bitcoins como contraprestación. En esta ocasión, la DGT parte de su doctrina en el IRPF, conforme a la cual las criptomonedas constituyen bienes inmateriales, y califica la operación como permuta de acuerdo con el artículo 1538 del Código Civil. De este modo, considera que el vendedor del inmueble adquiere bitcoins y que dicha adquisición queda sujeta a TPO, siempre que quien transmite las criptomonedas no actúe como empresario o profesional en el ejercicio de su actividad y concurran los restantes requisitos de sujeción.
Las consecuencias son evidentes: quien vende una vivienda y recibe euros no tributa por TPO por adquirir el dinero recibido como precio; si recibe bitcoins, en cambio, puede resultar obligado a tributar por la adquisición de un bien inmaterial. Y esto resulta especialmente llamativo porque el artículo 45.I.B).4.º TRLITPAJD contempla una exención para las entregas de dinero que constituyan el precio de bienes o se realicen en pago de determinadas obligaciones, precepto cuya posible aplicación la consulta ni siquiera examina.
La DGT no ha modificado expresamente su doctrina de 2023, pues se trata de impuestos diferentes y la segunda consulta no analiza el IVA; sin embargo, ambas respuestas atribuyen a Bitcoin una consideración jurídica difícilmente conciliable cuando desempeña exactamente la misma función económica.
¿ES DINERO O NO ES DINERO?
Esta es, en mi opinión, la cuestión fundamental. No considero satisfactorio que Bitcoin reciba el tratamiento de dinero para aplicar el artículo 7.12.º LIVA y que, posteriormente, esa misma función monetaria sea ignorada al examinar su tributación en el ITP. Ambos impuestos contienen disposiciones destinadas a evitar que la entrega de dinero utilizado para satisfacer una contraprestación genere una tributación adicional; por ello, entiendo que debería partirse de una calificación jurídica coherente y justificar expresamente cualquier diferencia de tratamiento.
Naturalmente, la autonomía conceptual del IVA, derivada del Derecho de la Unión Europea, permite que determinadas operaciones reciban un tratamiento específico que no tenga que trasladarse necesariamente a otros tributos. La sentencia Hedqvist, de 22 de octubre de 2015, constituye precisamente un ejemplo de ello, al reconocer la exención de los servicios de cambio entre Bitcoin y divisas tradicionales, aun cuando Bitcoin carezca de curso legal. Pero una cosa es reconocer un régimen particular para determinadas operaciones financieras y otra atribuir al mismo activo naturalezas diferentes sin ofrecer una explicación jurídica suficiente.
Debe tenerse en cuenta, además, que el artículo 1 de la Ley 10/2010 de prevención del blanqueo de capitales y de la financiación del terrorismo define las monedas virtuales como representaciones digitales de valor que no poseen estatuto jurídico de moneda o dinero, aunque sean aceptadas como medio de cambio. Esta definición puede justificar que Bitcoin no reciba el tratamiento jurídico general de las monedas de curso legal, pero tampoco resuelve por sí sola su calificación tributaria, especialmente cuando la propia DGT ha considerado aplicable una disposición que se refiere expresamente a las entregas de dinero. Precisamente por ello considero necesario que se explique por qué la función monetaria de Bitcoin permite aplicar el artículo 7.12.º LIVA, pero no conduce a examinar un tratamiento equivalente conforme al artículo 45.I.B).4.º TRLITPAJD.
La contradicción adquiere una dimensión práctica si volvemos al supuesto del restaurante. Conforme a la consulta de 2023, la entrega de bitcoins por un consumidor constituye un pago no sujeto al IVA; pero, aplicando el razonamiento de 2025, el restaurante estaría adquiriendo un bien inmaterial de un particular y podría quedar obligado a tributar por TPO, siendo él mismo el sujeto pasivo conforme al artículo 8.a) TRLITPAJD.
No pretendo sostener que la calificación de Bitcoin deba producir necesariamente idénticas consecuencias en todos los impuestos, puesto que sus respectivas normas pueden justificar tratamientos diferenciados. Lo que considero exigible es que esas diferencias respondan a una interpretación fundada de las disposiciones aplicables y no a una consideración cambiante de su naturaleza jurídica, según el tributo examinado.
LAS CONSECUENCIAS DE UN CAMBIO DE DOCTRINA EN EL IVA: EL PROBLEMA DE LA PRORRATA
La cuestión puede resultar todavía más importante para una empresa que decida utilizar Bitcoin como instrumento ordinario de tesorería, conservando parte de sus disponibilidades en esta criptomoneda y utilizándola para pagar a sus proveedores. Mientras se mantenga el criterio de la V2407-23, la entrega de bitcoins como contraprestación recibirá el tratamiento de una entrega de dinero no sujeta al IVA; pero si la DGT abandonase esta interpretación y adoptase la consideración patrimonial de Bitcoin utilizada en la consulta de 2025, sería necesario analizar las consecuencias de su transmisión conforme a las reglas generales del impuesto.
En este supuesto, el artículo 4.Dos.b) LIVA permitiría considerar realizada en el ejercicio de una actividad empresarial la transmisión de bitcoins integrados en el patrimonio de una sociedad, mientras que su naturaleza incorporal obligaría a examinar la posible aplicación del artículo 11 LIVA. Tal vez la inaplicación del artículo 7.12.º no determinaría automáticamente la existencia de una prestación de servicios sujeta al impuesto; sería necesario comprobar que la transmisión constituye una operación onerosa en la que concurren los restantes elementos del hecho imponible. En cualquier caso, lo lógico es pensar que sí se produce dicha prestación de servicios.
De apreciarse la existencia de una operación sujeta, habría que determinar si resulta aplicable alguna de las exenciones financieras del artículo 20.Uno.18.º LIVA. Esta posibilidad no es ajena a la propia doctrina administrativa: en la consulta V2846-15, de 1 de octubre de 2015, la DGT consideró sujetas y exentas determinadas operaciones empresariales de compraventa de bitcoins, aunque se trataba de una actividad profesional de cambio y no de la utilización de Bitcoin para satisfacer obligaciones comerciales. La posterior sentencia Hedqvist confirmó la exención de los servicios de cambio, si bien sobre una fundamentación diferente; por tanto, ni dicha jurisprudencia ni la consulta permiten concluir que cualquier pago empresarial mediante Bitcoin constituya una prestación financiera exenta, pero parece razonable dicha interpretación.
La distinción resulta fundamental, porque la posible incidencia sobre la prorrata exigiría que se cumpliesen sucesivamente varias condiciones: que la transmisión empresarial de los bitcoins constituyese una operación sujeta al IVA, que dicha operación estuviese amparada por una exención financiera sin derecho a deducción y que, además, debiera computarse conforme a las reglas reguladoras de la prorrata.
En ese escenario podría plantearse que una sociedad que realiza exclusivamente operaciones con derecho a deducción pasase a efectuar también operaciones exentas como consecuencia de utilizar Bitcoin para satisfacer sus obligaciones; ello podría afectar a la deducibilidad del IVA soportado, aun cuando no se hubiese producido modificación alguna en su actividad económica.
Conviene recordar que, mientras resulte aplicable la no sujeción del artículo 7.12.º LIVA, el artículo 104.Tres.5.º excluye expresamente estas operaciones del cálculo de la prorrata. Por tanto, el problema que planteo no se deriva del criterio administrativo vigente, sino de las consecuencias que podría tener una eventual modificación de este, acompañada de una determinada calificación de las transmisiones empresariales.
Es cierto que el artículo 104.Tres.4.º LIVA excluye del cálculo de la prorrata las operaciones financieras que no constituyan actividad empresarial o profesional habitual del sujeto pasivo. A mi juicio, existirían argumentos para considerar que la utilización de Bitcoin como medio de pago constituye una actividad meramente instrumental y no el ejercicio de una actividad financiera autónoma; además, la jurisprudencia del TJUE, obliga a atender a la accesoriedad de las operaciones y a los recursos sujetos al IVA utilizados para realizarlas, sin que su volumen económico resulte por sí solo determinante. Sin embargo, la cuestión puede complicarse cuando una sociedad realiza de forma sistemática numerosas transmisiones de bitcoins como parte ordinaria de su gestión de tesorería; la habitualidad de los pagos no debería confundirse con la habitualidad de una actividad financiera, pero tampoco puede darse por supuesta la exclusión del artículo 104.Tres.4.º sin examinar las circunstancias concretas.
A ello se añadiría la dificultad de determinar el importe computable en el denominador de la prorrata, pues el artículo 104.Dos contiene reglas especiales para determinadas operaciones de divisas y medios legales de pago cuya aplicación a Bitcoin exigiría una interpretación específica; tampoco podría invocarse desde luego la exclusión de las entregas de bienes de inversión del artículo 104.Tres.3.º, al tratarse de activos incorporales que no responden al concepto establecido en el artículo 108 LIVA. Incluso si las operaciones debieran computarse, la incidencia efectiva sobre las cuotas deducibles dependería de las reglas de prorrata aplicables y, en su caso, de la existencia de sectores diferenciados de actividad.
No sostengo, por tanto, que la utilización empresarial de Bitcoin obligue actualmente a aplicar la regla de prorrata, ni que esta fuese necesariamente la consecuencia de un cambio doctrinal. Sin embargo, considero que la posibilidad de que una empresa vea perjudicado su derecho a deducir el IVA por el mero hecho de sustituir los euros por bitcoins en sus pagos, si llegase a imponerse una interpretación que reuniese los requisitos señalados, demuestra la importancia de resolver adecuadamente su calificación jurídica.
CONCLUSIÓN
Las consultas V2407-23 y V0935-25 ponen de manifiesto las dificultades de nuestro sistema tributario para reconocer de forma coherente la función monetaria de Bitcoin. La primera aplica la no sujeción prevista para las entregas de dinero; la segunda considera que su transmisión constituye una permuta y que quien recibe los bitcoins puede quedar sujeto a TPO. Aunque esta divergencia no supone una modificación expresa de doctrina, tampoco parece suficientemente justificada por la diferente naturaleza de los impuestos examinados.
En mi opinión, la Administración debería partir de una calificación jurídica coherente de Bitcoin cuando se utiliza como medio de pago, sin perjuicio de las particularidades que puedan derivarse de la normativa reguladora de cada tributo y de los conceptos autónomos del Derecho de la Unión. Si se considera dinero a estos efectos, debería justificarse por qué ese tratamiento no se proyecta sobre otras disposiciones de finalidad semejante; si se considera un bien inmaterial, habrá que examinar también las consecuencias que dicha calificación puede tener en el IVA, sin dar por supuesta la sujeción, la exención financiera ni su eventual incidencia sobre la prorrata.
La utilización de Bitcoin como medio de intercambio presenta ya suficientes dificultades en la imposición directa, especialmente por la aplicación del método FIFO, y en la contabilidad empresarial, que tampoco permite reconocerlo como efectivo. Añadir a estos problemas una imposición indirecta cuya aplicación depende de criterios difícilmente conciliables constituye un obstáculo adicional para su adopción; un obstáculo que no deriva de las características económicas de Bitcoin, sino de la incertidumbre acerca de su tratamiento jurídico.
No se trata de reclamar un régimen fiscal privilegiado ni de excluir de tributación las ganancias derivadas de su revalorización; se trata de evitar que la utilización de un determinado medio de pago genere consecuencias tributarias que no existirían mediante el empleo de otro económicamente equivalente. Y, sobre todo, de exigir una cierta coherencia en su tratamiento por parte de la Administración tributaria.
Bitcoin podrá considerarse dinero o un bien inmaterial a efectos tributarios; lo que no parece razonable es que deba ser una cosa u otra dependiendo del impuesto cuya aplicación se examina, sin una justificación jurídica suficiente.
José María Gentil Girón. Inspector de Hacienda del Estado
*Las opiniones expresadas en las publicaciones del blog «NOSÓLOIMPUESTOS» son de la exclusiva responsabilidad de sus autores, pudiendo no coincidir con las de IHE