
Con el dinero de los demás

Share
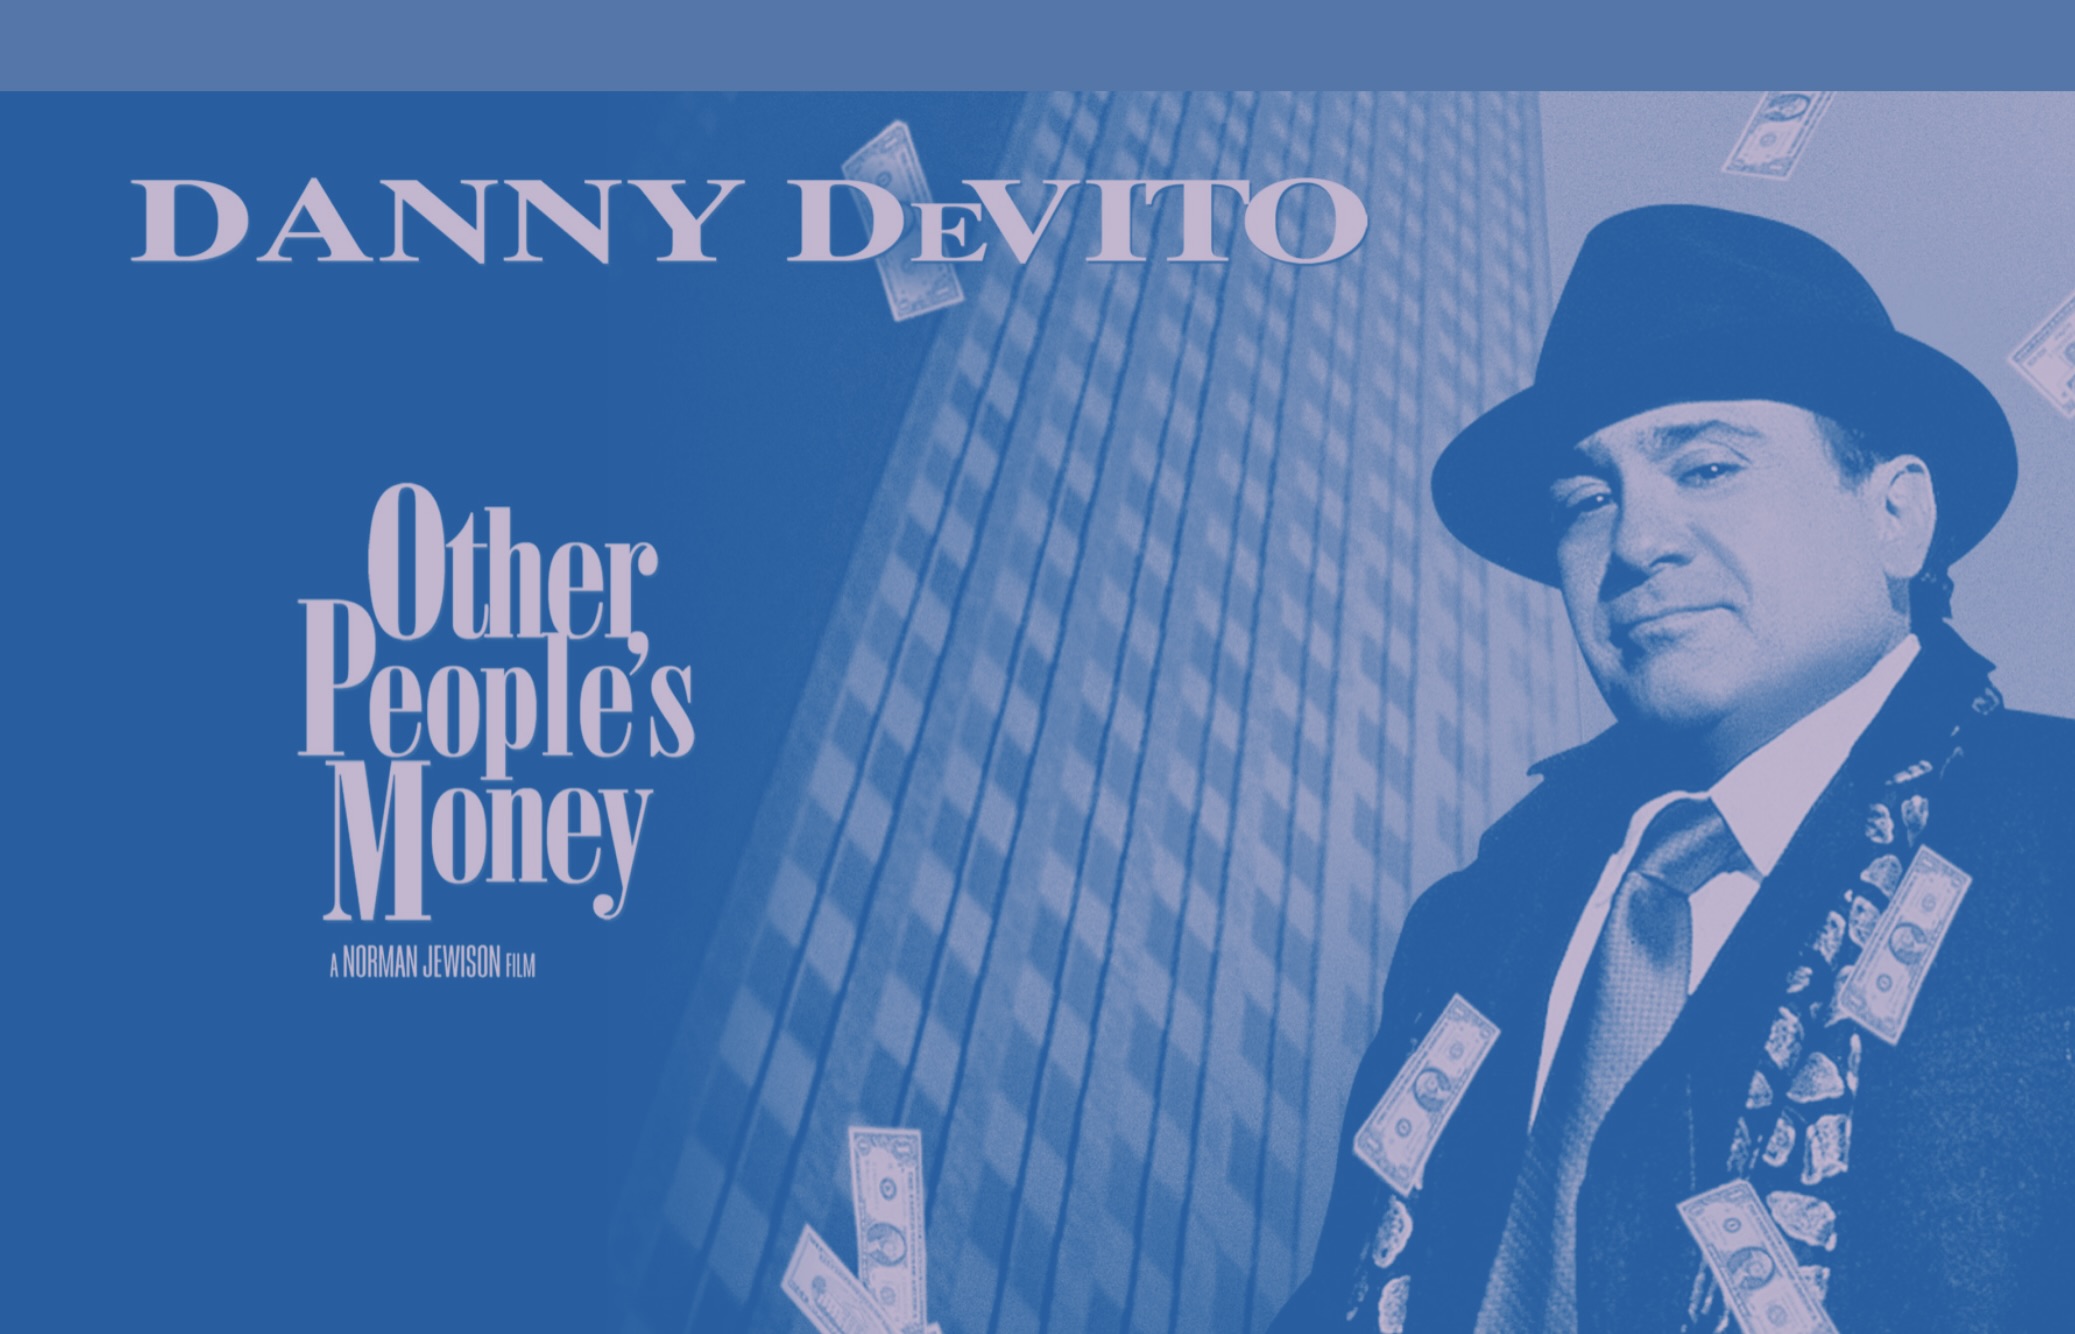
“Con el dinero de los demás” es una película del año 1991 que no se encuentra ni en las listas de mejores películas de la historia, ni siquiera entre las menciones notables del año. De hecho, he constatado que no mucha gente la recuerda.
Entre escena y escena, se cuelan explicaciones económicas que, debidamente entendidas, ayudan a comprender operaciones económicas con las que nos enfrentamos en las comprobaciones inspectoras. Sin duda, la más llamativa de todas es el concepto de “value investing”, idea sobre la que gira la película, en la que se compara el valor intrínseco de los elementos patrimoniales de una sociedad con el valor de cotización en bolsa de esta, para elegirla como potencial blanco de inversión.
En la película, el siempre fantástico Danny DeVito encarna a Larry “el liquidador”, inversor de Wall Street, que busca oportunidades de “value investing”, para después vender las sociedades por partes, realizando un beneficio por el mayor valor intrínseco de los elementos sobre el precio de compra satisfecho. Su objetivo es una empresa con solera y gran actividad que fabrica cable de acero. Después de analizarla, Larry llega a la conclusión que su valor por acción es de 25 dólares, mientras que el precio de cotización de las acciones es de 10 dólares, y se lanza a por ella para realizar ese beneficio.
Su antagonista es el presidente de la compañía, Andrew Jorgensson, encarnado por un magnífico Gregory Peck, aunque sea ya en un momento crepuscular, hombre entregado a la compañía fundada por su familia y que es el motor económico de su lugar de residencia, que conoce a casi cada uno de los trabajadores de la empresa, quien no solo cree en la compañía, sino que ve como una misión casi divina el preservar la actividad de la misma tal y como siempre había sido. Un empresario de toda la vida, con conciencia y que dirige la empresa uniendo criterios económicos con sociales.
El momento crucial de la película llega cuando, ante la junta general de accionistas, Larry y Andrew ofrecen sendos discursos sobre las razones que les asisten, al primero para lanzar una OPA sobre las acciones, para después desmembrar y vender la empresa, finalizando con su actividad, y al segundo para oponerse a la misma y defender la continuidad de la actividad de la empresa.
El monólogo de Andrew es sentimental y defiende valores, lo que siempre ha funcionado en la compañía y su continuidad como valor en futuro. Larry, por su parte, explica las razones económicas de su cálculo y cuenta una historia, que una vez hubo una empresa que fabricaba fustas para caballos, que hacía las piezas más perfectas y exquisitas, que todo el mundo las quería comprar y que nadie podía superar, ni siquiera igualar. Sin embargo, llegó un día en el que esa empresa desapareció, simplemente porque la realidad cambió, llegó el motor de explosión y el mundo que antes se movía sobre caballos pasó a circular sobre ingenios mecánicos. La conclusión de Larry viene a ser que las empresas que no adaptan su actividad a los tiempos nuevos, por más que hayan llegado a la perfección en su actividad, están condenadas a caer.
Bien, cualquiera que haya llegado hasta aquí, habrá deducido que no solo me gusta el cine en general, sino que “Con el dinero de los demás” es una película que me encanta; pero esto es un blog, más o menos tributario, como reza su nombre “No solo impuestos”, y puede ser difícil saber por dónde quiero ir. Los que me conocen bien saben que no es un caso aislado.
“Con el dinero de los demás” es un nombre curioso, que bien podía aplicarse a la AEAT; al fin y al cabo, nuestra misión no es otra que hacernos con el dinero de los demás, que más o menos voluntariamente, con mejor o peor disposición de los contribuyentes, recaudamos. Aunque no sea lo que me lleve a escribir, no puedo dejar de resaltar que los gestores del gasto no son nada conscientes que, precisamente, están usando el dinero de los demás, y que ese dinero no es que no sea de nadie, como alguno ha afirmado, sino que es de personas concretas a las que se les ha quitado y debería ser usado, por ello, con el más exquisito de los cuidados y solo para finalidades correctas, y no para caprichos o tonterías, mucho menos para robarlo o beneficiar al político de turno.
También podemos pensar, desde el pequeño resumen de la película que he hecho, la importancia del valor de la suma de los elementos y el valor del conjunto. En esta organización en la que trabajamos el valor del conjunto no es inferior a la suma de los valores individuales, ni siquiera igual a esta suma, sino que es mucho mayor. Trocearla y compartimentarla, vender sus partes componentes, no es un “buen negocio”. Tenemos una experiencia dilatada con las Haciendas forales, mayor complejidad para el contribuyente y para la Administración en la comprobación, perdida de eficiencia por los datos “perdidos” en manos de la Hacienda foral, privilegios territoriales y una más que discutible actividad de la Hacienda foral, más preocupada de comprobar el correcto cálculo de su cuota de participación que de verificar la situación tributaria de los contribuyentes. Este modelo, que cualquiera que se rigiera por un criterio lógico y estrictamente técnico, buscando la mayor eficiencia, querría suprimir, no puede trasladarse a otras Comunidades Autónomas, parcial o totalmente, menos aún a una con la relevancia económica de Cataluña. Pero ya sabemos que para los políticos, tanto los que lo piden como los que lo otorgan, el sentido común es el menos común de los sentidos, y resulta más importante un voto en el Congreso en un momento puntual que un desastre para los restos que difícilmente se eliminará; porque esa es otra, quien hoy desde la oposición brama contra esta cesión, desde el Gobierno, aun con mayoría absoluta, no cambia ni uno de los disparates arrancados por los nacionalismos periféricos en los momentos de debilidad de los Gobiernos centrales. Aunque hoy no toque centrarme en ello, si quieren tirar su voto, que no digan que no sabían lo que iba a pasar quienes hayan llegado hasta aquí.
Pero, por fin, llego al punto que quería comentar hoy. Ya son más de 30 años los que llevo trabajando en la Administración tributaria. Ingresé poco después de que se creara la AEAT, que se planteó como un cambio en el modelo de gestión, para hacerlo más profesional e independiente, menos dependiente de las autoridades políticas, y orientada a una responsabilidad por resultados. No sé si todo ello se logró al día siguiente de su creación, pero lo que he visto es que poco ha cambiado en los nombramientos y gestión en todo el tiempo que he trabajado en la AEAT y la Administración tributaria. Así, además, me lo afirman los compañeros que, ya próximos a su jubilación, estaban trabajando cuando se creó.
Hace 30 o 40 años se discutía el alcance de las competencias de gestión tributaria, incluso el acierto de asignarle facultades para la liquidación. Nadie discute hoy la facultad de liquidar de los órganos de gestión, también sabemos que se han ampliado sus funciones; pero no es infrecuente, sino todo lo contrario, que los asesores “agradezcan” la comprobación de Inspección, con un interlocutor y contradicción, y no esos procedimientos con la suavidad de una apisonadora de asfalto de 3 toneladas de peso. Hoy como ayer.
En cuanto a la comprobación, no hay más que ver los distintos planes de control tributario y aduanero que, anualmente, se publican por la Administración, con las líneas fundamentales de su actuación, para apreciar que, aunque no podemos hablar de una inmovilidad total, existe una continuidad esencial, a la que algunos calificarían incluso como “terror al cambio”. Aunque esta frase la tomo prestada, por citarla, algunos me dirán que no puede cambiarse todo de golpe, ni siquiera paulatinamente, que hay cosas importantes y que han funcionado y que deben permanecer, y es verdad.
Pero esos adalides de la continuidad me deberían reconocer, si tuvieran la suficiente apertura de miras, que el tejido empresarial y la actividad económica de principios de los 90, cuando se creó la AEAT, incluso desde mediados de los 80, cuando empezó el proceso de crecimiento de la Administración tributaria y de generalización de la comprobación, que es el modelo que nos ha llegado y sigue vigente en esencia, tiene poco que ver con la estructura empresarial y las actividades económicas que se desarrollan hoy en día. La internalización de las grandes empresas españolas, la presencia de los grupos multinacionales con fórmulas cada vez más imaginativas o más agresivas de planificación, como quiera decirse, el intercambio internacional de servicios, el comercio electrónico, la nueva realidad de las aduanas ante el crecimiento exponencial de los intercambios, o los pagos con bitcoins, son algunas de las realidades que en los años 80 y 90 del siglo pasado ni siquiera se imaginaban por los más visionarios, y que hoy marcan la realidad económica y, con ellas, los hechos imponibles a gravar y comprobar. Por no hablar de los cambios en la figura del asesor fiscal que enfrentaba el funcionario hace unos años y los que enfrenta ahora.
La AEAT sigue respondiendo a estas realidades con su misma línea de actividad, con su mismo modo de actuar, y cada paso que se da en la comprobación de estas nuevas realidades es mediante la suma en la forma atávica de actuación de un nuevo punto de comprobación, como si fuera más de lo mismo, pero sin girar realmente su foco de atención y tratar estas realidades de una forma específica, respondiendo a su relevancia y complejidad actual, actuando simultánea y coordinadamente.
La AEAT, como la empresa fabricante de fustas que imaginaba Larry el liquidador, ha llegado a ser una máquina perfecta en determinado tipo de actuación; pero también como esa empresa, gira su cara frente a la nueva realidad, esos ingenios a motor que su dirección no comprende y que puede que hasta odie o desprecie, y va a ser atropellada por el agotamiento del modelo y el desplazamiento de la realidad. Sin duda acabará cambiando, esta empresa no puede cerrarse, pero el hecho es cuánto retraso acumularemos y cuántas oportunidades se habrán perdido en ese lapso de tiempo.
El hecho no es nuevo. Ya en otra ocasión anterior recordé el párrafo que nuestro insigne cronista del siglo XIX, D. Benito Pérez Galdós, incluía sobre los cambios en la Hacienda Pública en su novela Miau, y que muestra la reticencia al cambio:
“Lo que sacaba de quicio a Pantoja era que su amigo preconizara el income tax, haciendo tabla rasa de la Territorial, la Industrial y Consumos. El impuesto sobre la renta, basado en la declaración, teniendo por auxiliares el amor propio y la buena fe, resultaba un disparate aquí donde casi casi es preciso poner al contribuyente delante de una horca para que pague. La simplificación, en general, era contraria al espíritu del probo funcionario, que gustaba de mucho personal, mucho lío y muchísimo mete y saca de papeles. Y, por último, algo había de recelo personal en Pantoja, pues aquella manía de suprimir las contribuciones era como si quisiesen suprimirle a él.”
Para concluir, aunque no tiene nada de conclusión, quien quiera descubrir cómo finaliza el enfrentamiento entre Larry y Andrew disfrutará de una buena película, al menos a mi juicio; y quien quiera cómo queda el enfrentamiento de la AEAT con las nuevas realidades, que se haga asesor fiscal de una gran compañía.
Javier Bas Soria. Inspector de Hacienda del Estado
*Las opiniones expresadas en las publicaciones del blog «NOSÓLOIMPUESTOS» son de la exclusiva responsabilidad de sus autores, pudiendo no coincidir con las de IHE

