
Competitividad, aranceles y financiación autonómica: los tres frentes de incertidumbre del Sistema Tributario español

Share
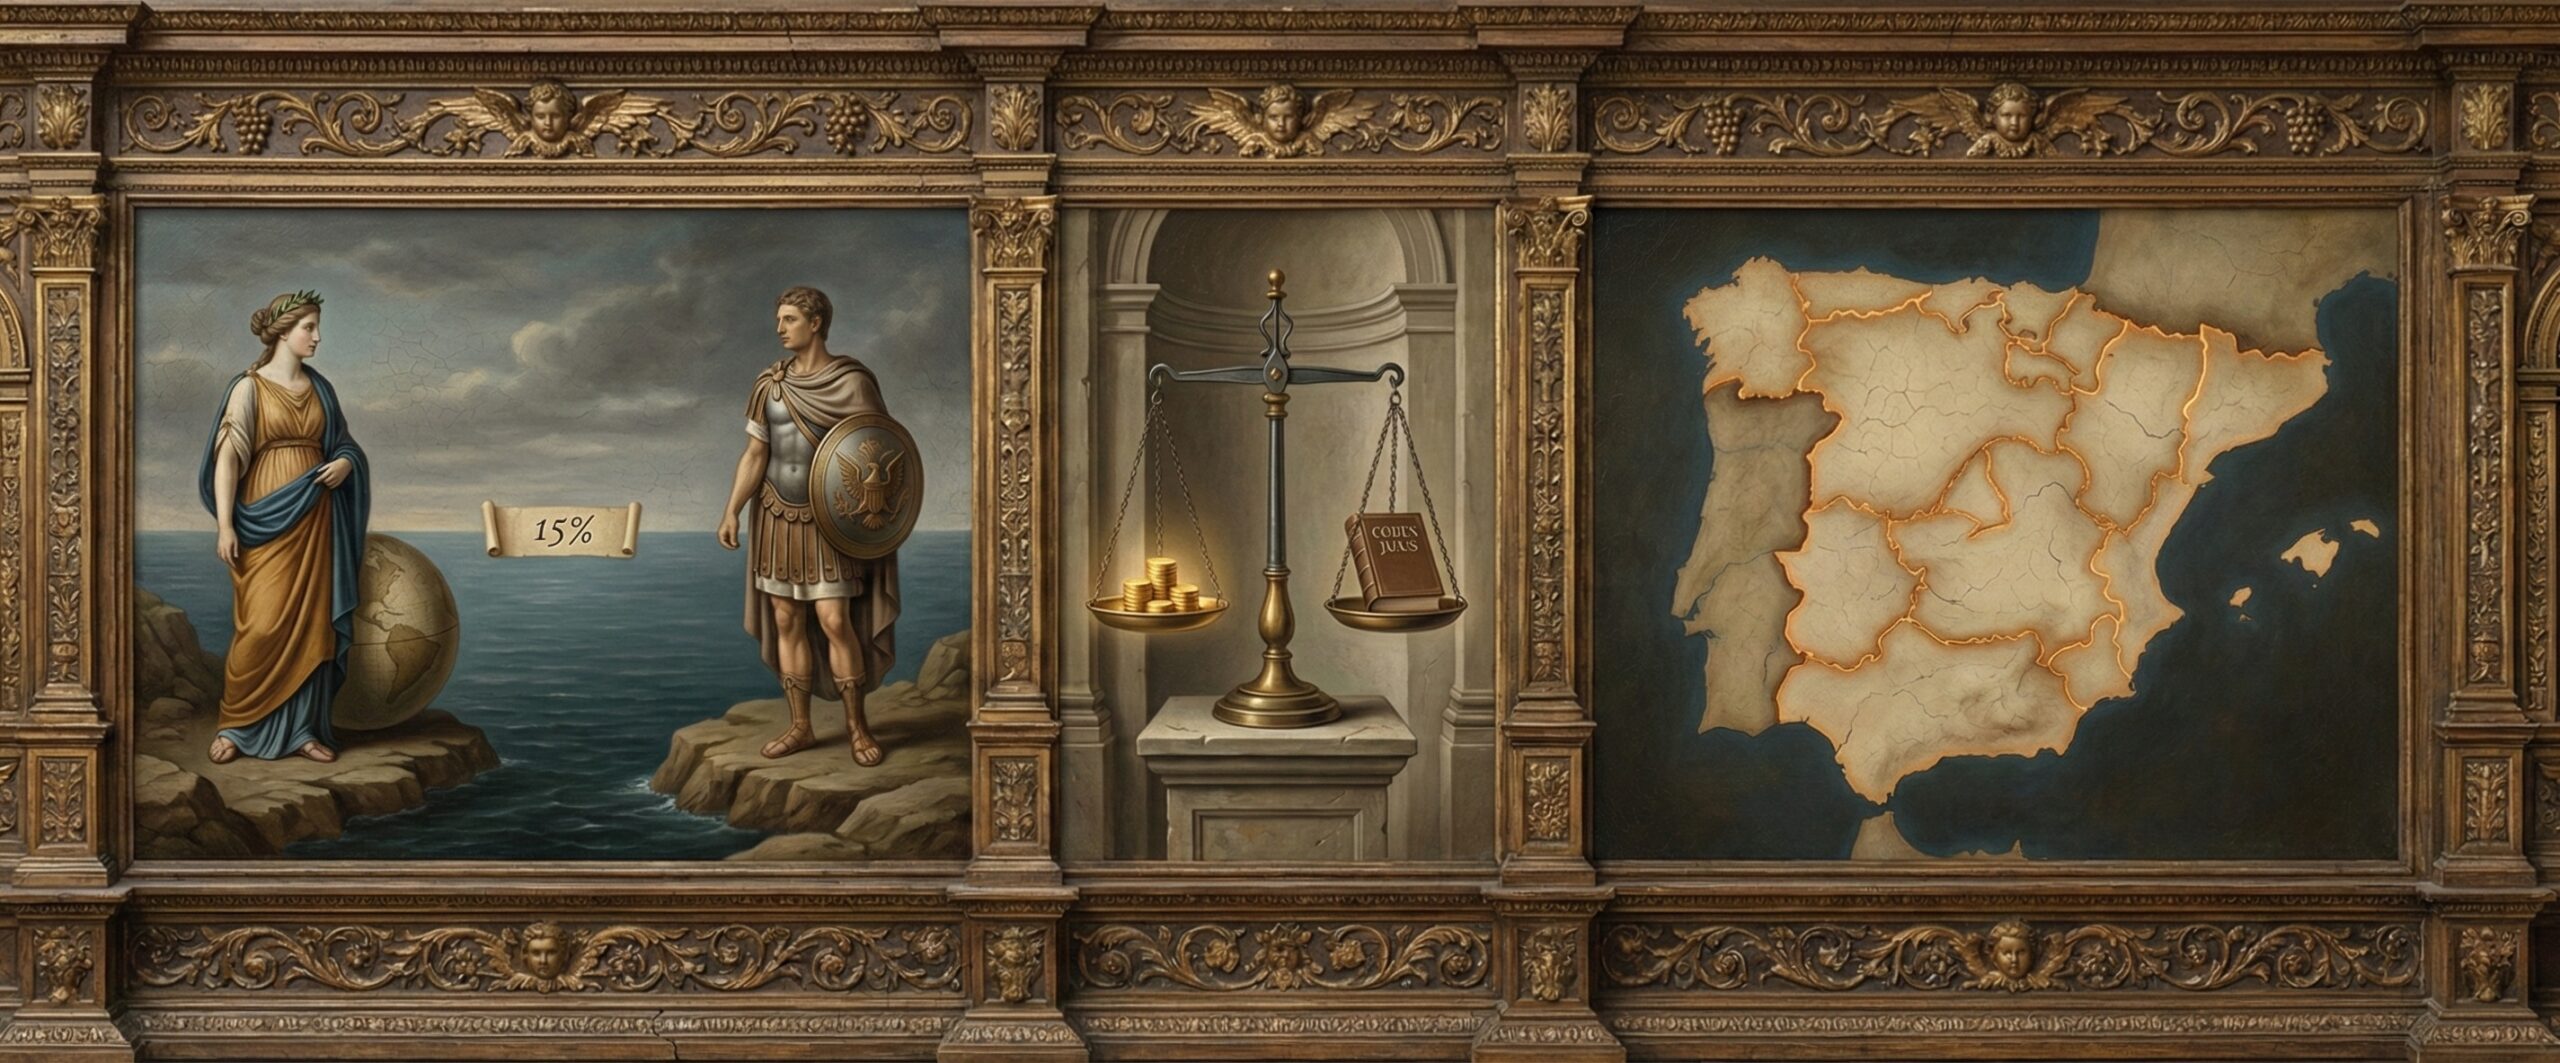
Crónica de la Mesa “Competitividad económica y sistema tributario ” del XXXV Congreso de Inspectores de Hacienda del Estado, celebrado en Salamanca, los días 23 y 24 de octubre 2025
¿Cómo puede el sistema tributario contribuir a la competitividad económica de un país en un contexto de guerra comercial con Estados Unidos y tensiones internas sobre la financiación autonómica? Esta fue la pregunta de partida de la primera mesa redonda del XXXV Congreso de Inspectores de Hacienda del Estado, celebrada en Salamanca el 23 de octubre de 2025.
Tres expertos de perfiles complementarios —un catedrático, una inspectora destinada como consejera de Finanzas en Washington y una letrada del Tribunal Constitucional— analizaron desde distintos ángulos las incertidumbres que atraviesan el sistema tributario español, tanto en el plano internacional como en el debate territorial interno.
Un sistema fiscal que estimule, no que solo incentive
Pedro Herrera Molina abrió el debate recuperando una distinción clásica del maestro Fernando Sáinz de Bujanda: el sistema tributario puede fomentar la competitividad por dos vías no excluyentes. La primera, más visible y políticamente rentable, consiste en aprobar estímulos fiscales concretos —beneficios a la I+D+i, a las empresas emergentes, etc.—. La segunda, menos llamativa pero más estructural, pasa por construir un sistema fiscal “estimulante”: basado en la capacidad económica, claro, neutro y que fomente la seguridad jurídica.
El catedrático de la UNED puso de relieve que los sucesivos gobiernos han recurrido a comisiones de expertos —como la Comisión Lagares o la Comisión Ruiz-Huerta— más como instrumento para ganar tiempo que como auténtico apoyo técnico para orientar decisiones. Frente a ello, sugirió recuperar mecanismos permanentes de reflexión con sede en la Administración, recordando que los estatutos del Instituto de Estudios Fiscales de 2001 preveían una Comisión Asesora de Codificación de la Normativa Tributaria que nunca llegó a reunirse.
Herrera Molina también llamó la atención sobre la necesidad de evaluar la eficacia de los beneficios fiscales, algo que ya hace la AIReF en colaboración con el Instituto de Estudios Fiscales (IEF). Por ejemplo, se ha constatado que el incentivo a I+D+i genera 1,5 euros de inversión por cada euro que se deja de recaudar, aunque las cortapisas burocráticas limitan su alcance real. En el terreno de la competitividad, el ponente señaló un dato elocuente: las cotizaciones empresariales en España suponen el 9,4% del PIB, un 34% más que la media de la Unión Europea.
El laberinto arancelario de Trump: un acuerdo político sin certeza jurídica
Desde Washington —de madrugada—, Marta Jiménez Blanco, consejera de Finanzas en la Misión Diplomática de España en los Estados Unidos de América, ofreció una radiografía de la guerra arancelaria desatada por la Administración Trump. La inspectora explicó que el acuerdo alcanzado en julio de 2025 entre Estados Unidos y la Unión Europea, que fijó un arancel del 15%, es un acuerdo político, no vinculante, y carece de respaldo jurídico sólido.
Jiménez Blanco subrayó que la autoridad para imponer aranceles en Estados Unidos corresponde al Congreso, no al Ejecutivo. El presidente Trump ha venido actuando mediante órdenes ejecutivas y una interpretación discutible de la ley de emergencia económica, lo que ha provocado numerosos recursos judiciales por parte de importadores estadounidenses. El Tribunal Supremo norteamericano celebrará una vista oral el 5 de noviembre y se espera que dicte sentencia antes del 31 de diciembre, lo que determinará si estos aranceles son legales y si procede devolver lo ya cobrado.
En cuanto al impacto sobre España, la ponente señaló que el país no es de los más afectados en términos relativos, aunque sectores como el vino y otros productos alimentarios notan ya la incertidumbre. Muchas empresas exportadoras contaban con stock en territorio estadounidense para 2025, pero el efecto real se verá a partir de 2026.
En el ámbito de la fiscalidad internacional, Jiménez Blanco explicó la situación de las negociaciones del Pilar 2 en el Marco Inclusivo de la OCDE. Estados Unidos dispone de su propio impuesto mínimo (el GILTI —Global Intangible Low Taxed Income—) y la nueva Administración exige un enfoque “side by side” que excluya a las multinacionales estadounidenses de las reglas acordadas multilateralmente, lo que genera una enorme incertidumbre sobre el futuro del consenso alcanzado. Específicamente, los EEUU no quieren que se les aplique ni la regla de inclusión de ingresos ni la regla UTPR (sobre todo por considerarla extraterritorial).
Financiación autonómica: ¿reforma o desintegración?
María Ángeles García Frías centró su intervención en la propuesta de “financiación singular” para Cataluña. La catedrática, letrada del Tribunal Constitucional, comenzó distinguiendo con precisión entre el cupo del régimen foral (País Vasco y Navarra) y el sistema que se está gestando para Cataluña, que no es exactamente lo mismo, aunque la prensa lo haya simplificado así.
El modelo actual de financiación de las comunidades autónomas de régimen común se basa en la participación en tributos cedidos, complementada con fondos de nivelación (Fondo de Garantía, Fondo de Suficiencia) para garantizar servicios equivalentes en todo el territorio. La propuesta para Cataluña implica que esta recaudaría el 100% de los tributos generados en su territorio y realizaría después dos transferencias: una al Estado por los servicios que presta en Cataluña y otra a un fondo de solidaridad interterritorial con importantes restricciones.
García Frías fue contundente: esta vía quiebra el modelo de financiación común, plantea serias dudas de constitucionalidad —por vulneración de los principios de igualdad y solidaridad— y crea un sistema completamente asimétrico con tres modelos distintos. Además, criticó que se esté negociando bilateralmente lo que debería debatirse en el Consejo de Política Fiscal y Financiera.
La ponente analizó también el Decreto Ley 15/2025, de medidas urgentes sobre la Agencia Tributaria de Cataluña, que desarrolla competencias de un sistema de financiación que todavía no existe jurídicamente. En sus palabras, resulta llamativo aprobar normas de desarrollo cuando el sistema al que se refieren no ha sido aprobado.
El debate sobre el IRPF: mucho más que una cesión técnica
En la segunda ronda de intervenciones, el debate se centró en las implicaciones de ceder el 100% del IRPF (Impuesto sobre la Renta de las Personas Físicas) a Cataluña. García Frías advirtió de que no se trata de una modificación menor del sistema de cesión, sino de alterar el eje central de la financiación autonómica, lo que exigiría reformar la LOFCA (Ley Orgánica de Financiación de las Comunidades Autónomas) con las mayorías y el consenso que ello requiere.
Pedro Herrera Molina intervino para señalar que la propuesta incluye el llamado “principio de ordinalidad”, según el cual la posición relativa de Cataluña en el ranking de renta per cápita no podría empeorar tras la contribución al fondo de solidaridad. El catedrático recordó que la STC 31/2010 no declaró inconstitucional este principio tal como figuraba en el Estatuto de Cataluña, pero lo admitió únicamente bajo una interpretación muy restrictiva, vinculándolo al deber del Estado de velar por el equilibrio económico entre los territorios (art. 138.1 CE). En opinión de Herrera Molina, el razonamiento del Tribunal en este punto resulta “bastante confuso”.
Herrera Molina cerró su intervención citando a la presidenta de la Asociación de Inspectores, Ana de la Herrán: más allá de los aspectos técnicos, lo que está en juego es la confianza de los ciudadanos en la imparcialidad y la neutralidad de la Hacienda Pública.
📹 Vídeo de la primera mesa del XXXV Congreso – Competitividad económica y sistema tributario
Pablo Grande Serrano. Inspector de Hacienda del Estado.
*Las opiniones expresadas en las publicaciones del blog «NOSÓLOIMPUESTOS» son de la exclusiva responsabilidad de sus autores, pudiendo no coincidir con las de IHE

Muchas gracias, Pablo. Hay un pequeño detalle en el que creo que tu excelente post no refleja bien lo que dije, aunque también es posible que yo no me haya expresado correctamente. El Tribunal Constitucional no declaró inconstitucional el principio de ordinalidad contemplado en el Estatuto de Cataluña. Por el contrario, consideró que estaba implícito en el deber del Estado de velar “por el establecimiento de un equilibrio económico, adecuado y justo entre las diversas partes del territorio español” (art. 138.1 CE), siempre que la ordinalidad se interpretara en los términos restrictivos formulados por la sentencia. En mi humilde opinión, el razonamiento del Tribunal resulta bastante confuso. Un abrazo. Pedro Herrera
Muchas gracias, Pedro, por tomarte el tiempo de leer el post con tanta atención y por tus amables palabras. Queda corregido el texto para reflejar con mayor precisión el contenido de la sentencia y tu explicación en la mesa.
Aprovecho para agradecerte de nuevo tu participación en el Congreso.
Un abrazo.