Dime qué Hacienda tienes y te diré qué país eres

Share
Hay realidades y conceptos que nos son tan propios y cotidianos que no caemos en la cuenta de su existencia o bien la damos por garantizada. Como la historia del pez grande que se cruza con dos peces pequeños y les dice: ¡qué fresca está hoy el agua!, y los pezqueñines asombrados se preguntan: ¿qué es el agua, de qué habla?, así nosotros nos movemos entre ideas como dignidad, soberanía, justicia o solidaridad: viviendo inmersos en ellas, dándolas por supuestas, a veces sin percibirlas, sin comprenderlas o sin reconocer su fragilidad.
Un texto paradigmático que refleja cómo podemos llegar a considerar como necesario lo que es contingente, como universal lo que es particular, o como evidente lo que es fruto de una desarrollo intelectual y cultural, es la Declaración de Independencia de los Estados Unidos. En el texto leemos lo siguiente: “Sostenemos como evidentes estas verdades: que los hombres son creados iguales; que son dotados por su Creador de ciertos derechos inalienables; que entre estos están la vida, la libertad y la búsqueda de la felicidad”[1]. Estas ideas, evidentes según el texto, serán nucleares en la construcción de los sistemas políticos modernos. La igualdad y los derechos que le son inherentes -la dignidad-, seguirán apareciendo como nociones clave en muchos textos. Entre otros, la Declaración de los derechos del hombre y del ciudadano, la Declaración universal de los derechos humanos o nuestra propia Constitución. Eso sí, ni son tan evidentes ni su contenido resulta tan diáfano.
La historia de las ideas nos muestra, a diferencia del optimismo de los declarantes americanos, que los valores no han sido siempre los mismos. Nietzsche, en su “Genealogía de la moral”, evidenció cómo las concepciones morales predominantes en su época eran el resultado de una transmutación de los valores clásicos[2] —la “moral de los señores”— por los principios morales platónicos y judeocristianos, propios de la “moral de los esclavos”. La idea del bien y del mal, y el universo de los principios morales, en contra de lo que muchos pensaban- después de tantos siglos de hegemonía cultural cristiana-, están profundamente influenciados por factores culturales, filosóficos e históricos.
En esta misma línea, Carl Schmitt sostuvo en el siglo pasado que muchas de las categorías fundamentales del pensamiento político occidental son el resultado de la secularización de conceptos religiosos y, por tanto, están condicionadas por una determinada tradición y marco mental. Un ejemplo de ello es la idea de la providencia y la caridad cristiana, que en el Estado moderno han asumido la forma de un Estado garante del orden y del bienestar de la ciudadanía. Algo similar podría decirse de la evolución de la idea de la justicia que, con el paso de los siglos y modulada por la intelectualidad cristiana, ha ido evolucionando desde una concepción más retributiva hacia otra más equitativa.
Después de este breve comentario sobre el carácter histórico y no tan evidente de los valores morales, pretendo señalar cómo el papel de la Hacienda resulta imprescindible para sustentar y mantener nuestro actual paradigma político y sus valores.
Oliver Wendell Holmes sostuvo que los impuestos son el precio que pagamos por la civilización. Javier Gomá, por su parte, señala que, si bien la ley de la naturaleza es la ley del más fuerte, la ley de la cultura, la de la civilización, es la del más débil. Si unimos ambas ideas, podemos entender los tributos como un instrumento decisivo en la construcción de un modelo social donde se garantice a todos- fuertes y débiles- una serie de derechos que respeten, a pesar de las diferencias y desigualdades entre ciudadanos, una igualdad fundamental coherente con nuestra dignidad compartida. Eso es civilización.
Los tributos no son solo una obligación fiscal, sino un instrumento ético y político para garantizar derechos fundamentales y corregir desigualdades estructurales. En este sentido, la civilización no es solo un estado de desarrollo tecnológico o económico, sino una aspiración moral y política.
En coherencia con estos valores de igualdad, nuestro ordenamiento constitucional busca garantizar la efectividad de los derechos fundamentales. No basta con un reconocimiento formal de la igualdad[3]; se persigue su realización real y efectiva[4]. De no ser así, la proclamación de la dignidad de la persona, y de los derechos inviolables que le son inherentes como fundamento del orden político y de la paz social[5], sería un brindis al sol. Papel mojado.
La dignidad como fuente de derechos para el conjunto de la ciudadanía no es una mera construcción teórica, sino que constituye un avance y profundización en la comprensión del otro. Implica un reconocimiento de la igualdad en la alteridad tan arraigado que ha cristalizado en el plano jurídico y las instituciones. Ser coherente con esta idea implica garantizar un trato equitativo a toda la ciudadanía, permitiendo la igualdad de acceso a los servicios públicos fundamentales y al ejercicio de los derechos, aun cuando las condiciones de partida sean notoriamente desiguales.
Sin embargo, España es un país con grandes diferencias económicas entre ciudadanos y territorios. ¿Cómo hacer posible un reparto de recursos que garantice un nivel adecuado de servicios y, por tanto, de efectividad de derechos?
En el plano individual, la divergencia originaria entre ciudadanos se trata de corregir mediante un sistema tributario justo, inspirado en los principios de igualdad y progresividad, y un gasto público cuya programación y ejecución responde a los criterios de eficiencia y economía[6].
Screenshot
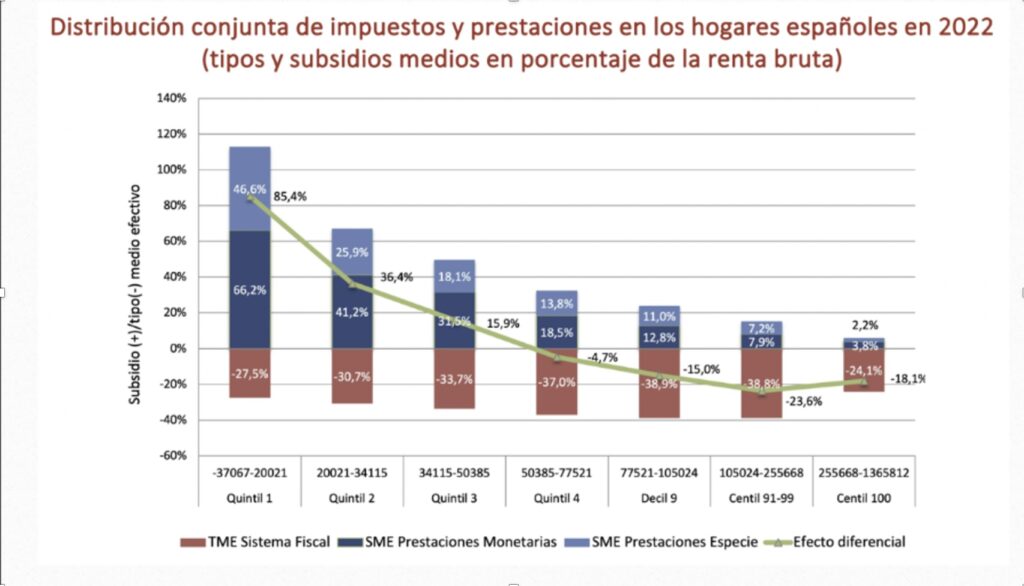
[7]En el cuadro se aprecia el efecto de la actuación pública en la renta de los ciudadanos. Hay una reducción de las desigualdades debido, principalmente, a la mayor participación de las rentas bajas- tanto en términos relativos sobre su propia renta, como en términos absolutos- en las prestaciones públicas. Evidentemente, si el centil 100 tuviera un sistema tributario y de prestaciones paralelo, financiado con cargo a sus recursos, tendrían una calidad de servicios muy superiores. Como contrapartida, estaríamos destruyendo la igualdad como fundamento de nuestro modelo de sociedad, y vaciando de contenido la idea de dignidad como fuente de derechos para todos los ciudadanos.
Las desigualdades no se reducen al plano individual, sino que tienen su reflejo también en el territorial. En una Administración multinivel como la nuestra, las competencias están repartidas entre distintos niveles administrativos. El acceso de los ciudadanos a estos derechos está condicionado, lógicamente, a la suficiencia de sus administraciones territoriales para financiarlos.
Puesto que el punto de partida entre territorios es desigual, nuestro sistema atribuye al Estado la garantía de la realización efectiva del principio de solidaridad[8], para lograr así que todos los españoles tengan los mismos derechos en cualquier parte del territorio[9]. El niño extremeño tiene el mismo derecho a la educación que el niño valenciano. Ser coherentes con esto implica que ambas administraciones- la extremeña y la valenciana- tengan suficientes recursos para financiar una calidad del servicio relativamente homogénea.
En esta línea, la autonomía financiera de las CCAA está sujeta a los principios de coordinación con la Hacienda estatal y de solidaridad entre todos los españoles [10], y se prevé la garantía de un nivel mínimo en la prestación de los servicios públicos fundamentales- sanidad, educación y servicios sociales esenciales- en todo el territorio español, mediante asignaciones en los PGE (esto se ha materializado en el Fondo de Garantía de Servicios Públicos Fundamentales- en adelante FGSPF). [11]
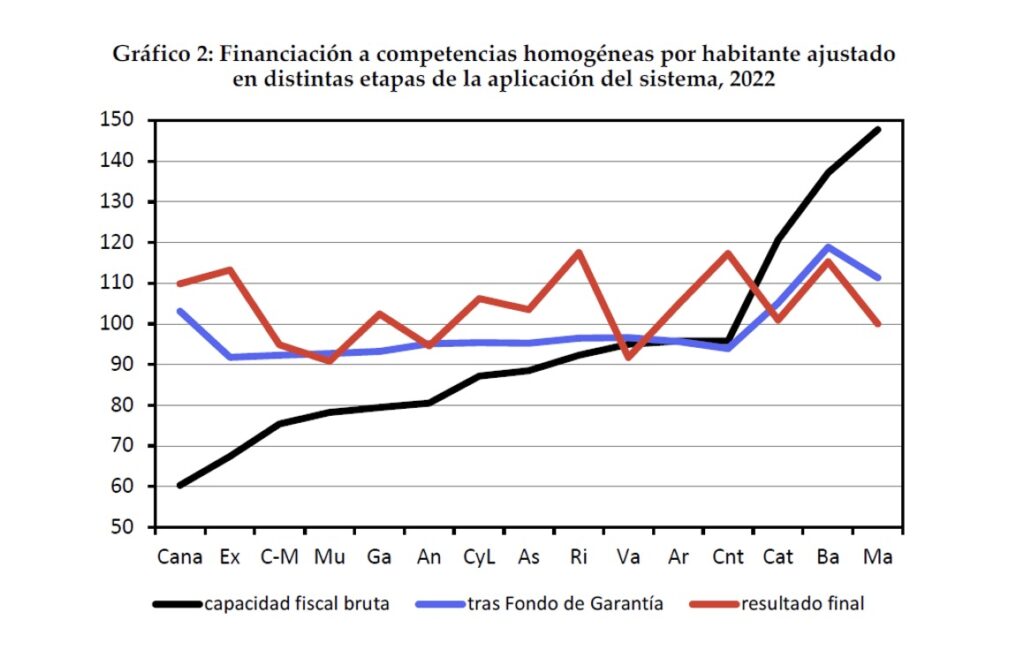
En este cuadro se aprecia como la capacidad fiscal bruta de las CCAA (línea negra) es muy dispar. Después del mecanismo nivelador instrumentado mediante el FGSPF (línea azul) se logra una reducción importante de las diferencias. Sin embargo, la aplicación posterior de otros fondos y transferencias (línea roja) introduce distorsiones en la nivelación anterior (esto es un asunto que debería mejorarse en los próximos diseños de financiación autonómica). El resultado global, no obstante, es una reducción de las diferencias iniciales entre Administraciones territoriales para poder financiar los servicios públicos de sus ciudadanos. Así, se logra que la igualdad de todos los españoles reconocida en la Constitución no se desdibuje por razón de su territorio de residencia.
En resumen, la progresividad en el plano individual, y la solidaridad en el plano territorial, permiten un reparto de los recursos que garantiza el acceso igualitario y general de todos los ciudadanos a los servicios públicos y, por tanto, la efectividad de sus derechos. El papel de una Hacienda eficiente y justa es imprescindible para la consecución de este objetivo. La suficiencia financiera de todas las Administraciones y el adecuado reparto de las cargas y de los recursos, son conditio sine qua non para efectuar las políticas concretas que hacen posible una sociedad de ciudadanos libres e iguales.
Pero ¿puede la Hacienda dejar de jugar este papel nivelador y de garantía efectiva de derechos a todos los ciudadanos? ¿Es posible un abandono de las políticas fiscales dirigidas a la redistribución de la renta y la solidaridad interterritorial? A mi entender, por supuesto que sí, aunque ello supondría un cambio profundo de modelo de país con consecuencias inciertas.
Como señalaba al principio de este artículo, es posible caer en la equivocación de dar por definitivamente conquistados o como evidentes determinados valores, conceptos o derechos. Nada más lejos de la realidad. En periodos de inestabilidad política, tensiones territoriales y confrontación social, es fácil que calen discursos y medidas que, en la práctica, suponen una ruptura con ideas aparentemente consolidadas.
Por ejemplo, en nuestro entorno son cada vez más comunes la aceptación de propuestas de financiación territorial “singularizadas”, de abandono de proyectos multilaterales internacionales financiados en base a criterios de capacidad económica, o de discursos que abogan por vincular las prestaciones públicas a las contribuciones económicas. Todos estos planteamientos pueden poner en riesgo la vigencia real de principios tan básicos de nuestra sociedad como la igualdad o la solidaridad- tanto la personal como la territorial.
Pensar que este tipo de “nuevas” ideas afectan exclusivamente a la Hacienda o al plano jurídico es una quimera. Aceptarlos, podría suponer un cambio en nuestro modelo político y en los valores que lo sustentan. La Hacienda es reflejo del tipo de modelo de Estado. Dime qué Hacienda tienes, y te diré qué clase de país eres.
Cierro este texto volviendo a la idea de O.W. Holmes: los impuestos son el precio a pagar por la civilización. De cómo se instrumenten y apliquen depende qué tipo de sociedad tenemos. Yo, personalmente, apuesto por un modelo que garantice a todos la igualdad de oportunidades y de acceso a sus derechos, con independencia de su riqueza y de dónde residan. Para mí eso es cultura y civilización. Eso sí, soy consciente- como apuntaba Nietzsche- que es posible una nueva corriente de valores.
Intentaré remar para que siga vigente nuestro actual modelo.
El de la Constitución.
Guillermo Mislata Correa. Inspector de Hacienda del Estado
*Las opiniones expresadas en las publicaciones del blog «NOSÓLOIMPUESTOS» son de la exclusiva responsabilidad de sus autores, pudiendo no coincidir con las de IHE
[1] “We hold these truths to be self-evident, that all men are created equal, that they are endowed by their Creator with certain unalienable Rights, that among these are Life, Liberty and the pursuit of Happiness”.
[2] Umwertung der Werte
[3] Artículo 14 CE. Los españoles son iguales ante la ley, sin que pueda prevalecer discriminación alguna por razón de nacimiento, raza, sexo, religión, opinión o cualquier otra condición o circunstancia personal o social.
[4] Artículo 9.2 CE. Corresponde a los poderes públicos promover las condiciones para que la libertad y la igualdad del individuo y de los grupos en que se integra sean reales y efectivas.
[5] Principio del formulario
Final del formulario
Artículo 10.1. La dignidad de la persona, los derechos inviolables que le son inherentes, el libre desarrollo de la personalidad, el respeto a la ley y a los derechos de los demás son fundamento del orden político y de la paz social.
[6] Artículo 31.1. Todos contribuirán al sostenimiento de los gastos públicos de acuerdo con su capacidad económica mediante un sistema tributario justo inspirado en los principios de igualdad y progresividad que, en ningún caso, tendrá alcance confiscatorio.
- El gasto público realizará una asignación equitativa de los recursos públicos, y su programación y ejecución responderán a los criterios de eficiencia y economía.
[7] FEDEA. Noveno informe – 2022 del Observatorio sobre el reparto de los impuestos y las prestaciones entre los hogares españoles.
[8] Artículo 138.1. El Estado garantiza la realización efectiva del principio de solidaridad consagrado en el artículo 2 de la Constitución, velando por el establecimiento de un equilibrio económico, adecuado y justo entre las diversas partes del territorio español, y atendiendo en particular a las circunstancias del hecho insular.
[9] Artículo 139 1. Todos los españoles tienen los mismos derechos y obligaciones en cualquier parte del territorio del Estado.
[10] Artículo 156. 1. Las Comunidades Autónomas gozarán de autonomía financiera para el desarrollo y ejecución de sus competencias con arreglo a los principios de coordinación con la Hacienda estatal y de solidaridad entre todos los españoles.
[11] De la Fuente (2024.) La liquidación de 2022 del sistema de financiación de las comunidades autónomas de régimen común.

Buenos días. Muchas gracias por tu interesante comentario que trasciende del campo tributario para situarnos en el de la Hacienda Pública que nunca debemos olvidar como indisolublemente ligado a nuestro desempeño profesional.
Enhorabuena, Guillermo.
Muy buen artículo. Muchas gracias.