
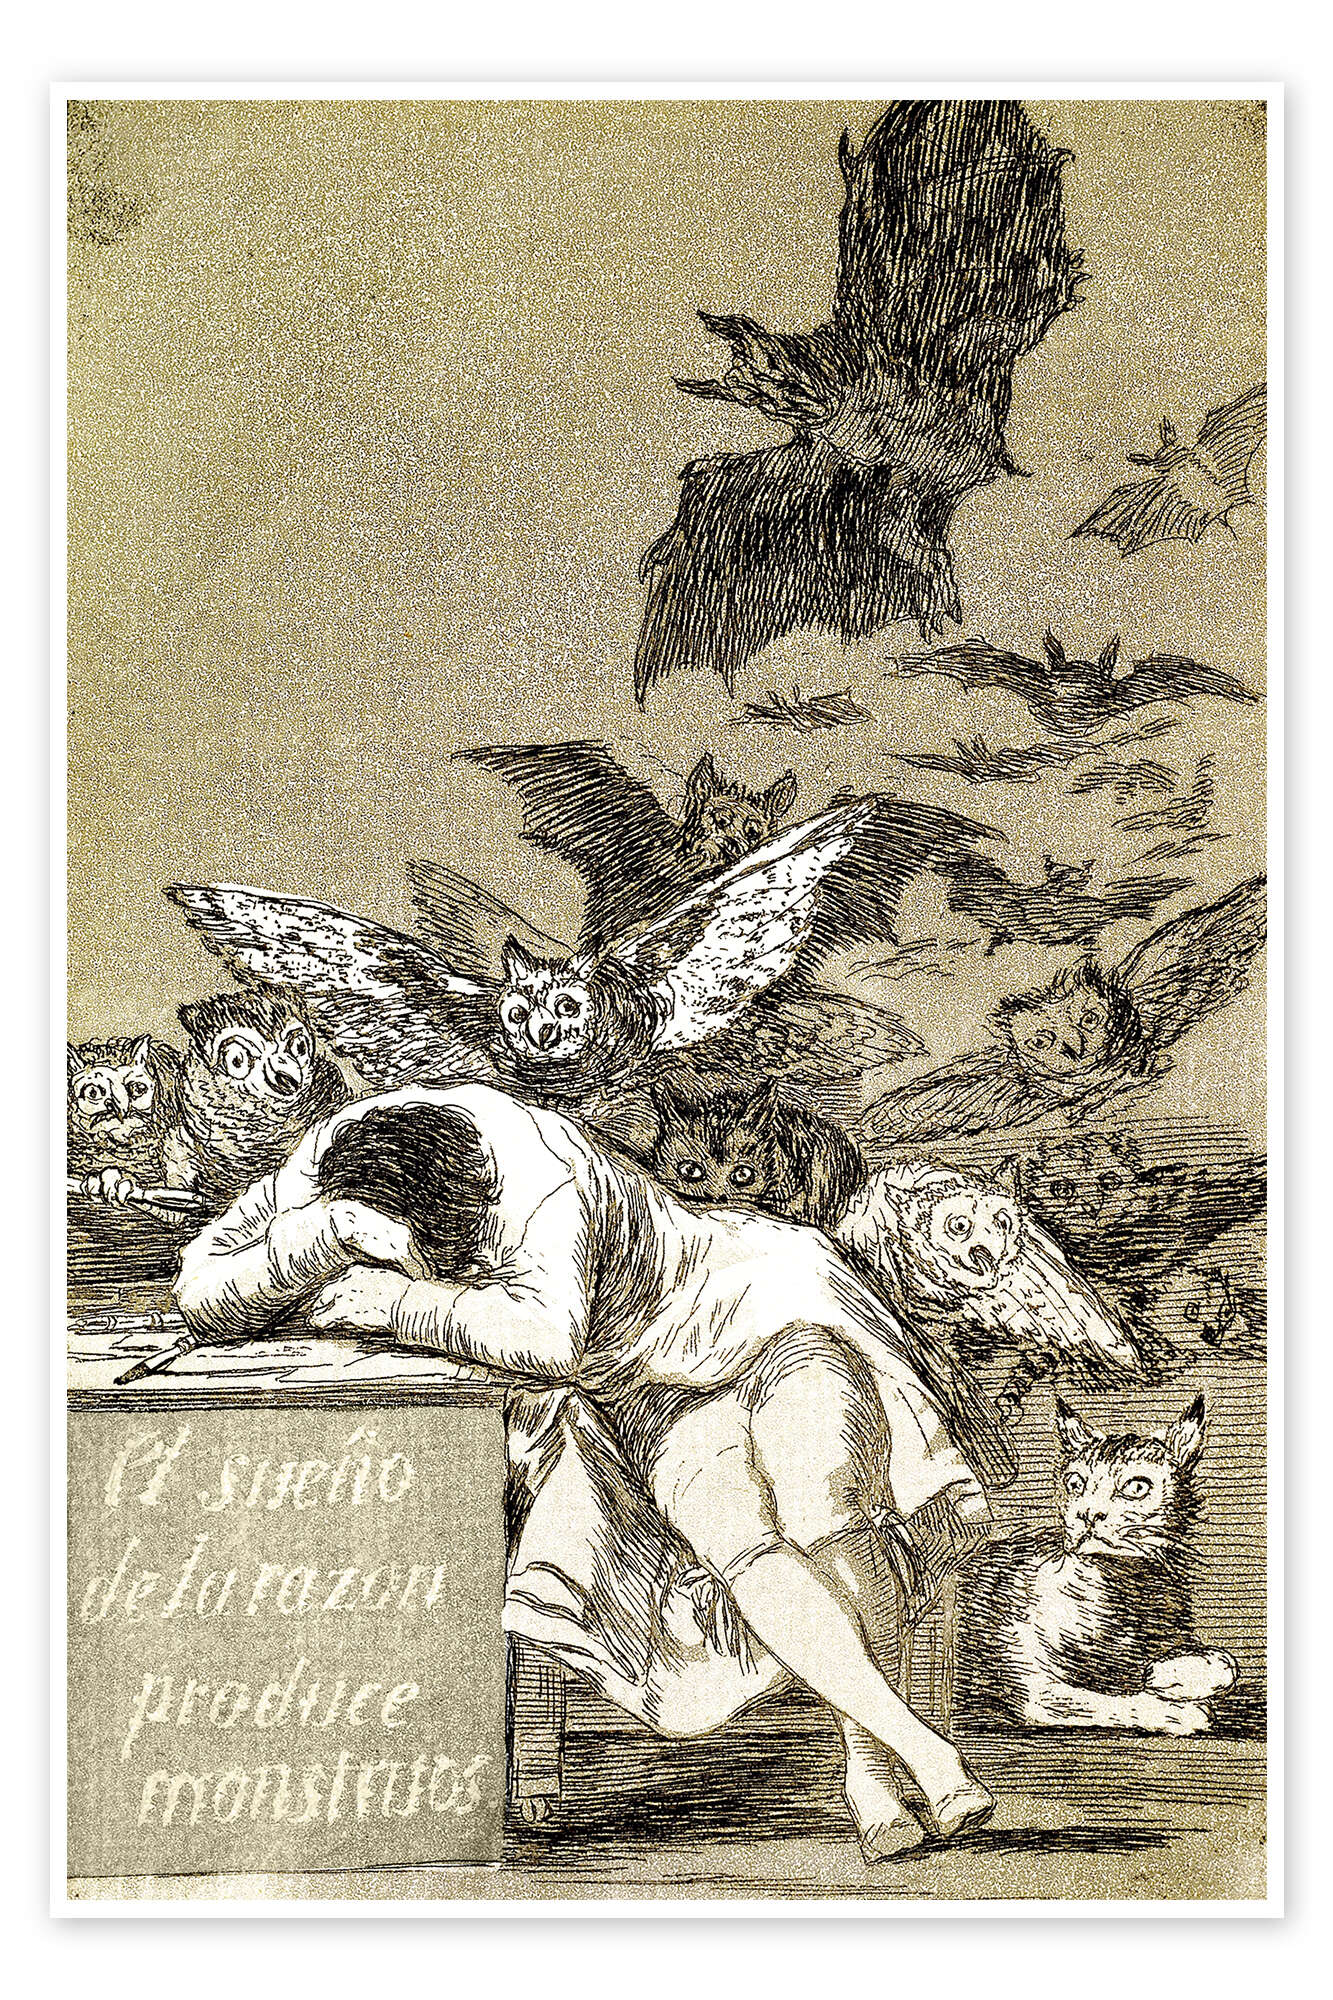
El sueño de la tributación produce monstruos

Share
Volvíamos de tomar café en día de puente, ocasión que parece prestarse más para charlas distendidas que para grandes dudas filosóficas, cuando nuestra compañera Mariví soltó una bomba, al menos intelectualmente hablando. Una conocida suya, veterinaria, le había contado el caso de un conocido suyo, mejicano, que, procedente de ese país, había entrado en España acompañado de su mascota, habiéndole sido exigido el pago del IVA a la importación por la aduana de introducción. Se extrañaba de la posible sujeción de esta importación, desde luego, muy particular.
Aunque no éramos muchos los que reponíamos fuerzas en ese momento, entablamos un curioso debate sobre la sujeción o no de esa importación. Mi opinión era que la entrada del animal, como bien mueble de naturaleza particular que son todos los semovientes, cumple con la definición del hecho imponible importación en el IVA, que no es sino la entrada de bienes procedentes de territorio tercero por el TAI, cualquiera que sea su importador, y que, en principio, no recordaba una exención específica que pudiera resultar aplicable para dicha importación, pues no se trataba de un caso de traslado de residencia y el valor del animal, a juzgar por el importe de la liquidación, era muy superior al de la franquicia para viajeros; por lo que, aunque se trataba de una liquidación pintoresca, no veía que lo parecía un disparate, de buenas a primeras, fuera incorrecto.
Recordaba, además, la existencia de exenciones para determinadas importaciones de animales; como las de animales de laboratorio y las de animales procedentes de explotaciones situadas en territorio tercero, limítrofes con el territorio del TAI (curioso es, además, este caso, que aparece por ser el IVA un impuesto armonizado y seguro que habrá países donde tal evento será más habitual, pero lo encontraba más raro en España, ya que, hasta donde se me ocurre, el único territorio tercero con el que linda el TAI es Andorra, y dudo que hubiera sido una gran preocupación para el legislador la regulación de las explotaciones limítrofes con dicho país, más que nada por su tamaño; y sí, recuerdo además a algún despistado, que si bien Ceuta y Melilla son España y lindan con otro país más grande, sin embargo, a efectos tributarios, son territorio tercero, excluido del territorio aduanero de la Unión y de la armonización del IVA). Todo ello me hacía suponer que el legislador había considerado la entrada de animales como una importación de forma indubitada, pues en otro caso no habría previsto exención para algunas de ellas.
Acabada la pausa, me seguía picando la curiosidad, así que me decidí a recabar algún elemento de juicio adicional para aclarar la cuestión. Descubrí, a través de una sencilla búsqueda, que tanto la Unión Europea, como el Ministerio de Agricultura, tenían información en sus webs respectivas sobre los requisitos sanitarios que deben cumplir los animales de compañía que entran a España. Pero es que, incluso, la AEAT tiene en su página web la misma información sobre la entrada de animales de compañía.
Lo curioso de la cuestión es que ninguna de estas páginas se refiere a esa entrada como una importación ni se señalan requisitos aduaneros para su entrada relacionados con la liquidación de impuestos. Cierto es que tampoco aporta razón alguna para considerar que no estamos ante una importación.
Nada encontramos tampoco en la norma esencial que se invoca en toda esta información, el Reglamento de la Unión Europea 576/2013, de 12 de junio de 2013, relativo a los desplazamientos sin ánimo comercial de animales de compañía; que si bien pudiera haber regulado la materia tributaria para establecer una exención, se limita, como explica en el primero de sus considerandos, a los requisitos zoosanitarios aplicables a los desplazamientos sin ánimo comercial de animales de compañía y sus controles; con la finalidad de garantizar un nivel suficiente de seguridad con respecto a los riesgos para la salud pública y animal.
Seguro que, llegados a este punto, y visto que la normativa no arroja gran luz, algunas personas invocarían una interpretación pseudo-teleológica de la norma, alumbrada desde una creencia personal que sitúa a los animales de compañía en un nivel cuasi-humano (mucho me temo que, para muchos de éstos, el valor del animal es incluso superior al de un humano, sobre todo si no vota al PACMA) y defenderán que resulta inconcebible cualquier interpretación que califique al animal de compañía como un “bien” introducido y con un valor económico determinado, y no como un ciudadano al que, por razones que no entienden, se le ha privado de derecho al voto.
Otros, por el contrario, sesudos aplicadores del tenor literal de la norma, recogerán los primeros argumentos que lanzábamos en este pequeño dislate jurídico que estamos planteando, y dirán que, no existiendo excepción y siendo claro el mandato de la norma, resulta procedente la exigencia de la liquidación. Alguien en la AEAT llegó a esta misma conclusión en un momento, pues como ya sabemos, el punto de partida de esta reflexión es una liquidación de la que tuvimos noticia a través de una compañera de desayuno.
Pocos días después me llama Raimundo, amigo del colegio y abogado en ejercicio. Se encuentra ante otro caso particular y, como no, nuevamente los impuestos son un problema complicado.
Me relata que asesora a una comunidad de propietarios, que adquirió, hace años, un trastero, que se ha destinado a usos comunes para los vecinos. Sin embargo, por algún avatar registral del que solo tiene una referencia remota, tal adquisición, que se hizo por cesión a título gratuito del promotor, se formalizó en una escritura de compraventa por un precio simbólico, a nombre del presidente de la Comunidad, constando en un acuerdo de la Comunidad, adoptado en ese momento y rubricado por el citado presidente, que la adquisición era a título gratuito y que la titularidad del presidente sobre el trastero, elemento susceptible de uso privativo, era meramente fiduciaria, siendo el verdadero titular era la Comunidad. Ahora desearía la Comunidad regularizar esta anomalía, lo que se iba a documentar en la correspondiente escritura pública, y se planteaba Raimundo qué consecuencias tributarias podría tener.
Me hizo pensar esta consulta si podría considerarse que existía transmisión, a efectos de TPO, equiparando en alguna medida ese reconocimiento de la propiedad preexistente de la Comunidad a los expedientes de dominio, las actas de notoriedad y las actas complementarias sujetas a transmisiones, aun sabiendo que es título es distinto de los mencionados; si, al reconocerse expresamente que esa propiedad era preexistente, no podría entenderse que se producía una adquisición por la Comunidad de Propietarios a título gratuito y, por tanto, eventualmente sujeta al ISD; o si, descartadas las opciones anteriores, nos encontrábamos ante una escritura que tenía por objeto cosa valuable y que quedaba, en consecuencia, sujeta a la modalidad de AJD, cuota gradual.
Como la ensalada no tenía bastante condimento, al plantear estas posibilidades, Raimundo me completó el entrante. El presidente de la Comunidad, propietario fiduciario, había devenido, con el correr de los años, en deudor a la Hacienda Pública, siendo el trastero embargado para hacer efectivas sus deudas. La Comunidad, temerosa de perder lo que era de todos, inició una tercería de dominio, en la que la propia AEAT reconoció, a la vista del acuerdo de la Comunidad que antes mencionábamos, la titularidad de ésta, levantando el embargo, lo que ocurrió ya hace bastantes años.
Prescrito, pensé, sea lo que sea el hecho realizado, y arreglado; ¿o no? Ya veremos, dependerá en gran medida de quien vea el expediente; porque no me cabe ninguna duda que los plazos de prescripción los ve cada uno a su manera.
En fin, estimados lectores, que no os atosigaré más con mis pequeñas cuitas tributarias. Muy posiblemente estas pequeñas historias, como me pasa a mí, ocurren también en vuestras vidas, una y otra vez. La mayoría de veces las preguntas son más normales, otras son más estrafalarias, como las que he elegido yo para esta entrada.
Nos podemos quedar con que hay gente “pa tó”, con que la tributación, en su vocación omnicomprensiva y “omniexpansiva”, genera toda una serie de zonas oscuras y que, como tocan el bolsillo, cualquier profesional medianamente responsable no sabe por dónde le puede pillar el toro y le busca tres pies al gato, solo por si acaso. Y es que, en ocasiones, ideas originales, tanto, tanto que podrían calificarse como “ideas de bombero”, hacen fortuna y ese bóvido peligroso surge de donde no lo esperabas.
A mí me gustaría cerrar estas pequeñas reflexiones con unos consejos, iluminados más por viejo que por otra cosa. Toda liquidación que practique la Administración debe mostrar claramente el hecho imponible realizado, si no somos capaces de identificar, de forma clara, por qué aquello que liquidamos se encuentra dentro del ámbito material de la norma, no deberíamos liquidar, sin excepción. No vale como excusa que nuestra idea es intuitiva y que ya se demostrará el contribuyente que no se encuentra dentro del presupuesto fáctico, si nos encontramos en una zona de oscuridad que le puede resultar favorable. Siempre se debe actuar con claridad.
No debe ser la de la Administración tributaria una “lucha” (valga la expresión) de igual a igual; no importa las sombras en las que se cobije el contribuyente, o, incluso, las malas artes que utilice, la Administración siempre debe seguir el camino recto, sin usar ardides ni forzar las normas a su favor; debemos mostrar un escrupuloso respeto por la norma y el procedimiento como garantía de correcto funcionamiento, pues no hay nada peor que la discrecionalidad en la aplicación de la norma, siendo el inicio del fin del Estado de Derecho.
Además, si con la que hemos considerado una escrupulosa aplicación de las normas, llegamos a una conclusión absurda: tenemos que pensar que en alguno de nuestros pasos, por claros y acertados que nos parecieran, nos hemos equivocado. No es discrecionalidad en favor del contribuyente, es sentido común. La norma debe interpretarse de acuerdo con su finalidad, y aunque es verdad que la finalidad de la norma tributaria es recaudar, no se debe proceder como si fuéramos el Sheriff de Nottingham, que despojaba a los pobres hasta de la última de sus monedas, sino que debemos limitar el alcance de la norma a la recta aplicación de lo que pretendía (me cuido muy mucho de decir a recaudar lo justo, pues la idea de justicia queda en cada uno, y ya en bastantes ocasiones he anunciado cual es la mía).
En fin, cierro ya, recordando lo que nos advertía el genio de Fuendetodos, y que he adoptado a nuestro caso en el título de esta entrada.
Javier Bas Soria. Inspector de Hacienda del Estado
*Las opiniones expresadas en las publicaciones del blog «NOSÓLOIMPUESTOS» son de la exclusiva responsabilidad de sus autores, pudiendo no coincidir con las de IHE

