
El ocaso del salario y el muro patrimonial

Share
La teoría clásica de las finanzas públicas (Musgrave) atribuye al Estado tres grandes funciones: asignación de recursos ante fallos de mercado, estabilización de la economía y redistribución de la renta y la riqueza. Esta última función ha adquirido una relevancia creciente desde la Revolución Industrial y la consolidación de las democracias liberales modernas[1].
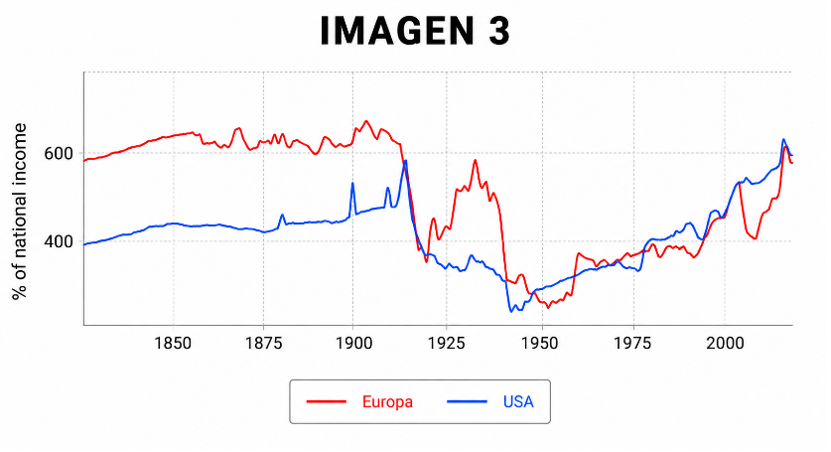
Durante buena parte del siglo XX, especialmente tras las dos guerras mundiales, Occidente avanzó hacia sociedades relativamente más igualitarias (ver imagen 1[2] e imagen 2[3]). El desarrollo del Estado social, la expansión de la educación pública, la generalización del acceso a la vivienda o la implantación de sistemas tributarios progresivos permitieron una mayor participación de amplias capas sociales en los beneficios derivados de la generación de riqueza.
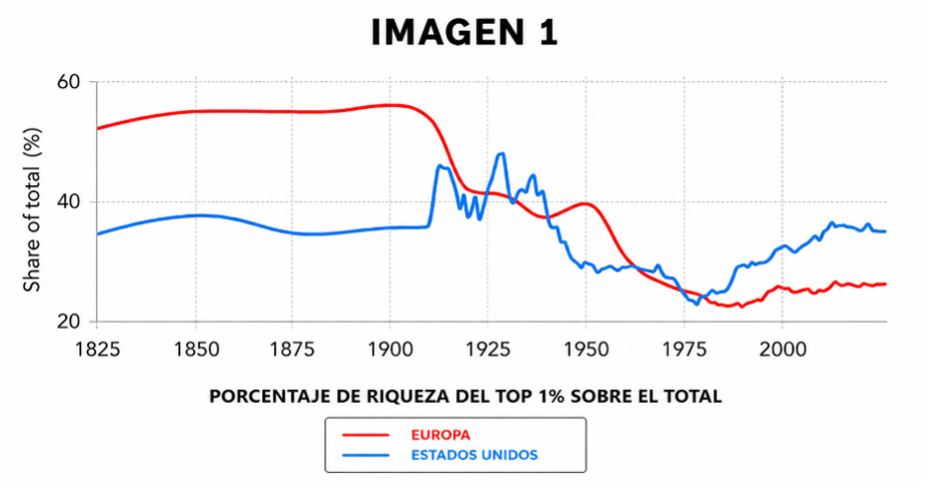
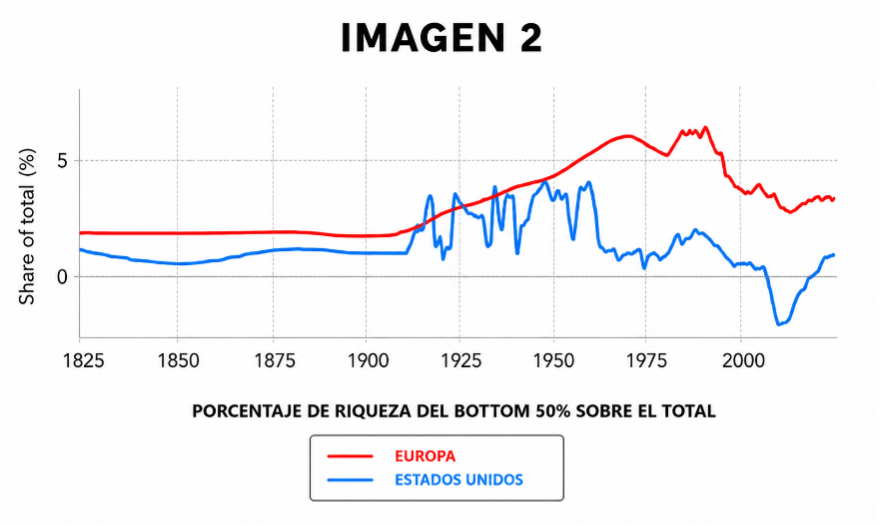
Sin embargo, desde finales de los años setenta esta tendencia se ha invertido (como se aprecia en las imágenes anteriores). La desigualdad patrimonial ha vuelto a crecer de manera sostenida y la riqueza se ha vuelto a concentrar, nuevamente, en una parte cada vez más reducida de la población. El peso del patrimonio ha aumentado significativamente en las economías avanzadas durante las últimas décadas (ver imagen 3[4]) haciendo que cada vez pese más lo “recibido” que lo “generado”.
Puede decirse que estamos transitando desde una economía de salarios hacia una de activos. El salario ha perdido peso como mecanismo de movilidad social y generación de riqueza frente a la acumulación patrimonial. Sin embargo, los sistemas fiscales del siglo XX fueron diseñados para sociedades donde el trabajo asalariado constituía el principal indicador de capacidad económica, mientras que en la actualidad el patrimonio ha adquirido un protagonismo notable tanto en la estructura social como en la capacidad contributiva de los ciudadanos.
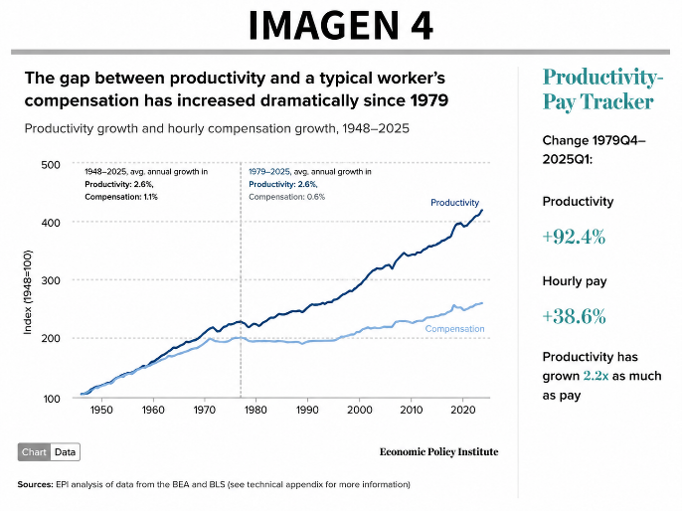
La revalorización de activos- tanto financieros como inmobiliarios- desde los años ochenta ha beneficiado principalmente a quienes ya poseían patrimonio. La rentabilidad del capital ha crecido con mayor intensidad que los salarios medios y la participación del trabajo en la renta nacional se ha reducido en muchas economías desarrolladas[5]. Al mismo tiempo, la productividad ha aumentado notablemente mientras que los salarios medianos-que no medios- no han evolucionado al mismo ritmo (ver imagen 4[6]).
La globalización y la expansión de las finanzas han intensificado esta dinámica. La movilidad internacional del capital, la competencia global y la creciente relevancia de las rentas financieras han fortalecido la posición del capital frente al trabajo. Paralelamente, la revolución tecnológica y las dinámicas de “winner takes all” han favorecido grandes concentraciones de valor.
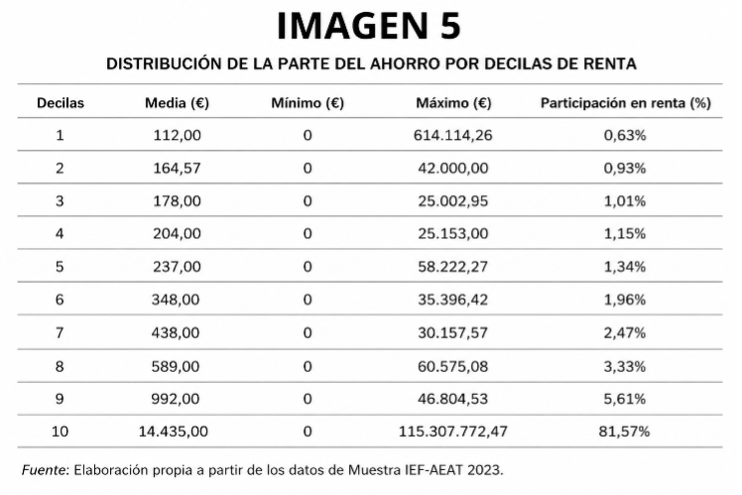
A todo lo anterior se suma un importante cambio político e institucional producido desde los años ochenta, que llevó a muchas economías a reducir significativamente la progresividad fiscal. La caída de los tipos marginales elevados, el debilitamiento de la imposición sucesoria y patrimonial y el trato más favorable a determinadas rentas del capital —precisamente las que se concentran en mayor medida en las rentas altas (ver imagen 5)— facilitaron procesos de acumulación patrimonial en los niveles más altos de renta y riqueza.
No obstante, la desigualdad no ha evolucionado igual en todos los países. La comparación internacional demuestra que las instituciones siguen siendo determinantes. La fortaleza del Estado social, el diseño del sistema tributario, la regulación laboral o el acceso universal a determinados servicios públicos alteran significativamente el resultado distributivo final. De hecho, Europa y USA son dos ejemplos paradigmáticos de cómo la política condiciona notablemente el reparto final de recursos.
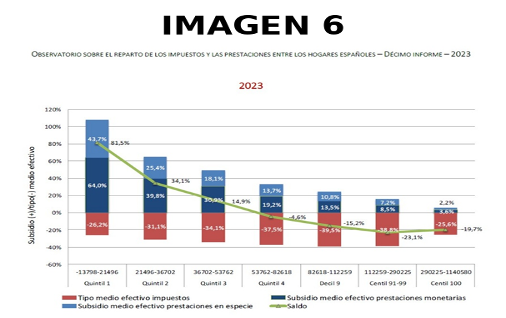
En España, por ejemplo, el sistema fiscal mantiene una notable progresividad formal sobre las rentas del trabajo, aunque presenta mayores dificultades para gravar adecuadamente determinadas rentas patrimoniales y del capital (aquellas que se concentran, precisamente, en las rentas altas y que se incluyen dentro de la base del ahorro, donde los tipos son más reducidos-ver imagen 5). De hecho, el peso creciente de las rentas no salariales en los contribuyentes de mayor capacidad económica, junto con la posibilidad de destinar parte de la renta al ahorro/inversión evitando la tributación indirecta por consumo, provoca que la progresividad efectiva del sistema se debilite precisamente en la cúspide de la distribución (ver imagen 6[7]).
Además, el contexto demográfico y económico actual refuerza aún más el papel del patrimonio acumulado. En sociedades con bajo crecimiento económico y baja natalidad, la riqueza acumulada adquiere cada vez más importancia frente a la renta generada en el presente. Por otro lado, cuando la rentabilidad y la revalorización del capital supera de manera persistente el crecimiento económico[8] y de los salarios[9], el patrimonio tiende a concentrarse y las herencias recuperan un peso decisivo en la estructura social.
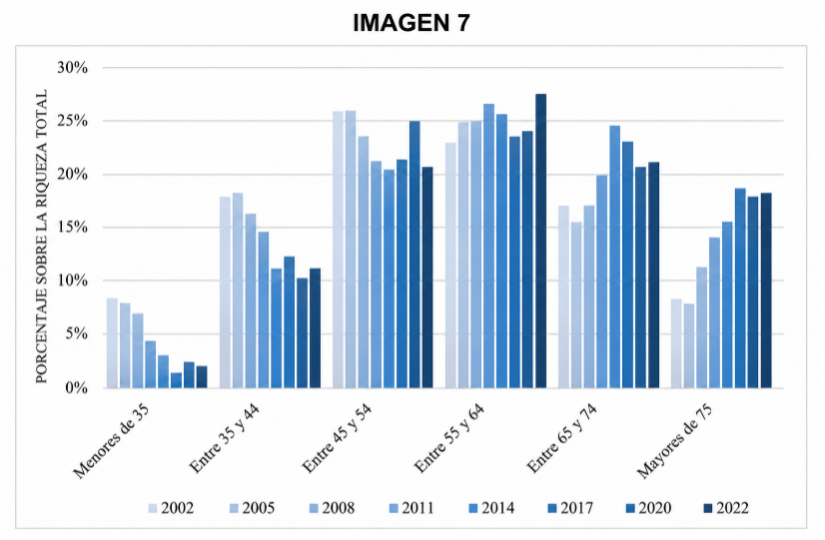
En este contexto, quizá sería deseable repensar la tributación de las sucesiones y donaciones para favorecer la transmisión inter vivos de patrimonio y fomentar el trasvase patrimonial entre generaciones, evitando así la creciente desigualdad intergeneracional (ver imagen 7[10]) y capturando los efectos beneficiosos del acceso temprano al patrimonio[11][12]. También plantear reformas dirigidas a reducir o eliminar la tributación asociada a la adquisición de la primera vivienda. La tasa de emancipación en España está en mínimos históricos.
El resultado de esta creciente importancia del patrimonio acumulado es la aparición de auténticos “muros patrimoniales”. El acceso a la vivienda, a determinados niveles educativos, a la inversión financiera o incluso a ciertas oportunidades profesionales depende cada vez más del patrimonio familiar previo. La desigualdad no es, pues, únicamente (ni principalmente) una cuestión de renta, sino que está estrechamente ligada con la posibilidad de acceso a patrimonio.
Este fenómeno plantea importantes riesgos económicos y sociales. Una concentración excesiva de riqueza puede reducir la movilidad social, dificultar el acceso a la vivienda, favorecer dinámicas rentistas o desplazar la economía desde la producción hacia la mera acumulación patrimonial (cada vez es más fácil vivir de rentas que de un salario). Además, la creciente movilidad internacional del capital dificulta la capacidad recaudatoria de los Estados y desplaza progresivamente la carga tributaria hacia bases menos móviles, especialmente el trabajo y el consumo (ver de nuevo la imagen 6 donde se aprecia que el mayor tipo medio efectivo recae sobre las “clases medias”).
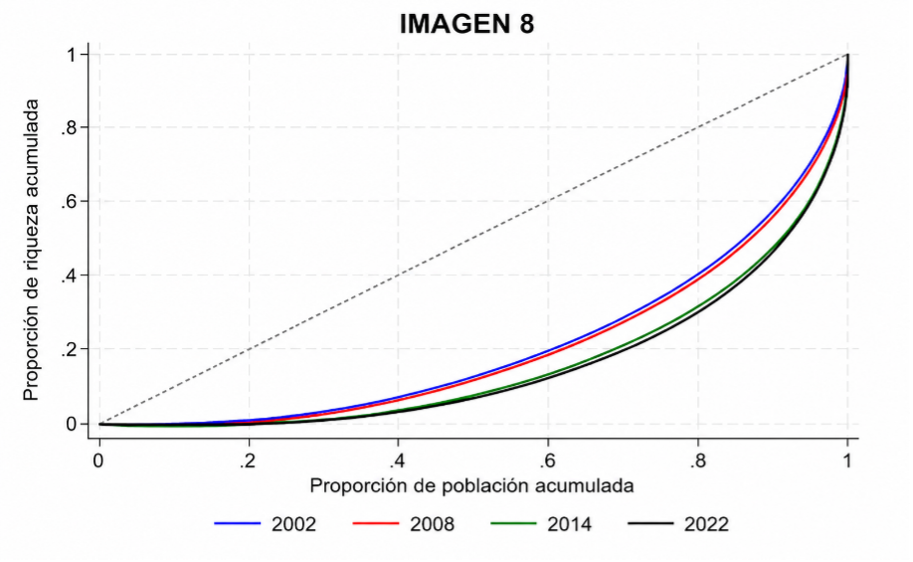
A pesar de lo que vengo señalando, España logra, mediante su sistema de redistribución, reducir de forma significativa las desigualdades de renta, principalmente gracias al sistema de prestaciones públicas[13]. Sin embargo, el impacto en la reducción de las desigualdades patrimoniales es mucho más limitado. La concentración de riqueza continúa aumentando y la distancia entre quienes poseen activos y quienes dependen exclusivamente de su salario no deja de ampliarse (ver Curva de Lorenz en imagen 8[14]).
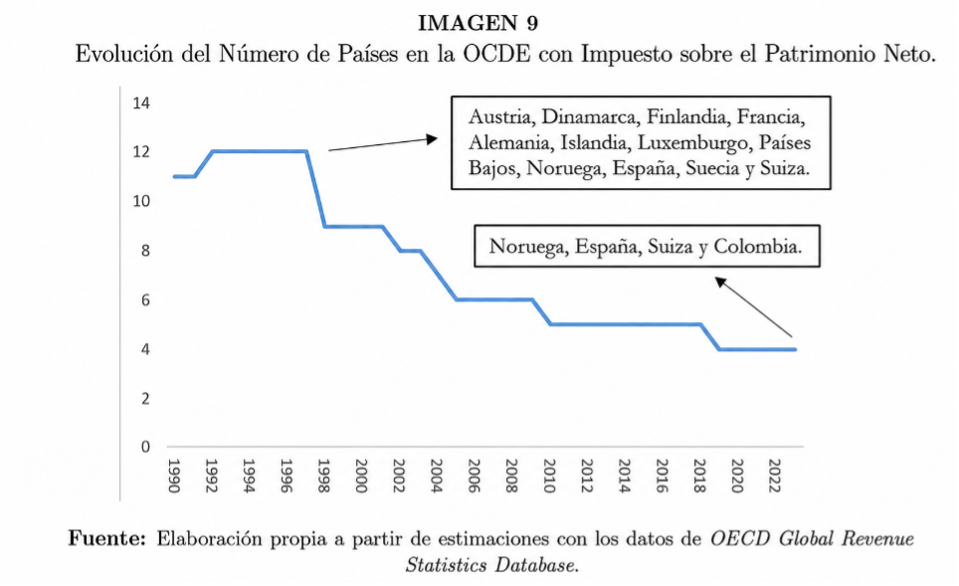
En este contexto, numerosos economistas y hacendistas[15] consideran necesario replantear el papel de la imposición patrimonial en los sistemas tributarios modernos después de que, progresivamente, hayan ido desapareciendo de muchos países durante las últimas décadas (ver imagen 9). No se trata únicamente de aumentar la recaudación (de hecho, creo que sería deseable reducir otro tipo de impuestos como, por ejemplo, los que gravan las rentas salariales) sino, principalmente, de adaptar los sistemas fiscales a una economía donde la capacidad económica se manifiesta, cada vez más, a través del patrimonio y no solo mediante la renta anual.
Ello no implica necesariamente convertir los impuestos patrimoniales en figuras centrales del sistema tributario, pero sí reconsiderar su diseño y funcionalidad. Impuestos sobre el patrimonio o las sucesiones, correctamente configurados, pueden contribuir a reforzar la progresividad, limitar procesos excesivos de concentración de riqueza y captar de forma más adecuada la verdadera capacidad económica de los contribuyentes[16].
Las propuestas recientes de economistas como Piketty o Zucman, así como los modelos implantados en países como Suiza o Noruega[17] —con bases amplias y tipos relativamente reducidos— son una muestra de que existen alternativas distintas al tradicional debate entre la eliminación o mantenimiento simbólico de estas figuras.
No debemos obviar, pese a la posible deseabilidad de una reforma que grave más el patrimonio, que la imposición patrimonial también plantea serias dificultades: problemas de valoración, riesgo de deslocalización de bases imponibles, posibles efectos sobre la inversión o limitaciones recaudatorias en un contexto de alta movilidad internacional del capital.
Uno de los principales retos fiscales de nuestro tiempo consistirá, a mi juicio, en determinar qué indicadores son los más relevantes y equitativos para determinar la capacidad económica de los contribuyentes, así como diseñar los mecanismos para lograr una recaudación que, siendo eficiente y suficiente, logre un reparto de la carga fiscal que respete los principios de equidad (tanto vertical como horizontal, esto es, más exigencia al que más tiene e igual exigencia entre los que tienen lo mismo).
En el actual escenario de ocaso de los salarios y nacimiento de muros patrimoniales, seguir pensando exclusivamente en términos de renta puede resultar insuficiente para comprender —y corregir— las nuevas formas de desigualdad económica y lograr que el Estado sea un actor funcional en la consecución de sus objetivos financieros (asignación, estabilización y redistribución).
Guillermo Mislata Correa. Inspector de Hacienda del Estado
*Las opiniones expresadas en las publicaciones del blog «NOSÓLOIMPUESTOS» son de la exclusiva responsabilidad de sus autores, pudiendo no coincidir con las de IHE
[1] La Revolución Industrial disparó las desigualdades. La Revolución Francesa inició una senda “igualitaria” que se tradujo en avances democráticos en buena parte de Occidente. La revolución americana consolidó un modelo funcional de democracia. La cuestión obrera y social no se entiende sin estos fenómenos históricos.
[2] Fuente: World Inequality Database. Enlace: https://wid.world/
[3] Fuente: World Inequality Database. Enlace: https://wid.world/
[4] En esta imagen vemos la ratio PATRIMONIO/RENTA. La renta es una variable flujo mientras que el patrimonio es una variable stock. Actualmente, el peso del patrimonio acumulado frente a la producción anual está alcanzando máximos históricos. Y parece que la tendencia es alcista. Fuente: World Inequality Database. Enlace: https://wid.world/
[5] En España, la ratio remuneración de los asalariados/PIB se ha mantenido relativamente constante desde 1995 (véase series históricas del INE). De hecho, ha mejorado notablemente los últimos años. Esto no obsta para que el creciente peso del patrimonio vía revaloración y rentabilidades haga que la participación salarial, aun habiendo mejorado los últimos años, no haya supuesto una mejora en el acceso a activos inmobiliarios o financieros.
[6] Este gráfico tiene algunos defectos metodológicos. No compara magnitudes homogéneas: compara la productividad agregada total con salarios medianos individuales. El uso de distintos deflactores para PIB y salarios: crecimiento PIB e IPC, respectivamente. Estas correcciones reducirían algo la brecha que se aprecia.
[7] Se ve cómo el Tipo medio efectivo de impuestos deja de ser progresivo en el último decil y, especialmente, en el último centil. Fuente: Décimo informe – 2022 y 2023- del Observatorio sobre el reparto de los impuestos y las prestaciones entre los hogares españoles. FEDEA.
[8] La famosa fórmula de Piketty r>g. Esta formulación aparece recurrentemente en su obra El Capital en el Siglo XXI.
[9] Según datos del Instituto Nacional de Estadística (INE) y del Colegio de Registradores de España, en 1995 el salario bruto anual era de unos 14.500 €, y el precio medio de la vivienda de 55.000. Estas magnitudes han aumentado un 101,45% y un 276,70% respectivamente. El alza de precios de la vivienda ha más que duplicado el aumento de los salarios.
[10] En el gráfico se aprecia una creciente acumulación patrimonial de los mayores de 55 años. El principal elemento diferenciador en cuanto al patrimonio es la tenencia de vivienda. En el mismo artículo del que extraigo el gráfico se muestra la composición patrimonial por edades y deciles, siendo la vivienda el principal activo del patrimonio neto de la mayoría de los españoles. También se muestra el notable descenso en el número de viviendas propiedad de los jóvenes (menores de 35 años). Fuente: Evolución de la Riqueza de las Familias en España. (2002–2022): Niveles, Composición y Fractura Generacional. J. Ignacio Conde-Ruiz (FEDEA & Universidad Complutense) y Francisco García-Rodríguez (Universidad de Alcalá & EQUALITAS).
[11] En el reciente artículo publicado en FEDEA “Aging and the Timing of Intergenerational Transfers” J. IGNACIO CONDE-RUIZ y FRANCISCO GARCÍA-RODRÍGUEZ hacen un análisis del impacto de las sucesiones desde una perspectiva temporal. Uno de los puntos más interesantes del artículo es que cada año de retraso en la percepción de la herencia tiene un impacto cercano al 2% anual en la creación de riqueza neta. Además, los “pobres” heredan más tarde. Principalmente porque tienen hijos antes.
[12] Algunos autores como Adermon, Lindahl y Waldenström (2018) señalan que las herencias y donaciones son, como mínimo, la mitad de la correlación de riqueza entre padres e hijos. La renta generada y la educación son solo la cuarta parte. De ser así, resulta evidente que la regulación jurídica de estas trasmisiones tiene una especial relevancia económica y social.
[13] Según el Décimo informe – 2022 y 2023- del Observatorio sobre el reparto de los impuestos y las prestaciones entre los hogares españoles la desigualdad después de la intervención pública disminuye casi un 32%, siendo las prestaciones monetarias responsables del 72,4% de esa reducción, los impuestos, del 3,7% y las prestaciones en especie, del 23,8% restante. Es evidente, pues, que la equidad se vehicula, eminentemente, por la vía de las prestaciones, logrando que el saldo de la actuación pública sea notablemente progresivo.
[14] La curva de Lorenz permite visualizar el grado de desigualdad en la distribución de la riqueza. Cuanto más se separa de la línea de igualdad perfecta, mayor es la concentración patrimonial. La evolución temporal de las curvas sugiere un incremento progresivo de la desigualdad patrimonial en España, especialmente a partir de la crisis financiera.
[15] Véase el Libro Blanco sobre la Reforma Tributaria. Allí se recogen, también, algunos de los principales promotores mundiales de una mayor tributación del patrimonio.
[16] Piketty, Saez y Zucman (2016) señalan la riqueza como un indicador idóneo para gravar rentas del capital no observables de los últimos deciles y, por lo tanto, un medio para optimizar la imposición.
[17] El paper de FEDEA: Progresividad y Redistribución de la Imposición Patrimonial en España:un Análisis de Microsimulación con el Panel de Hogares (FRANCISCO GARCÍA-RODRÍGUEZ) hace un análisis comparativo muy interesante sobre las diferentes modalidades de IP.


MAGNIFICO ARTICULO. ESTE ES EL GRAVE PROBLEMA DEL MUNDO ACTUAL. LA DESIGUALDAD CRECIENTE AMPLIFICADA POR UNOS SISTEMAS FISCALES CADA VEZ MENOS DISTRIBUTIVOS Y DONDE EL PATRIMONIO PESA MUCHISIMO MENOS QUE LA RENTA GENERADA PARA LA DETERMINACION DE LA CAPACIDAD ECONOMICA Y LA TRIBUTACION DE LAS PERSONAS. SI A ESO LE UNIMOS LAS EXENCIONES DEL I PATRIMONIO Y DEL I DE S Y DONACIONES NOS ENCONTRAMOS CON UN SISTEMA FISCAL DONDE LOS VERDADERAMENTE RICOS TRIBUTAN MENOS QUE LOS DEMAS. DONDE SU IRPF ES UN IMPUESTO SOBRE EL CONSUMO , NO SOBRE LA RENTA QUE NORMALMENTE TRIBUTA, EN SU MAYORIA, EN EL IMPUESTO DE SOCIEDADES MUY INFERIOR AL IRPF Y QUE ADEMAS, DESPUES EL PATRIMONIO ACUMULADO EN LAS SOCIEDADES NO TRIBUTA EN EL I. DE PATRIMONIO Y PASA A LOS HIJOS SIN TRIBUTAR APENAS EN EL IMPUESTO DE SUCESIONES Y DONACIONES. EN ESPAÑA ESTO DESDE LA REFORMA DE R RATO DE 1996 ES ESPECIALMENTE FLAGRANTE E INJUSTO
Me ha gustado mucho este artículo.
Me pregunto, además, por qué seguimos con ese sin fin de deducciones y regímenes especiales en el IS, tan fáciles de corromper y manipular por las consultoras, como venimos observando desde hace demasiados años sin reaccionar… cuanto menos se deje a la precisión legislativa (tan perjudicada, además, por los grupos de presión de toda la vida) y a la interpretación judicial, mejor.
Me pregunto también por qué nadie habla de implementar un índice patrimonial corrector en la tributación por IRPF en vez de caer en los decimonónicos I Sucesiones e I Patrimonio (ya hemos visto mil veces cómo se traspasan los patrimonios de mayor relevancia económica para obviar estas tributaciones.
En mi opinión, no se trata tanto de recuperar figuras tributarias de siempre como de innovar… porque hay margen, lo que falta es creatividad y derribar muros de resistencia al cambio, a lo nuevo.
Gran post. La percepción que tengo desde mis ya 30 años en la Administración Tributaria, más la derivada de la observación de la realidad, es exactamente la que se plasma. Establecer ayudas, monetarias y en especie, en base a la renta declarada, es ya, actualmente, un mal chiste.
La tributación patrimonial se ha abandonado y tiene, además, mala fama en nuestro país. En general, todo lo no sometido a retención, y por tanto, de desembolso directo, se considera un abuso. Por eso se leen y escuchan lamentos relacionados con el pago de los gravámenes de ganancias patrimoniales que no han supuesto, en muchos casos, esfuerzo alguno para su generación.
También la renta es desigual, en términos horizontales. El impuesto de sociedades es una broma de mal gusto, trufado de beneficios fiscales de dudosa eficacia, más debidos al papel de los lobbies en la tramitación legislativa que a verdaderos objetivos de política económica. Y la tributación de actividades empresariales y profesionales, da igual el tamaño, se erosiona por la falta de control efectivo. Frente al mensaje mediático de persecución al emprendedor, la tendencia a largo plazo durante los últimos 20 años ha sido de menor contribución a los ingresos fiscales, pese al crecimiento teórico de los declarantes. La deducción de gastos personales y la omisión de ingresos en ciertos sectores, sigue vigente y cada vez más, pese al pago por medios electrónicos. Y la conversión de empresas individuales en sociedades, es cada vez más rápida y a menor volumen de facturación. A niveles absurdos y generando costes indirectos que no guardan relación con el ahorro fiscal. El teórico, claro. Porque las limitaciones de medios de control frente a la miríada de sociedades en España, hace accesible el fraude a todos los bolsillos. O casi.
Si hablamos de empresas verdaderamente grandes, el descontrol es notable. La movilidad de capitales, la facilidad del comercio internacional y el creciente tamaño de las multinacionales, las hace inalcanzables para administraciones de ámbito nacional. Y aquí aún queremos que las competencias tributarias sean autonómicas… Malos tiempos (fiscales) para vivir de un salario.
¡Quien nos iba a decir hace 30 años, que el impuesto más justo de nuestro sistema tributario sería el IVA! Al menos, los que tienen su riqueza en sociedades y patrimonio (muchas veces también fuera del país), pagan por su consumo. Algo es algo, aunque sea, porcentualmente, menos relevante que para los demás.
Difícil arreglo tiene esto, con los niveles políticos de populismo y corrupción existentes, y con el creciente poder de las corporaciones y lobbies, que financian y controlan, política y legislación. Porque la peor corrupción, la que es cuantitativamente más relevante, es elaborar leyes a medida de generosos contribuyentes (al partido, claro; a cualquiera de ellos).