
Por qué simplificar las comunicaciones tributarias (II)

Share
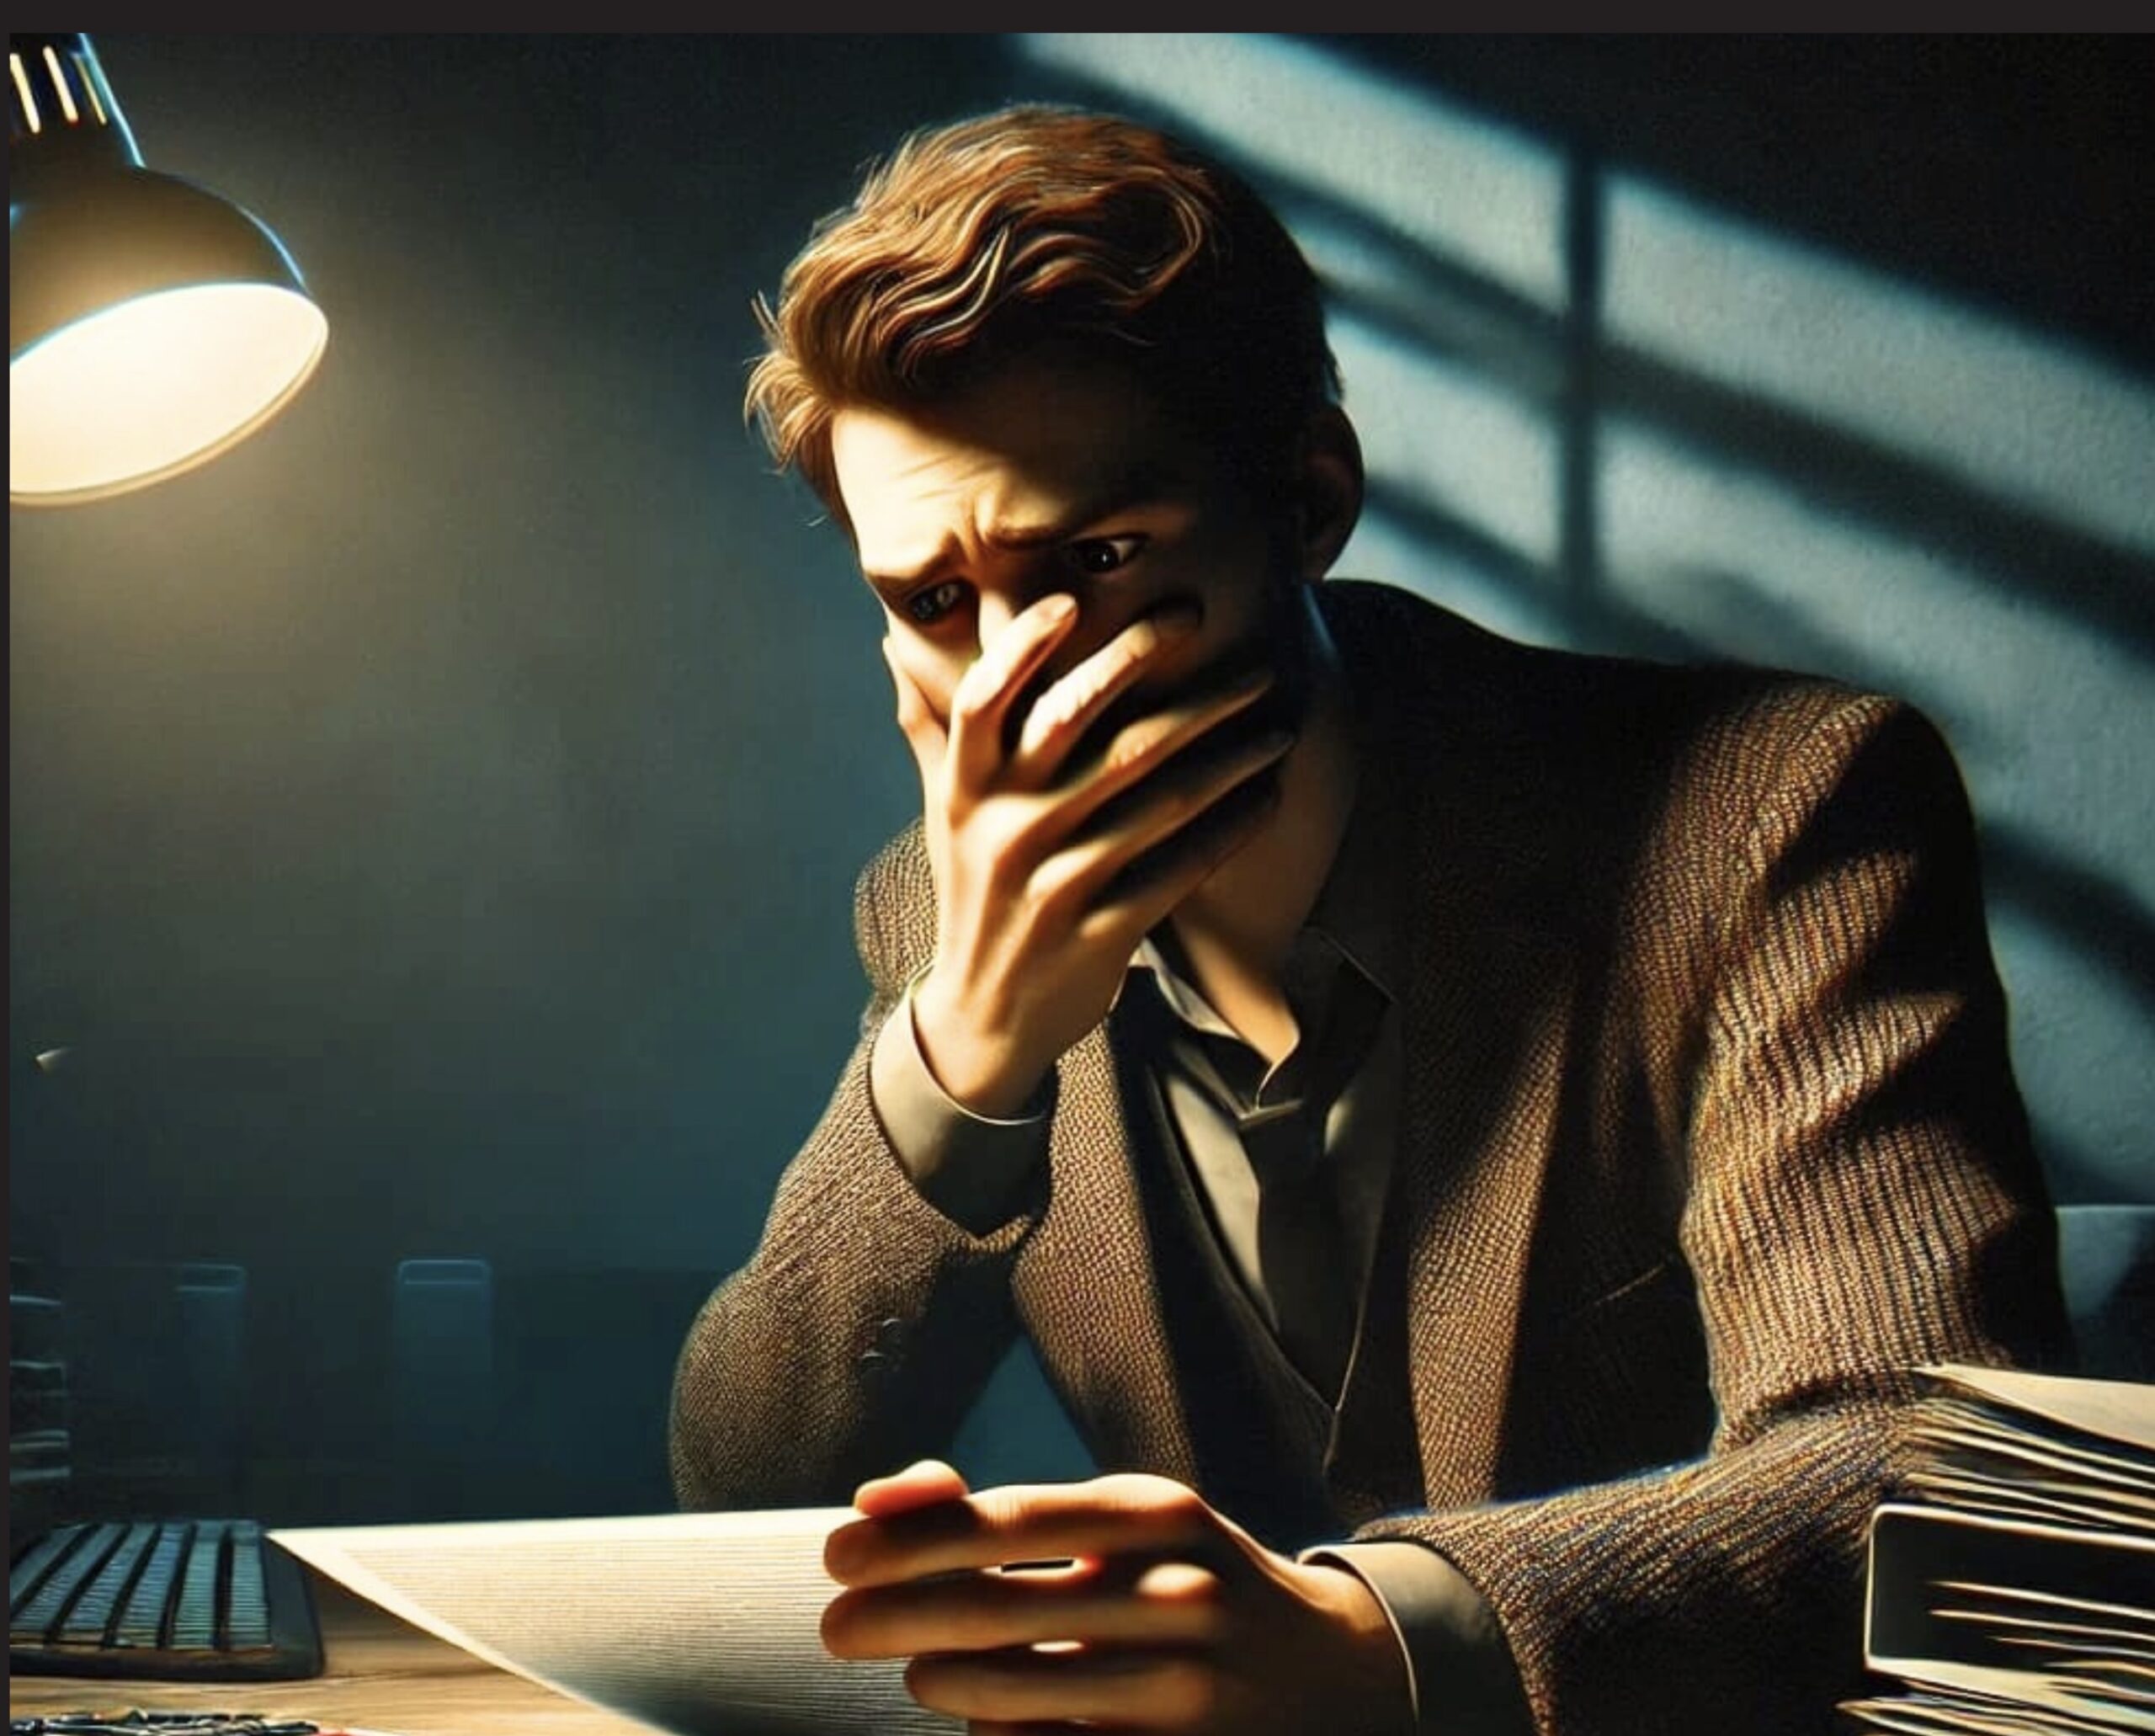
Imagina recibir una notificación de la Agencia Tributaria un lunes por la mañana. Apenas has comenzado tu día y ya te enfrentas a un documento lleno de términos técnicos y referencias legales que parecen sacados de un curso avanzado de derecho tributario. Sientes un nudo en el estómago y un sudor frío recorre tu frente mientras intentas descifrar qué significa exactamente “propuesta de liquidación provisional” o “diligencia de embargo de crédito” y si eso implica que debes pagar más impuestos. Tras leer la carta varias veces, sigues sin entender del todo qué acciones debes tomar y, lo peor de todo, si hay alguna consecuencia negativa por no hacerlo a tiempo. Este escenario, desafortunadamente, es común para muchos contribuyentes y resalta la urgente necesidad de simplificar las comunicaciones tributarias.
La complejidad en el lenguaje de las comunicaciones oficiales no solo causa frustración y ansiedad, sino que también puede llevar a errores involuntarios y al incumplimiento de las obligaciones tributarias.
La simplificación de las comunicaciones tributarias no es solo una cuestión de conveniencia administrativa, sino una necesidad fundamentada en las ciencias del comportamiento. La complejidad en el lenguaje y diseño de los documentos tributarios puede tener efectos significativos en la percepción y el comportamiento de los contribuyentes, impactando directamente en el cumplimiento tributario y la relación entre la ciudadanía y la Administración.
La presunción de complejidad y su impacto
Según García Asensio, Polanco Martínez y Montolío Durán (2022)[i], el cerebro humano puede decidir en fracciones de segundo si un documento será fácil o difícil de entender. Este fenómeno, conocido como “presunción de complejidad”, influye significativamente en cómo procesamos la información visual. Los estudios muestran que el cerebro no encuentra atractiva la complejidad, asociándola inmediatamente con fatiga cognitiva. Esto activa sesgos y heurísticos que juegan un papel crucial en la conducta y los procesos de decisión de los ciudadanos-lectores.
En el contexto de las comunicaciones tributarias, esta reacción inicial puede predisponer negativamente al contribuyente, incluso antes de que haya leído el contenido del documento. La complejidad percibida puede generar ansiedad, confusión y, en algunos casos, llevar a errores involuntarios o al incumplimiento de obligaciones fiscales.
Diseño y redacción: elementos clave en la simplificación
La simplificación de las comunicaciones tributarias abarca tanto el diseño visual como la redacción de los textos. Un diseño claro y atractivo, adaptado a diferentes formatos (papel y digital), puede mejorar significativamente la recepción inicial del documento. Por otro lado, una redacción clara y concisa facilita la comprensión del contenido, reduciendo la carga cognitiva del lector.
Evidencia empírica: el impacto de la simplificación
Diversas Administraciones tributarias han implementado iniciativas de simplificación con resultados notables:
- En el Reino Unido[ii], la simplificación de mensajes y la eliminación de información superflua aumentó la tasa de respuesta a comunicaciones del 5 % al 10 %.
- En Hungría[iii], un proyecto piloto de 2019 que utilizaba mensajes recordatorios simplificados incrementó la tasa de pago de impuestos atrasados en un 1,4 % en promedio, llegando al 2,9 % para los contribuyentes con mayores deudas.
- En Bélgica[iv], un experimento natural realizado entre 2014 y 2016 demostró que el uso de cartas simplificadas y personalizadas aumentó en un 8 % la presentación de declaraciones tributarias y en un 23 % el pago de impuestos atrasados (con periodo voluntario vencido). La simplificación consistió en cartas más cortas, pero conservando la información relevante para esperar una respuesta del contribuyente o, además, para atraer la atención del lector, la información importante se destacó en color y/o se colocó en recuadros.
La percepción de los contribuyentes españoles
El Barómetro Fiscal de 2022 del Instituto de Estudios Fiscales[v] proporciona información valiosa sobre la percepción de los contribuyentes españoles:
- La valoración media de la claridad de los documentos recibidos de la Agencia Tributaria se sitúa en 4,6 sobre 7, indicando un nivel aceptable, pero con margen de mejora.
- El 56 % de los encuestados define el tono de los documentos como “neutro”, pero un 33 % lo percibe como “amenazante” y un 40 % como “intransigente”.
- La comprensión de la terminología tributaria es el aspecto que genera mayor insatisfacción entre los contribuyentes, con una valoración por debajo del punto medio de la escala.
- El 55 % de los encuestados experimenta preocupación al recibir una carta de la Agencia Tributaria, mientras que solo el 17 % siente tranquilidad. ¿Y cómo reducir esa preocupación? Saber el notificado que no va a tener que pagar nada es el factor que más reduciría la preocupación (3,5 puntos sobre 4), seguido de cerca por tener claro qué se pide en la carta y cómo hacérselo llegar correctamente a la Agencia Tributaria (3,4 puntos). Esto subraya la importancia de la claridad en la comunicación y la transparencia en las implicaciones financieras de las notificaciones.
Es interesante tener en cuenta que, a pesar de la preocupación generalizada al recibir comunicaciones de la Agencia Tributaria, la percepción sobre el fraude fiscal entre estos contribuyentes no es necesariamente negativa. Un análisis más detallado de los microdatos del Barómetro revela que, de las personas que experimentan preocupación al recibir una carta de la Agencia Tributaria, el 65 % cree que, aunque existen casos de fraude, en general los impuestos se pagan de manera correcta. Solo el 35 % considera que el fraude fiscal está muy generalizado. Esta discrepancia entre la preocupación personal y la percepción general del cumplimiento fiscal sugiere que las estrategias de comunicación podrían enfocarse en reducir la ansiedad individual, destacando al mismo tiempo los esfuerzos y logros en la lucha contra el fraude fiscal. La simplificación de las comunicaciones, por tanto, no solo mejoraría la comprensión, sino que también podría ayudar a alinear las percepciones individuales con la realidad del cumplimiento tributario.
Justificación y evidencia para la simplificación
En resumen, existen razones contundentes que justifican la necesidad de simplificar las comunicaciones tributarias. Desde el punto de vista sociológico y conductual, la presunción de complejidad y su impacto en la percepción y comportamiento de los contribuyentes son factores cruciales. La evidencia empírica de países como Reino Unido, Hungría y Bélgica demuestra claramente el impacto positivo de estas iniciativas en el cumplimiento tributario y la eficacia de la recaudación. Además, los datos del Barómetro Fiscal español revelan una clara oportunidad de mejora en la claridad y percepción de las comunicaciones tributarias. Aunque estos resultados son prometedores, sería conveniente evaluar de manera rigurosa el impacto de las mejoras implementadas en España para cuantificar sus beneficios específicos en nuestro contexto.
Eficiencia y eficacia de la simplificación en la era de la inteligencia artificial
A pesar de la clara justificación para simplificar las comunicaciones tributarias desde la perspectiva de los derechos de los contribuyentes, es importante considerar la eficiencia y eficacia de este proceso en el contexto tecnológico actual. Con la llegada de los Large Language Models[vi] (LLM, en español: modelos de lenguaje de gran tamaño), surge la pregunta de si la simplificación manual sigue siendo necesaria o si estas tecnologías podrían ofrecer una solución más eficiente.
Los LLM tienen la capacidad de procesar y simplificar textos complejos de manera rápida y precisa, lo que podría revolucionar la forma en que se comunica la Administración con los ciudadanos. Estos modelos podrían, en teoría, adaptar automáticamente el lenguaje técnico a un formato más accesible para el público general, manteniendo al mismo tiempo la precisión legal necesaria.
Sin embargo, es crucial considerar varios aspectos antes de asumir que los LLM pueden reemplazar completamente los esfuerzos de simplificación humana:
- Precisión y responsabilidad legal: Las comunicaciones tributarias tienen implicaciones legales significativas. ¿Podemos confiar plenamente en los LLM para mantener la precisión legal necesaria?
- Personalización y empatía: La simplificación no solo implica hacer el lenguaje más claro, sino también más empático y adaptado a las necesidades individuales de los contribuyentes. ¿Pueden los LLM capturar estos matices?
- Supervisión humana: Incluso con el uso de LLM, sería necesaria una supervisión humana para garantizar la calidad y adecuación de las comunicaciones simplificadas.
Ejemplo práctico: Simplificación de una notificación tributaria mediante LLM
Para ilustrar cómo los Large Language Models (LLM) podrían aplicarse en la simplificación de comunicaciones tributarias, vamos a utilizar un ejemplo real: una notificación del trámite de alegaciones y propuesta de liquidación provisional en concepto de Impuesto sobre la Renta de las Personas Físicas (IRPF) correspondiente a un ejercicio específico. En este caso, la razón de la notificación es la incorrecta aplicación de una deducción autonómica.
Este tipo de notificación suele contener lenguaje técnico y referencias legales que pueden resultar complejas para el contribuyente promedio. Nuestro objetivo es ver cómo los LLM más conocidos, específicamente ChatGPT con su modelo GPT-4o y Claude 3.5 Sonnet (ambos gratuitos), podrían procesar y simplificar este documento.
Primero, anonimizamos los documentos para no subir ningún tipo de información personal. A continuación, subimos el documento con el siguiente prompt (instrucción):
“He recibido una notificación oficial de la Agencia Tributaria titulada ‘NOTIFICACIÓN DEL TRÁMITE DE ALEGACIONES Y PROPUESTA DE LIQUIDACIÓN PROVISIONAL’ relacionada con mi declaración del Impuesto sobre la Renta de las Personas Físicas (IRPF). Por favor, explícame en términos sencillos:
- ¿Qué significa exactamente esta notificación?
- ¿Qué acciones debo tomar en respuesta a esta notificación?
- ¿Debería preocuparme por las posibles consecuencias?
- ¿Qué plazos debo tener en cuenta?
- ¿Hay algo más importante que deba saber sobre esta situación?
Por favor, proporciona explicaciones claras y concisas, evitando jerga técnica en la medida de lo posible.”
La respuesta resumida de ambos modelos puede leerse en el siguiente enlace: https://chatgpt.com/share/7e9774cc-c4a9-458e-b3d8-5c5f7c4ea69c y una tabla comparativa a continuación: https://docs.google.com/document/d/1Gdw8jzxxd7_5FanMYw0QfVw3trrIt1Os/edit?usp=sharing&ouid=107283438076213627947&rtpof=true&sd=true
La simplificación de las comunicaciones tributarias es una necesidad imperativa en la era de la transparencia y la participación ciudadana. Los estudios conductuales y la evidencia empírica demuestran que un lenguaje claro no solo mejora la comprensión, sino que también fomenta el cumplimiento voluntario y reduce la preocupación de los contribuyentes. Sin embargo, la llegada de los LLM plantea nuevas preguntas: ¿Podrían estas tecnologías ofrecer una solución más eficiente que la simplificación manual?
Mientras navegamos por estas aguas inexploradas, una cosa queda clara: la forma en que las Administraciones tributarias se comunican con los ciudadanos debe evolucionar, y la Agencia Tributaria ya ha dado los primeros pasos. El desafío ahora es encontrar el equilibrio adecuado entre la precisión legal, la empatía humana y la eficiencia tecnológica.
Pablo Grande Serrano, Inspector de Hacienda del Estado
Las opiniones expresadas en las publicaciones del blog «NOSÓLOIMPUESTOS» son de la exclusiva responsabilidad de sus autores, pudiendo no coincidir con las de IHE
[i] GARCÍA ASENSIO, María Ángeles, POLANCO MARTÍNEZ, Fernando y MONTOLÍO DURÁN, Estrella. «Redacción clara: un nudge y una respuesta a la exigencia democrática de transparencia en la comunicación entre la Administración y la ciudadanía» en PONCE SOLÉ, Juli (Coord.). Acicates (nudges), buen gobierno y buena administración. Aportaciones de las ciencias conductuales, nudging y sectores público y privado, Marcial Pons, 2022.
[ii] Behavioural Insights Team. “EAST – Cuatro maneras simples de aplicar las ciencias del comportamiento”, 2018. Recuperado de: https://www.bi.team/wp-content/uploads/2018/12/BIT-Publication-EAST_FA_ESPAN%CC%83OL_09_FEB_2018.pdf
[iii] KANIZSAI KATALIN, Dra. (2022) Behavioural interventions in payment notifications. Recuperado de https://www.iota-tax.org/news/behavioural-interventions-payment-notifications.
[iv] DE NEVE, Jan-Emmanuel, IMBERT, Clement, SPINNEWIJN, Johannes, TSANKOVA Teodora, y Maarten LUTS. (2021). How to improve tax compliance? Evidence from population-wide experiments in Belgium. Journal of Political Economy, 129(5), 1425-1463. https://doi.org/10.1086/713096
[v] Instituto de Estudios Fiscales. (2023). Opiniones y actitudes fiscales de los españoles en 2022 (Documento de trabajo No. 7/2023). Recuperado de https://www.ief.es/docs/investigacion/barometro/Barometro-2022.pdf
[vi] Los Large Language Models (LLM) son sistemas de inteligencia artificial avanzados diseñados para procesar y generar lenguaje natural. Funcionan analizando enormes cantidades de texto para aprender patrones lingüísticos y de conocimiento. Cuando se les presenta una tarea o pregunta, utilizan este aprendizaje para generar respuestas coherentes y contextualmente apropiadas. Los LLM pueden realizar una amplia variedad de tareas lingüísticas, desde responder preguntas y resumir textos hasta traducir idiomas y generar contenido creativo. Esta explicación ha sido generada por Claude, un LLM desarrollado por Anthropic.

Felicidades , Pablo!
Hace 25 años un regional de gestión tributaria en valencia ( José Antonio González Vidosa) planteó estas reflexiones con alternativas para la época a su departamento…casi lo “sacan a gorrazos “ de la organización .
En un curso de verano en Georgia state ( con mucha gente del ief escuchando) 3 charlas fueron sobre experiencias con éxito en esta materia en países muy desarrollados.
El avance ha sido mínimo. Mucha suerte !!
Muchas gracias, Eduardo, por tu comentario y por compartir esa valiosa perspectiva histórica. Es fascinante y, a la vez, un poco desalentador saber que estas ideas llevan tanto tiempo sobre la mesa.
El ejemplo del regional de Gestión Tributaria de Valencia (José Antonio González Vidosa) es un perfecto ejemplo del sesgo del statu quo, tan fuerte en las Administraciones…de todo el mundo por lo que veo.
Gracias, de nuevo, por parar a leer el blog y dedicar un rato de tu tiempo a comentar.
Buenos días. Muchas gracias por tu artículo tan oportuno. En mi opinión, un lenguaje preciso en una área, cualquiera, de conocimiento es absolutamente imprescindible e ineludible para sus profesionales. Pensemos en la Medicina. En nuestro ámbito tributario sucede lo mismo. Lo que no es admisible es seguir con esa misma terminología cuando el receptor es lego en la materia. Hoy, podríamos, tal vez, defender que es un derecho del ciudadano-contribuyente que la Administración dirija su comunicación de forma ampliamente comprensible so pena de nulidad de las actuaciones realizadas por obscuridad. Aquí, por quiebra del principio de buena fe y vulneración de la confianza legítima que el ciudadano debe tener en una Administración pública a su servicio.
Muchas gracias, Mario, por dedicar tu tiempo en leer esta segunda entrada y dejar tu opinión. En muchos ámbitos lo que sucede, a mí parecer, es que los documentos son técnicos (también los informes médicos), pero hay interlocución con un profesional que lo traduce. Ahora bien, si queremos ser una administración eficaz y eficiente, que actúa de oficio (a diferencia de otras), no cabe sino adaptarnos a cada destinatario. La precisión en el lenguaje creo que en entre operadores públicos aporta calidad y comprensión, pero con legos todo se viene abajo. En ese punto creo que la IA generativa puede ser un valor añadido sustancial. Por último, la nulidad de las actuaciones me parece desproporcionado, ¿cual sería el nivel de comprensibilidad que permitiría considerar superado el requisito? Tampoco pueden ser iguales las comunicaciones com grandes empresas, que las enviadas a pequeños empresarios con 15 años de experiencia, que las enviadas a nuevos empresarios… En todo caso, la Administración debe esforzarse en que se le entienda, si es que quiere conseguir que sus actualizaciones sean existosas o, al menos, que no dejen serlo porque no se entiendan.