
Lealtad, uniformidad, solidaridad y cooperación en el federalismo alemán

Share
En algunos trabajos técnicos que publiqué en su momento[1] expliqué cómo se reparten los recursos públicos en la República Federal de Alemania. Por entonces prestaba servicios en la Embajada de España en Berlín y seguía muy de cerca esta materia, lo que permitió a D. Pablo García-Berdoy, gran embajador con el que tuve la suerte de trabajar, confirmar a D. Josep Borrell ciertos extremos sobre el sistema de financiación alemán, que éste recogió en su famosa publicación sobre las cuentas y los cuentos de la independencia catalana[2].
Uno de esos extremos es la inexistencia de estudios de balanzas fiscales en Alemania[3], algo que ya quedó reflejado en esos trabajos a los que aludía al principio. Esa ausencia de estimaciones de saldos fiscales territoriales es una decisión consciente, porque ese tipo de análisis admite toda clase de conclusiones, según los criterios que se apliquen en la asignación territorial de ingresos y gastos públicos, por lo que se prestan a fáciles manipulaciones de la opinión pública, como muy bien muestra en España el ejemplo de “Espanya ens roba”.
Actuando sin el condicionante territorial se pone mejor el foco en lo que objetivamente más necesita la población. Algo así es lo que contestó en 2009 el Secretario de Estado parlamentario del Ministerio de Finanzas alemán, D. Karl Diller, al diputado liberal del Bundestag D. Jürgen Koppelin, quien le había interpelado sobre la distribución del gasto público federal por estados federados (Länder)[4]. La respuesta del Secretario de Estado, recogida en el diario de sesiones[5], fue que los gastos federales no atienden a consideraciones de reparto regional, por lo que no existe el desglose en los registros contables públicos que hiciera posible facilitarle esa información.
Un estado federal como el alemán busca compaginar la soberanía competencial de sus estados federados con la uniformidad de las condiciones de vida de todos los ciudadanos integrantes de la nación, en un marco de colaboración solidaria y leal.
En ese contexto, sirvan los siguientes apuntes sobre algunos rasgos del federalismo alemán que muestran un camino muy diferente al que hemos emprendido en España:
1º Lealtad a la nación alemana. Los bávaros, los renanos y otros pueblos alemanes tienen un fuerte sentimiento de pertenencia, pero en sus territorios no prosperan los movimientos políticos nacionalistas, quizás porque Alemania solo existe como nación desde 1871. Hasta entonces existía un anhelo generalizado entre los atomizados reinos alemanes por la consecución de un Estado grande y fuerte, como bien reflejaba una poesía de 1841 del poeta romántico August H. Hoffmann, que se tomó como letra para el himno alemán[6].
2º Legislación tributaria federal. La Ley Fundamental de Bonn de 1949 (Grundgesetz, GG) configuró una república federal fuertemente descentralizada, por imposición de los países aliados tras la guerra mundial, pero que fue evolucionando en muchos aspectos hacia la centralización, cuando se veía necesaria una regulación común para toda la nación. Es el caso, por ejemplo, de la regulación normativa de los grandes impuestos (Renta, IVA, Sociedades…), exclusivamente federal, sin que pueda existir, por tanto, competencia fiscal entre los 16 Länder.
3º. Solidaridad. Los Länder administran todos los impuestos, pero no les corresponde directamente la recaudación que obtienen en sus respectivos territorios. La GG establece en su artículo 106.3 que los impuestos sobre rentas se han de repartir a partes iguales entre Bund y los Länder, y se remite a una ley federal para el reparto de IVA, bajo determinadas condiciones.
Todo lo recaudado por IVA (291.400 millones de euros en 2023) va a una caja común. En 2023 (los porcentajes cambian cada año) un 47,5% (138.415 millones €) fue para el Bund, un 49,7% para los Länder (144.825,8 millones €) y un 2,8% para los municipios. La parte de los Länder se reparte atendiendo a criterios de solidaridad interterritorial, para garantizar que todos los Länder disponen de suficiente capacidad financiera[7], y sin que tenga relevancia alguna lo que recaudó cada uno.
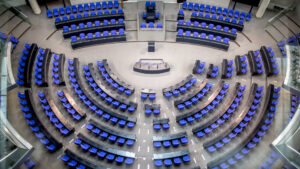
El pleno del Bundestag en el antiguo edificio del Reichsta.
La parte de la recaudación de IVA 2023 para los Länder se reparte, en un principio, en proporción al número de habitantes que tiene cada uno. Ese reparto inicial se corrige en función de la posición de cada Land, por su capacidad financiera, respecto a la media de todos, de forma que los que están por encima de la media ceden al fondo común, de su parte en el reparto del IVA, un 63% del exceso sobre la media, mientras que los que están por debajo reciben adicionalmente un 63% del déficit de capacidad financiera que tienen respecto a la media. Sirvan como ejemplo los datos de los dos estados con mayor y menor capacidad financiera en 2023, es decir, Baviera y Turingia:
| Baviera | Turingia | |
| Capacidad financiera antes del reparto de IVA | 127,2% | 55,7% |
| Participación porcentual en el reparto IVA en función del nº de habitantes | 15,9% | 2,5% |
| Capacidad financiera tras el reparto de IVA | 120,3% | 72,9% |
| Cesión (-) o ingreso adicional (+) sobre lo inicialmente recibido por IVA | -9.130 mill.€ | +1.933 mill.€ |
| Capacidad financiera tras la nivelación financiera | 107,5% | 90,0% |
| Transferencias federales adicionales de refuerzo a los más débiles | — | 1.242 mill.€ |
| Capacidad financiera tras las transferencias federales | 107,5% | 100,8% |
Fuente: Ministerio de Finanzas alemán. BMF-Monatsbericht März 2024. www.bundesfinanzministerium.de
De esta forma, 18.324 millones de € de la recaudación de IVA que habían correspondido, en un principio y por el número de sus habitantes, a los Länder “ricos” (Baviera, Baden-Wurtemberg, Hesse, Renania-Palatinado y Hamburgo), fueron asignados al resto de los Länder.
Siendo el IVA un impuesto al consumo, parecen más lógicas estas reglas de reparto que la tosca pretensión de que una comunidad autónoma como Cataluña se quede con lo recaudado por IVA en su territorio, pues ese criterio atiende a la localización de quienes hacen las entregas de bienes y las prestaciones de servicios, y no a la localización de los consumidores finales. En 2005 hice el ejercicio de calcular lo que ocurriría en España aplicando las reglas alemanas por entonces vigentes (han sufrido varios cambios, el último a partir de 2020, aunque la esencia del reparto solidario permanece). Según mi estimación de entonces, para una recaudación obtenida en Cataluña por IVA de 5.200 millones, corresponderían a esa comunidad en el reparto unos 2.500 millones, mientras que Andalucía, con una recaudación en su territorio de 1.200 millones de euros, recibiría algo más de 5.000 millones[8]. Creo que hoy resultarían más diferencias, porque en 2005 el reparto del IVA solo suponía una parte de la nivelación financiera entre los Länder, mientras que las reglas actuales hacen recaer todo el efecto redistributivo en ese reparto.
4º Cooperación para la uniforme prestación de servicios tributarios. Los planes de “financiación singular” para Cataluña implican, entre otras, una amenaza inquietante: la partición de la Agencia Estatal de Administración Tributaria, AEAT. Si algo nos envidian en otros países, especialmente en Alemania, es la gran capacidad de gestión que tiene la AEAT, especialmente por su puntero sistema integrado de información.
¿Se puede ceder a las comunidades autónomas la gestión de los grandes impuestos? Por poder, se puede, pero sería un puro dislate, pues solo serviría para empeorar, y mucho, lo que ahora funciona bien. Alemania tiene una gestión descentralizada, pero paga por ello un elevado peaje: su administración tributaria era modélica antes de la era de la informatización, pero hace tiempo que se quedó anticuada, es más costosa y más lenta que la nuestra. Funciona, pese a su menor eficiencia, gracias a la leal cooperación entre el Bund y los Länder, y la de éstos entre sí, que permite la uniformidad en la prestación de servicios tributarios en todo el país. Un ciudadano que traslada su domicilio de un Land a otro no sufre cambios relevantes en los procedimientos para cumplir con sus obligaciones tributarias, y tampoco sufren diferencias relevantes las empresas que operan en varios territorios. Eso se consigue porque multitud de aspectos procedimentales se someten a debate y votación, sin que el Bund tenga voto preferente, de tal forma que todos los Länder asumen la decisión adoptada por mayoría, aunque hubieran votado en contra ¿Sería posible algo así en España? No parece.
Daniel Martínez Egaña, Inspector de Hacienda del Estado
Las opiniones expresadas en las publicaciones del blog «NOSÓLOIMPUESTOS» son de la exclusiva responsabilidad de sus autores, pudiendo no coincidir con las de IHE
[1] – Daniel Martínez Egaña. “La solidaridad interterritorial alemana”. Instituto de Estudios Fiscales. Documento de trabajo nº 10/2013; “El federalismo en Alemania: su reparto de los recursos públicos”. Cuadernos de Información Económica. FUNCAS. Julio-agosto 2014.
[2] .- Josep Borrel y Joan Llorach. “Las cuentas y los cuentos de la independencia”, Catarata, 2015.
[3] .- Para los no iniciados y en términos sencillos, son estudios que cuantifican y confrontan entre sí los ingresos y los gastos públicos de cada región para determinar un saldo de “superávit” o “déficit” fiscal de cada uno respecto a los demás.
[4] .- Daniel Martínez Egaña. “La solidaridad interterritorial, op.cit.
[5] .- Bundestag, 16. Wahlperiode, Drucksache 16/12025.
[6] .- Especialmente en su conocida estrofa “Deutschland, Deutschland über alles, über alles in der Welt”, que literalmente sería “Alemania, Alemania sobre todo, sobre todo en el mundo”, con lo que el poeta intentaba reflejar la aspiración por la nación alemana, como lo más importante del mundo, pero que fue suprimida del himno tras la II guerra mundial porque los nazis le dieron otro sentido, algo así como Alemania sobre el mundo (para avasallarlo).
[7] .- La referencia de capacidad financiera de cada Land (“Finanzkraftmesszahl”) se obtiene dividiendo sus ingresos tributarios, computando también en un 75% los ingresos tributarios de sus municipios, dividido por el número de sus habitantes, conforme al censo que ofrece la Oficina Federal de Estadística a 30 de junio de cada año.
[8] . Daniel Martínez Egaña. “En todas partes cuecen ‘Kartoffeln’”, diario Cinco Días, edición del 11 de mayo de 2005.

Muy claro y bien explicado. Estoy harto de leer que en Alemania ya existe lo que piden los catalanes; no es cierto
Buenos días.
Muchas gracias. Una muy clara y técnica exposición de cómo se resuelven las cuestiones de financiación de los servicios públicos en las sociedades actuales alejada de la controversia política del día a día.
Buen artículo Daniel, se nota tu experiencia en el asunto, enhorabuena!
Una anecdota sobre el caracter alemán la viví realizando unas prácticas en Estocolmo a finales de los 90. La empresa incorporó ese verano a dos estudiantes españoles y a dos alemanes, montó dos pequeños equipos por nacionalidad y nos asignó dos proyectos software. Completada esa fase de formación (1 mes) de entre los dos estudiantes alemanes, uno programaba mejor que el otro, de modo que ambos acordaron repartirse el trabajo de la siguiente manera: el más experto se encargaría del desarrollo (tiempo efectivo de trabajo dos meses y medio) y el otro de documentarlo (tiempo efectivo de trabajo: dos semanas, una vez finalizó el anterior su parte).
Tras ese acuerdo tan asimétrico, no escuchamos al primero, ni por supuesto al segundo, proferir ni una sola queja.
A ojos de un españolito, aquel reparto que parecía una locura, acabó resultando una lección de leal cooperación entre alemanes, tan inusual en nuestro país.