La factura del cupo catalán

Share
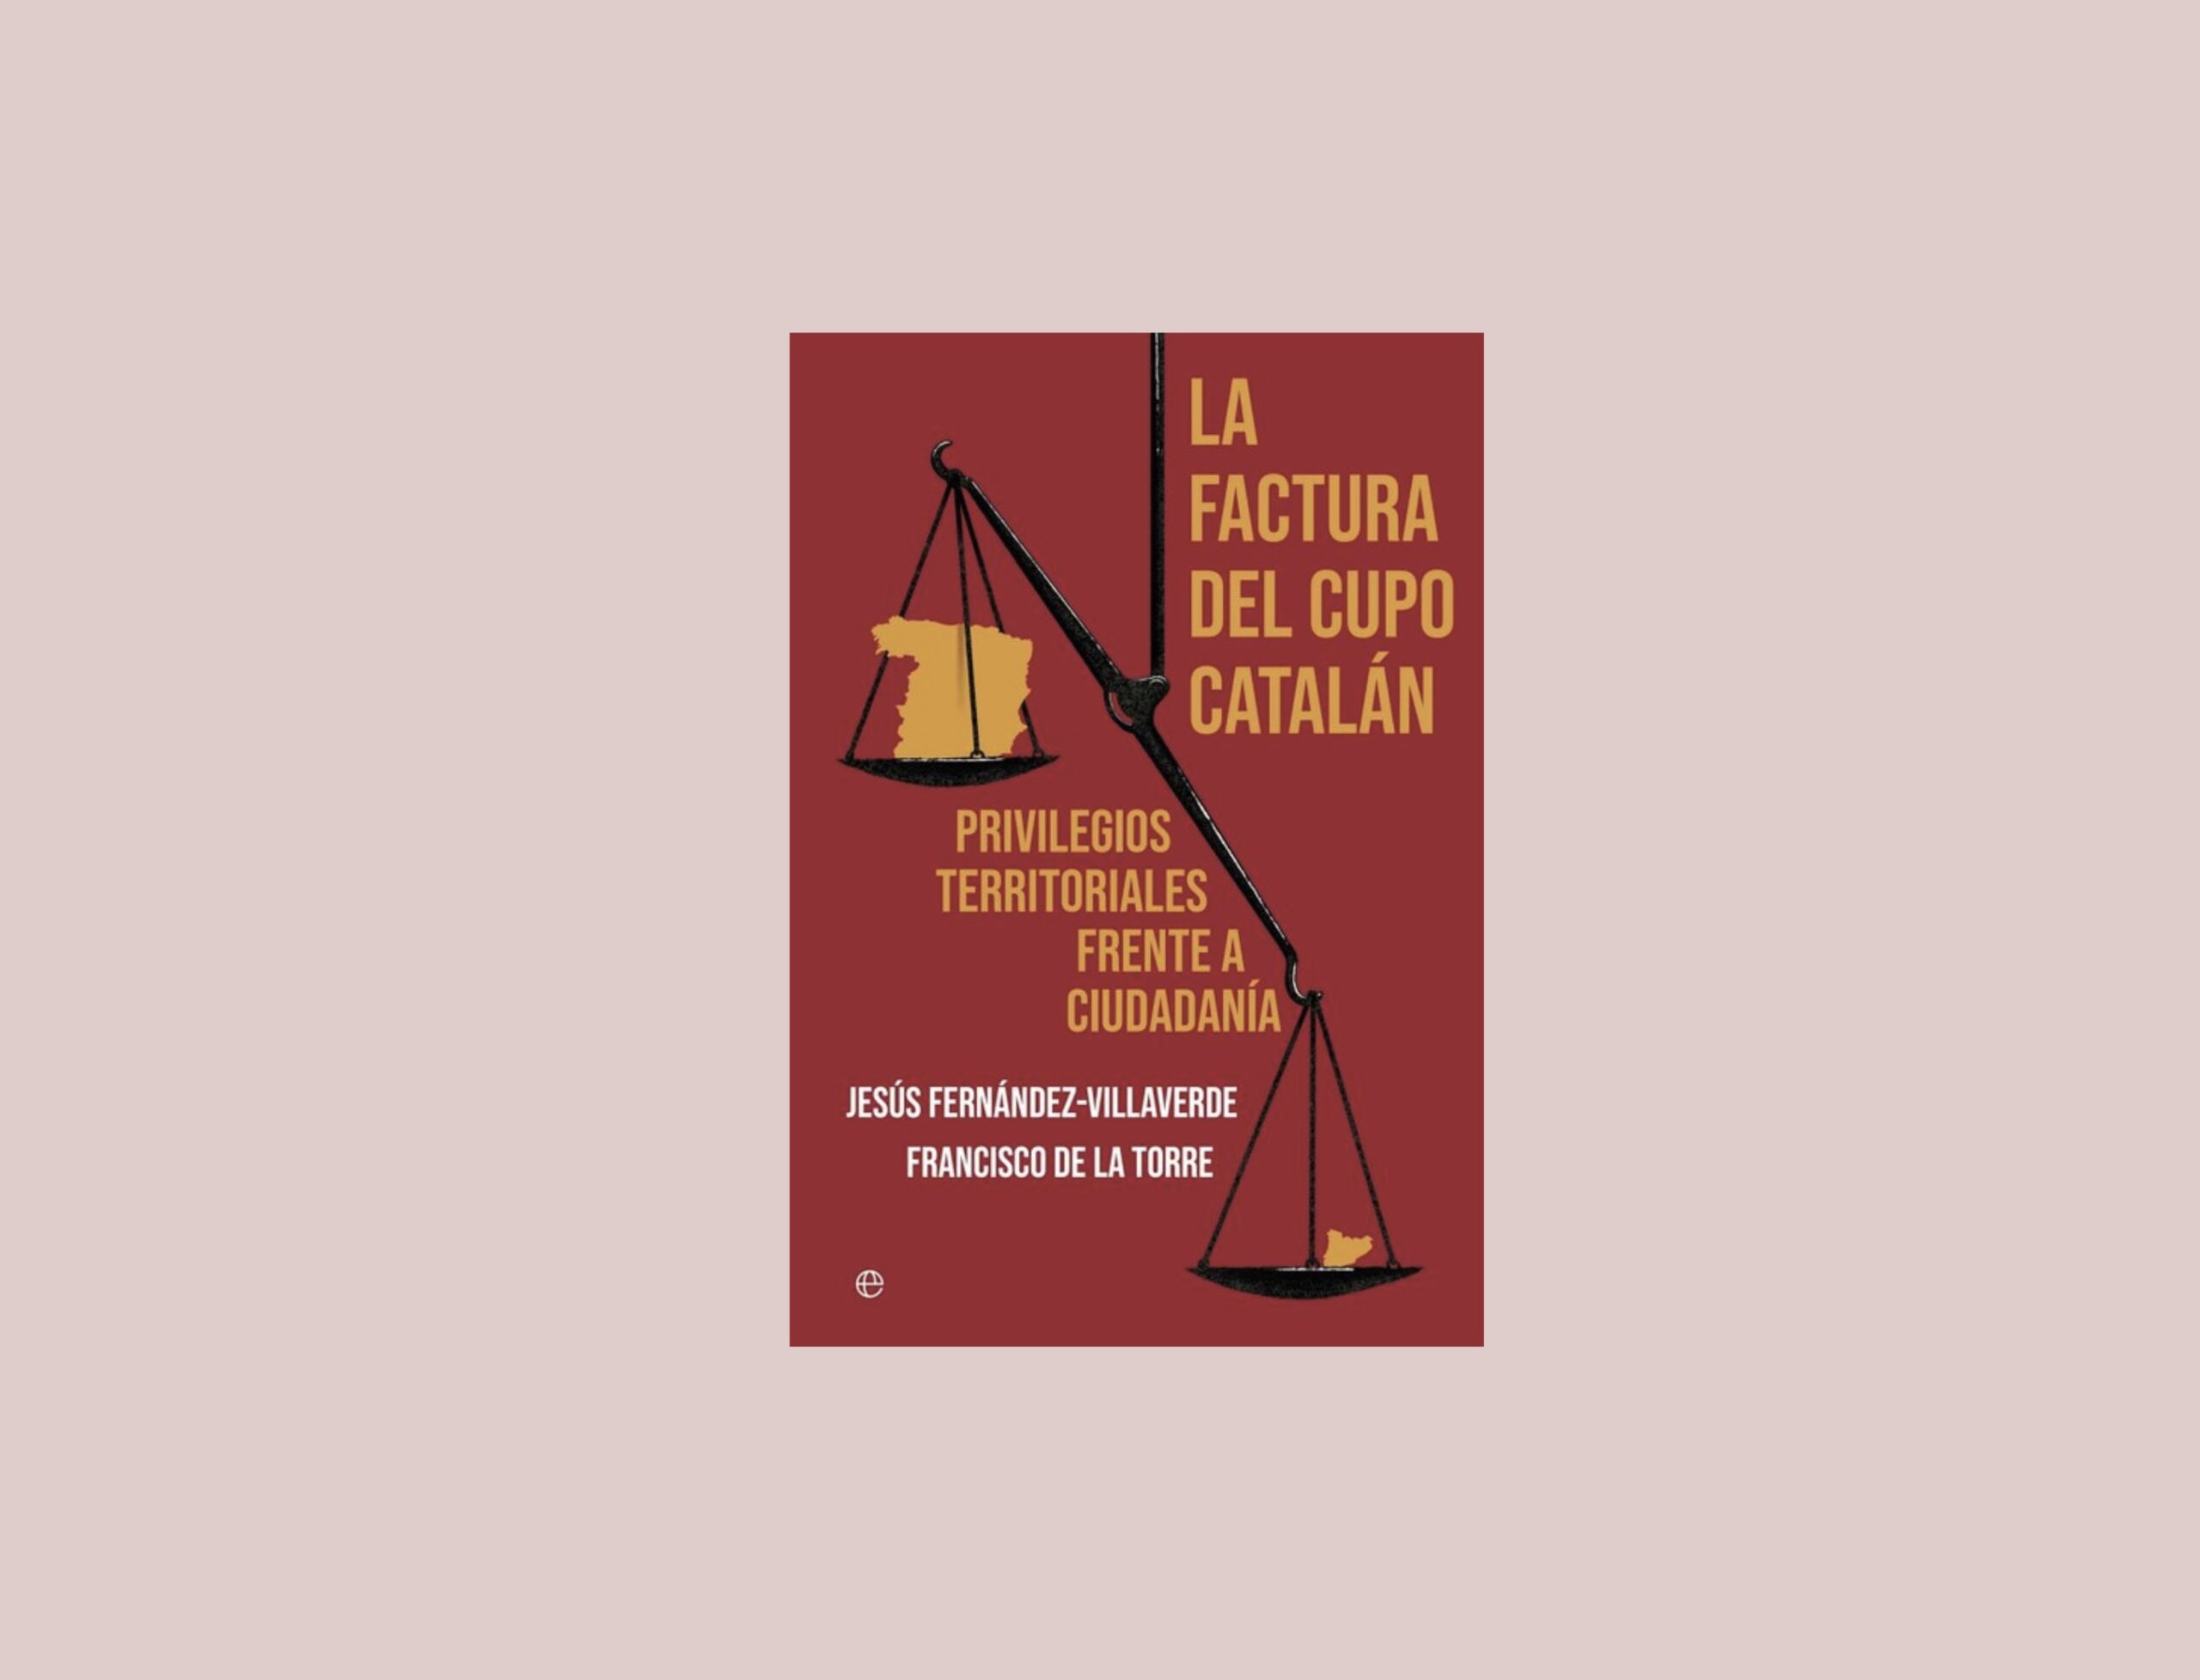
Hoy llega a las librerías mi tercer libro, “La factura del cupo catalán. Privilegios territoriales frente a ciudadanía” (La Esfera de los Libros). Creo que es un libro necesario y, precisamente por eso, preferiría no haberlo escrito. Y eso no lo digo por mi coautor, el profesor de la Universidad de Pensilvania, Jesús Fernández-Villaverde, que no sólo es uno de los economistas españoles más brillantes, y buen amigo, sino que, además, escribe francamente bien. De hecho, si hubiese escrito este libro yo solo, hubiese quedado mucho peor. Pero, con todo, me hubiese gustado que no hubiese un motivo para escribirlo, y, obviamente lo hay.
El acuerdo entre el PSC y ERC de 29 de julio de 2024 no es un acuerdo de investidura más, ni sólo genera obligaciones entre los que lo suscribieron. Ese acuerdo, bendecido y garantizado por el PSOE y el actual gobierno de España, aspira a una modificación sustancial de nuestro sistema autonómico, es decir del reparto de nuestro poder territorial. Además, afectará sustancialmente a la financiación de nuestro estado social. Como las Comunidades Autónomas son las encargadas de proveer los servicios de educación, sanidad y buena parte de los servicios sociales, una alteración sustancial de su financiación afectará a la efectiva prestación de estos servicios públicos en todo el territorio.
Es evidente que, el aumento de financiación de una Administración no sale de la nada, sino que proviene bien del aumento actual o futuro de los impuestos (vía déficit) de los habitantes del resto de España, o bien de que el gasto allí se reduzca, es decir de recortes en servicios públicos en otros territorios. Además de ese coste, se suele ignorar que descoyuntar el sistema fiscal tampoco es gratis. Y recordemos que un sistema fiscal vale en la medida en que lo hace la administración tributaria encargada de gestionarlo. Sustituir la Agencia Tributaria, troceándola mediante una OPA hostil de la Generalitat de Cataluña a la Delegación Especial de la Agencia en Cataluña tendrá un coste no sólo en la recaudación de impuestos, sino también en los servicios de asistencia al contribuyente.
Sin embargo, la realidad es que un sistema parecido al que se quiere implantar en Cataluña ya existe en el País Vasco y Navarra. Y los resultados que perciben sus habitantes no han sido negativos precisamente. Sin embargo, estos costes de fraccionamiento del sistema fiscal existen, lo que ocurre es que se han centrifugado al resto de los habitantes de España. La realidad es que, por ejemplo, el 80% de la recaudación del IVA de Navarra procede del consumo en el resto de España. El ajuste del IVA, es decir el pago trimestral que realiza la Agencia Tributaria a las Administraciones Forales excede sistemáticamente del cupo vasco y de la aportación navarra. Además, una parte de las pensiones contributivas de toda España, incluyendo el País Vasco y Navarra, se está pagando con impuestos. Pero estos impuestos sólo proceden de los contribuyentes de territorio común. Por todas estas razones, no sólo es que la primera y tercera comunidad en renta per cápita (País Vasco y Navarra) no contribuyan en nada a la solidaridad interterritorial, sino que perciben recursos fiscales de los habitantes del resto de España, que de media son más pobres.
La clase política catalana, o al menos una parte de ella, aspira a un sistema de financiación que “obtenga un resultado similar al del concierto económico”. Esto supondría para Cataluña prácticamente doblar la financiación que percibe del sistema de financiación. Y aunque la negociación del “cupo catalán” no llegase a un resultado efectivo negativo (como ocurre en el País Vasco y Navarra), el recorte de financiación del resto de las autonomías, o de las pensiones sería sustancial, porque no hay otras alternativas. Por supuesto, los problemas que supone el sistema foral como el inevitable aumento de la burocracia, el aumento del coste de recaudación de los impuestos o, especialmente, los graves perjuicios en la lucha contra el fraude, no se solucionarían, sino que se multiplicarían.
Lo peor de todo esto es que, además, no va a solucionar los graves problemas económicos generados por el “procés per la independencia”. Desde 2017 la comunidad autónoma que menos ha crecido en PIB per cápita es Cataluña. Y los problemas presupuestarios sistemáticos de Cataluña no proceden de una menor financiación per cápita (salvo que comparemos con las forales) sino de un exceso sistemático de gasto. Todo esto lo explicamos y lo detallamos con números, tablas y gráficos en el libro.
Creo que las primeras líneas de presentación del libro debían ser en este blog, “No solo impuestos”, por varias razones. La primera es que un blog impulsado por IHE, la Asociación de inspectores de Hacienda del Estado, una de las escasas entidades que ha estado a la altura de las circunstancias ante esta mutación constitucional, a peor, por la puerta de atrás. Además, creo que todos los que tenemos una mínima formación técnica debemos intentar impedir los disparates, que, tarde o pronto, se pagan carísimos. Porque hay algunas leyes que no se pueden incumplir, porque no son más que la expresión de las relaciones necesarias existentes entre las cosas. Y muchas leyes económicas lo son. La fragmentación y el aislamiento son siempre una receta para la pobreza, tanto en Cataluña como en Washington.
La principal impulsora de este blog fue mi querida amiga, compañera de promoción y antigua vicepresidenta de IHE, Ana Alonso, recientemente fallecida. Ana también fue la última delegada de la Escuela de Hacienda Pública en Cataluña. Ese fue, según ella, el puesto de trabajo que más le gustaba. Efectivamente, como tantas otras cosas, lo hacía muy bien. Y, además, tenía razón en que esos recortes, como muchos otros, fueron un error. El ahorro presupuestario fue ridículo, y la formación tributaria y la presencia del Estado en Cataluña, quedó devaluada.
En mi promoción, la segunda de IHE (1999) ya han fallecido cuatro compañeros (éramos 45), Silvia Serra, María Bellido, Joan Iglesias y ahora, Ana Alonso, todos demasiado pronto. Descansen en Paz. Los que quedamos vivos, sólo podemos contarlo, aprovechando este espacio virtual que nos legó Ana.
Espero que, como en los dos libros anteriores, muchos compañeros se animen a leer, y a comentar. Seguro que pueden aportar reflexiones muy interesantes a un debate que nos afecta a todos, tanto por la función de dirigir la aplicación del sistema fiscal, como especialmente como ciudadanos.
Francisco de la Torre Díaz. Inspector de Hacienda. Coautor de “El cupo catalán. Privilegios territoriales frente a ciudadanía” (La esfera de los libros, 2025).
Puedes LEER el artículo de presentación del libro publicado en El Confidencial. com.
*Las opiniones expresadas en las publicaciones del blog «NOSÓLOIMPUESTOS» son de la exclusiva responsabilidad de sus autores, pudiendo no coincidir con las de IHE