
Presión fiscal y percepción: los datos, la intuición y el falso amigo del esfuerzo fiscal

Share
1. Las preguntas que dejó el artículo anterior
Este artículo nace de las reacciones a un post anterior, publicado por uno de nosotros (Pablo) en el Blog Fiscal de Crónica Tributaria, sobre la “Convergencia fiscal de España con la UE y la OCDE¹. La conclusión de aquel artículo era que España ha recortado su distancia con la media europea en presión fiscal: de más de cinco puntos porcentuales a poco más de tres. En términos agregados, estamos en una posición intermedia, razonablemente alineada con nuestro nivel de renta.
Ahora bien, los datos agregados no muestran la distribución de esa presión entre los contribuyentes. Puede haber sobrecarga fiscal en determinados grupos, especialmente en las rentas medias del trabajo.
Conviene recordar que la línea de regresión que relaciona PIB per cápita con presión fiscal es descriptiva, no prescriptiva: muestra una tendencia, pero no establece un nivel óptimo ni legitima por sí sola la carga actual. De hecho, según un documento ocasional difundido por el Banco de España, en torno a la mitad del incremento de la ratio IRPF/PIB entre 2019 y 2023 se explica por la progresividad en frío (la inflación eleva las rentas nominales y, con ellas, los tipos efectivos, sin que los parámetros de la tarifa se ajusten). En términos absolutos, la recaudación de 2023 habría sido aproximadamente 11.000 millones inferior de haberse actualizado los parámetros fiscales plenamente (Balladares y García-Miralles, 2024)¹⁶. La AIReF cifra este efecto en 0,6 puntos del PIB de recaudación adicional acumulada desde 2019, frente a los apenas 0,2 puntos que las medidas correctoras han devuelto (AIReF, 2026)¹⁷.
En este contexto, el crecimiento del PIB per cápita no puede identificarse sin más con un aumento equivalente de la capacidad contributiva efectiva de los hogares, cuya renta disponible real ha mostrado una evolución más contenida.
Aquella conclusión generó un debate rico en los comentarios. Las preguntas que surgieron podemos agruparlas en tres bloques.
El primero: ¿no habría que ajustar la presión fiscal por la capacidad económica de cada país? Si España es más pobre que Alemania, pero pagamos casi lo mismo en proporción al PIB, ¿no es mayor nuestro «esfuerzo»? Varios lectores plantearon esta idea, pidiendo comparar no sobre el PIB total, sino sobre lo que los ciudadanos realmente ganamos.
Y, en lo cotidiano, el argumento tiene fuerza: si cobramos 5.000 euros y nos retienen el 30 %, nos quedan 3.500; pero si ganamos 3.000 y nos retienen el 25 %, nos quedan 2.250. El porcentaje es menor, pero el día a día es más estrecho.
El segundo: ¿no importa más cómo se gasta que cuánto se recauda? Si dos personas pagan los mismos impuestos, pero una disfruta de buenos servicios sanitarios, educativos y de dependencia mientras la otra percibe que esos servicios funcionan mal, ¿experimentan la misma carga fiscal? Probablemente no.
El tercero: los ciudadanos sentimos que pagamos demasiado, aunque los datos comparados no lo confirmen. «Lo único que puedo asegurar es que, como asalariado, la mitad de lo que gano se va en impuestos»: una frase que resume bien la percepción de algunos lectores. Y no carece de base.
En dos entregas en este blog intentaremos responder a esas tres cuestiones. En esta primera parte abordamos las dos primeras cuestiones: por qué el «esfuerzo fiscal» es un concepto técnicamente problemático y qué dicen las encuestas sobre la percepción española del contrato fiscal. En la segunda entraremos en la moral tributaria: qué la sostiene, qué la erosiona y qué le falta a España para que su convergencia fiscal sea no solo estadística, sino percibida como legítima.
2. La tentación del «esfuerzo fiscal» y por qué conviene resistirla
El índice de Frank
La primera pregunta (si España «se esfuerza más» de lo que le correspondería por su renta) tiene una respuesta técnica clásica: el índice de Frank (tax effort index), propuesto por el economista Henry J. Frank en 1959 y discutido y corregido después por Richard Bird en 1964¹⁰ ¹¹. La idea es sencilla: si dos países tienen la misma presión fiscal (un 35 % del PIB), pero uno tiene una renta per cápita de 50.000 euros y el otro de 25.000, el segundo estaría «sacrificándose» más.
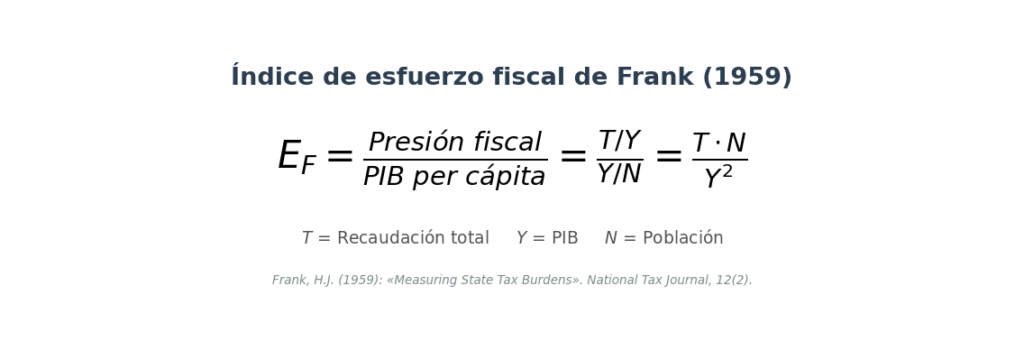
Una precisión terminológica antes de continuar. Aunque en el debate público «esfuerzo fiscal» y «sacrificio fiscal» se usan como sinónimos (y así lo haremos aquí, siempre entre comillas), la literatura hacendística los distingue: en sentido estricto, el esfuerzo fiscal es el cociente entre la recaudación real de un país y su recaudación potencial, mientras que lo que mide el índice de Frank es el sacrificio fiscal, la presión fiscal en relación con la renta per cápita. Los propios Sanz y Romero abren su artículo con esta distinción. Del esfuerzo fiscal en sentido estricto (cuánto se recauda de lo que se podría recaudar) nos ocuparemos en la segunda entrega, y allí veremos que es la noción verdaderamente útil para el caso español.
En la formulación teórica del sacrificio fiscal el índice de Frank divide la presión fiscal entre el PIB per cápita. La operación es sencilla, pero al simplificar la expresión algebraica, el PIB aparece al cuadrado en el denominador, lo que convierte al índice en una función muy sensible al nivel de riqueza del país. Imaginemos una báscula que, además de medir nuestro peso, lo multiplicara por nuestra estatura al cuadrado (algo así como el IMC, pero al revés): los más bajos siempre parecerían «más gordos», con independencia de lo que coman. El índice de Frank hace algo parecido con los países pobres.
Frank presentó su índice como una síntesis de las medidas convencionales (presión fiscal y carga per cápita) que pretendía remediar sus defectos, si bien reconocía que solo arrojaba resultados razonables dentro de los rangos empíricos observados y que supuestos extremos podían producir resultados absurdos.
Los argumentos a favor
La idea de medir el «esfuerzo» ajustando por renta per cápita no carece de fundamento teórico. Sanz y Romero han argumentado que el índice de Frank es compatible con la progresividad impositiva⁴: mantener constante el sacrificio fiscal implica que los países más ricos deben tener una presión fiscal mayor, lo que resulta coherente con un sistema donde quien más tiene, más aporta. Detrás de esta lógica está el principio de utilidad marginal decreciente de la renta, esto es, a mayor PIB per cápita, cada euro pagado en impuestos supone un sacrificio subjetivo menor.
En el debate español, Sanz ha planteado un argumento muy razonable: «si en el debate se puede hablar de presión fiscal sin rubor, con más razón se podrá seguir hablando de sacrificio fiscal». Ciertamente, la presión fiscal también es un indicador limitado que no dice nada sobre la distribución interna de la carga ni sobre lo que se recibe a cambio. Descartarla sería tan poco razonable como descartar el índice de esfuerzo.
El debate: las objeciones de Ferreira, Díaz y Puch
Ahora bien, el índice tiene problemas serios. Y aquí el debate se pone interesante. José Luis Ferreira, catedrático de Economía en la Universidad Carlos III de Madrid, ha analizado con rigor sus limitaciones en Nada es Gratis², y Antonia Díaz y Luis Puch, en otro artículo del mismo blog, han desarrollado las implicaciones³. El debate posterior, con la réplica de Sanz y la contrarréplica de Ferreira, constituye una discusión metodológica que animamos a leer a quien quiera profundizar en el asunto. En lo que aquí interesa, veamos las tres objeciones principales.
La primera es aritmética: la construcción del índice introduce el PIB al cuadrado en el denominador, lo que lo hace extremadamente sensible al nivel de renta. En la práctica, esto implica que la renta per cápita acaba influyendo de forma desproporcionada en el resultado, penalizando mecánicamente a los países más pobres. Así, un país con PIB per cápita bajo y cualquier nivel de presión fiscal puede aparecer con un «esfuerzo» extremo, aunque sus tipos efectivos sean reducidos. Ferreira muestra, además, que el índice puede llegar a ser internamente contradictorio con la propia noción de sacrificio: para presiones fiscales elevadas (en torno al 50 %), un país cuya renta disponible se reduce prácticamente a cero puede registrar menor «esfuerzo» que otro que conserva una proporción significativa de su renta. Y aunque estos niveles no son habituales, incluso en rangos del 40–50 % (observables en la UE) el índice ya introduce distorsiones relevantes en las comparaciones internacionales.
La segunda: el índice ignora la contrapartida del pago. Si dos países tienen el mismo PIB per cápita, pero uno recauda el 40 % y financia sanidad y educación universales, mientras que el otro recauda el 20 % y apenas cubre lo básico, ¿quién se «sacrifica» más? El índice de Frank no puede responder porque no incorpora qué se recibe a cambio. Ahora bien, este argumento se puede extender a la propia presión fiscal: tampoco ella recoge la contrapartida. Y su evolución en España no se ha correspondido, con la excepción del gasto en pensiones, con un aumento significativo en la financiación y calidad de los servicios públicos. La presión ha subido; la percepción de mejora en sanidad, educación o dependencia, no tanto.
La tercera: existen alternativas mejores que el propio Sanz reconoce. Ferreira propone usar el logaritmo de la renta en el denominador (en línea con la relación documentada entre bienestar subjetivo y logaritmo del ingreso), lo que produce un índice sin las propiedades contradictorias del de Frank y con resultados muy distintos para España. Y el propio Sanz ha argumentado que el debate profesional debería centrarse en los microdatos (tipos efectivos individuales, distribución de la carga por tramos) y no en indicadores agregados.
¿Y qué podemos extraer de toda esta discusión? Lo interesante es que ambas conclusiones: «la presión fiscal es baja, hay que subir tipos» y «el esfuerzo fiscal es alto, hay que bajarlos», apuntan al mismo problema de fondo: la estrechez de las bases imponibles. España recauda poco para su nivel de tipos nominales porque hay demasiados agujeros, exenciones y oportunidades de elusión. Lo que necesitamos, por tanto, si queremos tener un nivel de recaudación suficiente para financiar un gasto público elevado, no es tanto subir o bajar tipos como que todos contribuyamos con nuestra parte. Volveremos sobre esto.
Lo que sí dice el gráfico de dispersión
En los comentarios al post anterior, Guillermo propuso cruzar PIB per cápita en PPS (paridades de poder adquisitivo) con presión fiscal para los países de la UE. La correlación resultante era positiva moderada: los países más ricos tendían a tener más presión fiscal, no menos. Pero ese dato correspondía a un solo año. ¿Era un resultado estable o una casualidad estadística?
Pues bien, para responderlo hemos repetido el ejercicio con datos de Eurostat para diez años consecutivos (2015-2024)⁹, excluyendo Irlanda y Luxemburgo de la regresión (sus PIB per cápita están distorsionados por la contabilidad de beneficios multinacionales y los trabajadores transfronterizos, respectivamente). El resultado es claro y consistente: la correlación es positiva y estable en todo el período. El coeficiente r oscila entre 0,54 y 0,70, con una media de 0,62.
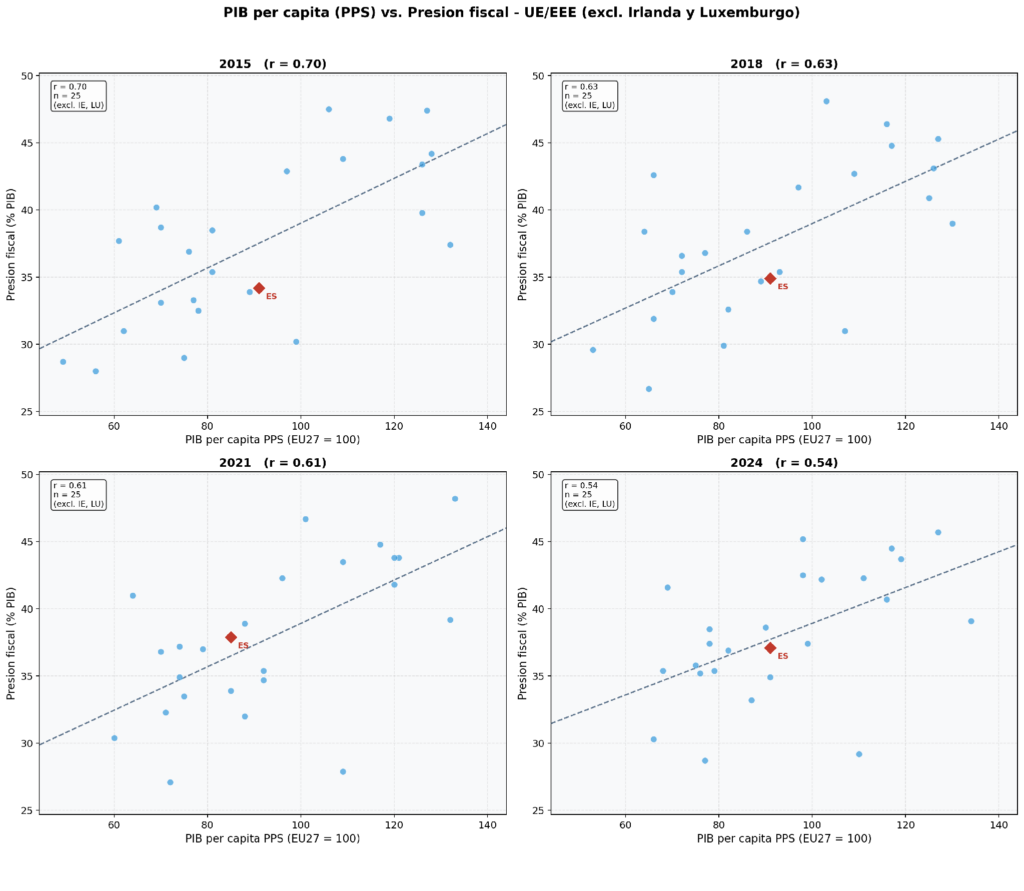
La relación positiva entre PIB per cápita y presión fiscal tiene explicaciones sólidas. La ley de Wagner predice que el aumento de la renta genera una mayor demanda de bienes y servicios públicos; los países más desarrollados disponen además de administraciones tributarias más eficaces y de economías más formalizadas, lo que facilita la recaudación y reduce el peso de la economía sumergida. Aunque la causalidad puede operar en ambos sentidos, una parte importante de la relación observada parece responder a que una mayor renta hace posible sostener sistemas fiscales más amplios. Dicho de forma sencilla: los países más ricos pueden permitirse (y suelen elegir) financiar estados del bienestar más ambiciosos. Dinamarca, Suecia y Francia no tienen una presión fiscal elevada a pesar de ser ricos; en buena medida la tienen porque lo son.
La riqueza, además, no solo habilita una mayor presión fiscal: también financia la redistribución que modera la desigualdad. En España, los datos administrativos más recientes muestran que la desigualdad de la renta disponible ha seguido una senda descendente: el índice de Gini de la renta disponible equivalente se situó en 0,3764 en 2023, tras una mejora sostenida desde 2017, apoyada en un IRPF cuyo tipo medio efectivo crece a lo largo de la distribución y en un sistema de prestaciones de peso decreciente con la renta²⁰.
No puede decirse lo mismo de la desigualdad patrimonial que, tanto en España como a escala internacional, muestra una notable persistencia. Una de las razones es que los sistemas tributarios modernos han sido diseñados históricamente para gravar rentas del trabajo relativamente visibles y fáciles de controlar, mientras que una parte creciente de la riqueza se concentra en activos patrimoniales cuya tributación resulta más compleja en un contexto de movilidad internacional del capital.
Volviendo a la desigualdad de renta, presión fiscal y redistribución están, en este sentido, conectadas: la primera es una de las palancas que explican la segunda. Un análisis sistemático de esa relación a escala europea (presión fiscal frente a índice de Gini, pobreza o igualdad de oportunidades) excede el alcance de este artículo, pero es una extensión natural del ejercicio que aquí presentamos.
Ahora bien, ¿es Francia un buen ejemplo? Conviene no idealizar. Su elevada presión fiscal no está garantizando la suficiencia de su Estado del bienestar, y su futuro económico muestra signos de tensión. Puede haber elementos políticos, ideológicos y culturales que expliquen por qué países con niveles de renta similares eligen presiones fiscales tan distintas. Alemania, por ejemplo, tiene una estructura de gasto más racional y sostenible, y se sitúa por debajo de la línea de regresión en el gráfico de dispersión. La correlación describe una tendencia, pero no un destino inevitable.
Más interesante aún es cómo nos hemos movido en la nube de puntos. En 2015, España se situaba 3,3 puntos porcentuales por debajo de la línea de regresión: recaudábamos menos de lo que predecía nuestro nivel de renta. En 2024, ese residuo se ha reducido a −0,6 puntos: estamos prácticamente sobre la línea. La convergencia en presión fiscal que se describía en el artículo anterior no es solo nominal, también se refleja en nuestra posición relativa dentro de la nube europea.
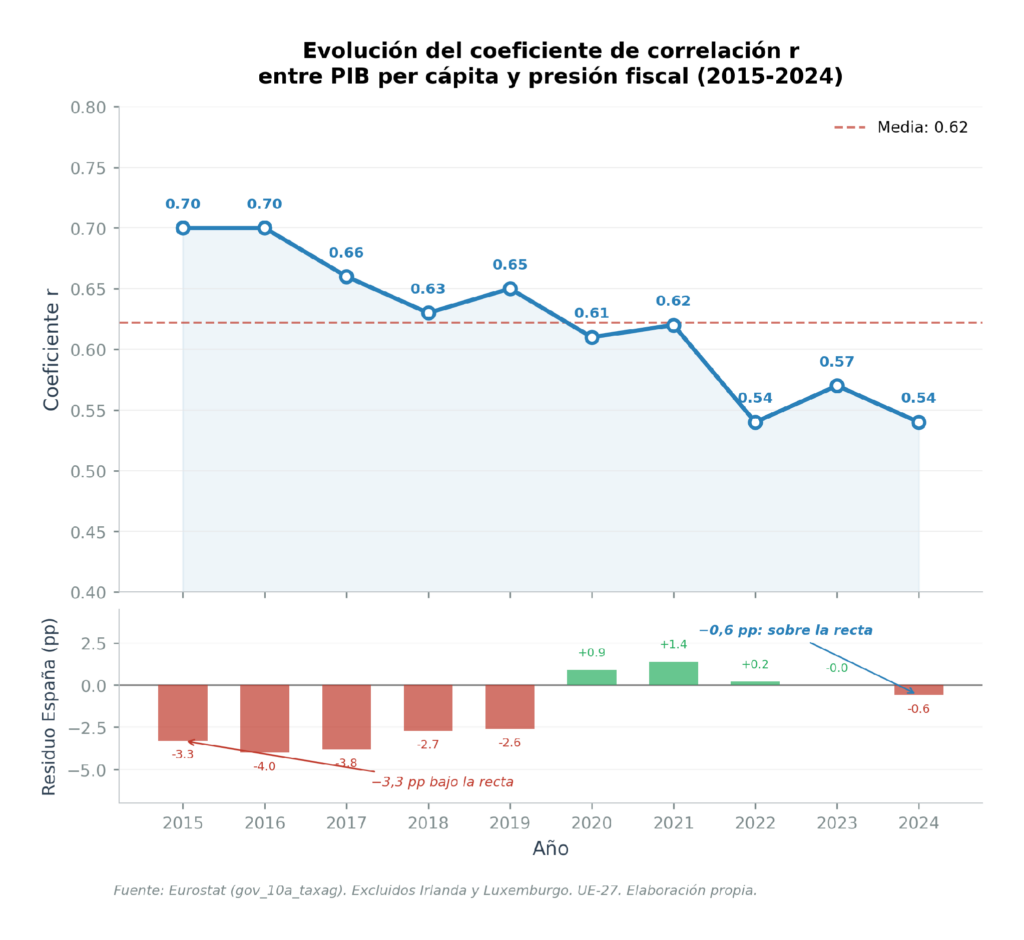
La conclusión para España es que no pagamos «de más» para nuestro nivel de renta. Pagamos aproximadamente lo que nos corresponde según la tendencia europea, y cada vez más ajustadamente. Pero conviene precisar: esa tendencia se basa en la parte de los ingresos. Afirmar que se paga «de más» o «de menos» exige un término de comparación adecuado, y el más relevante es el volumen y la calidad de los servicios recibidos a cambio, y no tanto la renta (o no sólo).
Si el «esfuerzo» no explica el malestar fiscal, la explicación hay que buscarla en otro sitio. Y ese otro sitio tiene más que ver con la percepción que con la aritmética. En todo caso, conviene acotar el alcance de esta lectura agregada: la alineación internacional no excluye que determinados grupos (señaladamente las rentas medias del trabajo) soporten una presión fiscal efectiva creciente, ni que el esfuerzo percibido haya aumentado cuando la capacidad económica tras los gastos rígidos evoluciona peor que el agregado macroeconómico.
La cuña fiscal sobre los salarios
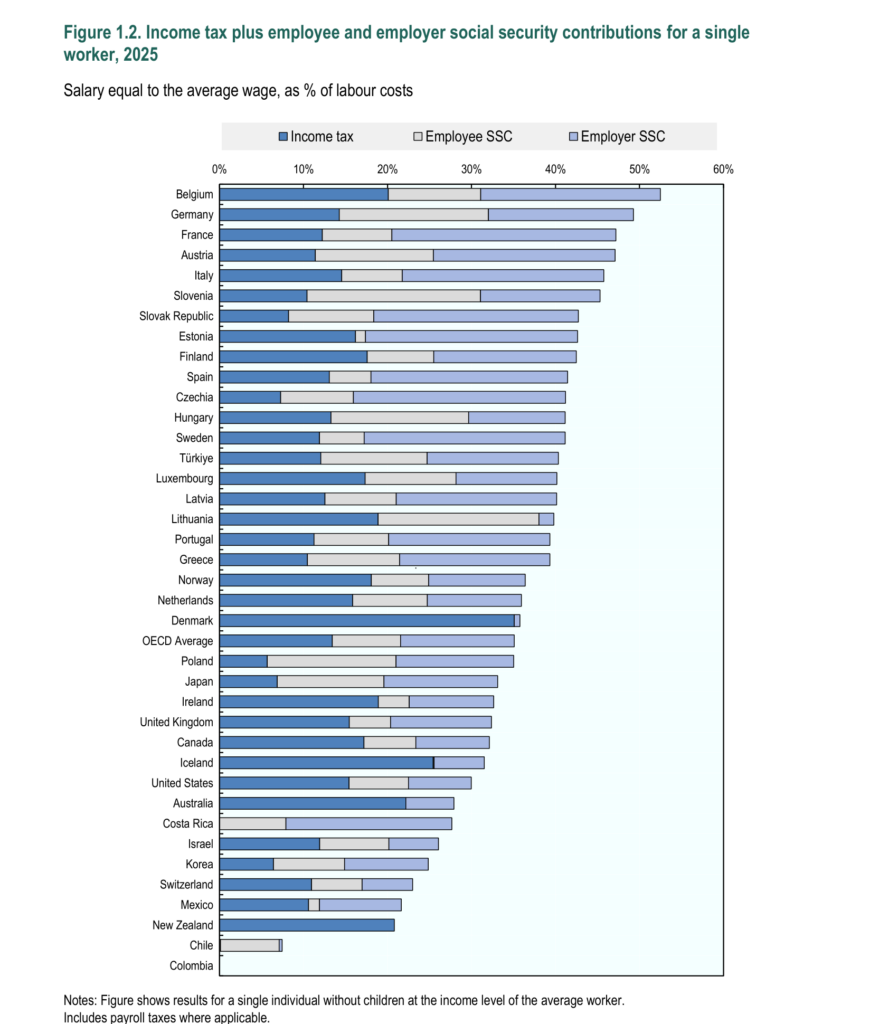
Varios lectores echaron en falta un dato más cercano al bolsillo. La OCDE publica la cuña fiscal (tax wedge): qué porcentaje del coste laboral total se va en impuestos y cotizaciones sociales. Según Taxing Wages 2026⁵ (última edición disponible al tiempo de escribir esta entrada, con datos de 2025), para un trabajador soltero con salario medio, España tiene una cuña del 41,4 %, frente al 49,3 % de Alemania, el 47,2 % de Francia y el 35,9 % de Países Bajos. Nos situamos en el puesto 10 de 38 países OCDE: por debajo de las grandes economías continentales, aunque por encima de la media OCDE (35,1 %) y en línea con la media de los países de la UE que pertenecen a la OCDE (41,7 %)¹⁹.
Ahora bien, los salarios medios en España son más bajos. Y aquí está la clave que a menudo se pasa por alto. Según se recoge en Taxing Wages 2026, el salario bruto medio en España (en la definición de «trabajador medio» de la OCDE) es de 32.700 euros anuales, frente a los 66.700 de Alemania. Descontando solo lo que el trabajador ve salir de su nómina (IRPF y cotizaciones sociales del empleado), un español se queda con el 76,5 % de su bruto (unos 25.000 euros netos), frente al 61,3 % del alemán (unos 40.900 euros). Es decir: al español le retienen 15 puntos menos en proporción, pero se lleva a casa casi 16.000 euros menos al año en términos nominales. Incluso ajustando por paridad de poder adquisitivo (que corrige el menor nivel de precios en España), el salario neto del trabajador medio alemán supera al español en torno a un 30 %: la brecha se modera, pero no desaparece. La percepción de «asfixia» fiscal tiene un componente salarial que se confunde fácilmente con uno tributario. Distinguir ambos es importante para un debate honesto.
Hay un matiz adicional que conviene no pasar por alto. El salario mínimo interprofesional (SMI) no soporta tributación efectiva en el IRPF: tras las subidas de estos años, ha sido necesario introducir una deducción en cuota para que el resultado siga siendo nulo. Según las estadísticas del IRPF del año 2023 de la AEAT¹⁸, más de un tercio de los declarantes (el 36,6 %, unos 8,8 millones) presentan ingresos totales inferiores a 12.000 euros y apenas aportan el 0,64 % de la cuota líquida del impuesto. En el otro extremo, el 5,6 % con rentas superiores a 60.000 euros soporta el 42 % de toda la recaudación del IRPF.
Entre ambos extremos, son las rentas medias (entre 21.000 y 60.000 euros, el 40 % de los declarantes) quienes soportan más de la mitad del impuesto (el 51 %). La cuña fiscal del «trabajador medio» no refleja la experiencia de ninguno de estos dos grupos: ni la del contribuyente exento ni la del que soporta los tipos efectivos más elevados en el IRPF (entre un 25-30 %). Esta heterogeneidad pone de manifiesto que los promedios pueden resultar engañosos: tanto la carga efectiva del impuesto como su recaudación se distribuyen de forma muy desigual entre los distintos grupos de renta.
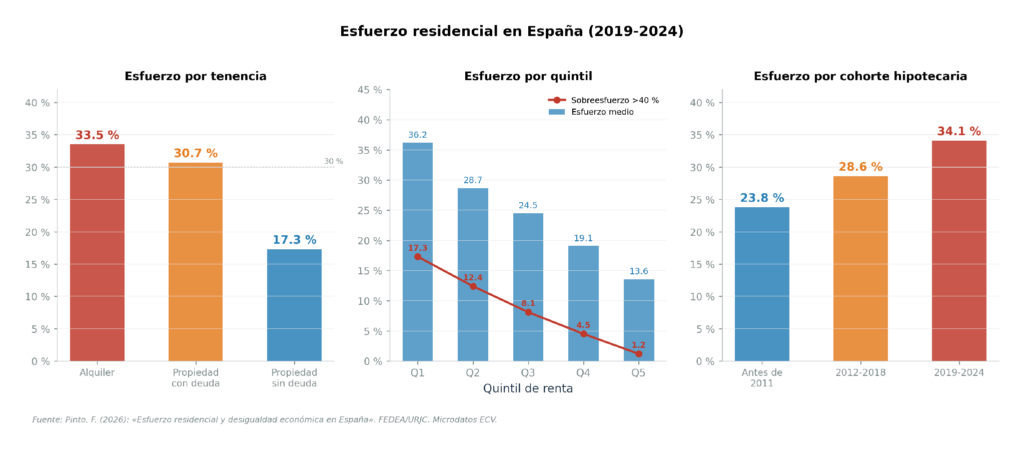
Y luego está la vivienda. Incluso a igualdad de cuña fiscal, la renta disponible real puede diferir sustancialmente si el coste residencial absorbe una proporción mayor de los ingresos. Según Pinto (2026)¹², el gasto residencial medio de los hogares españoles subió de 610 a 690 euros al mes entre 2019 y 2024 (+13 %), por encima del crecimiento de la renta disponible. Para los hogares en alquiler, el esfuerzo residencial medio alcanza el 33,5 % de la renta, y para los compradores recientes (2019-2024), el 34,1 %. Cuando la «asfixia» combina cuña fiscal y carga residencial, la percepción de presión excesiva tiene una base real que los indicadores tributarios por sí solos no capturan.
3. La brecha perceptiva: el contrato fiscal descompensado
Si el problema no es cuánto pagamos en agregado, ¿dónde está la raíz del malestar? ¿Por qué persiste la sensación de que pagamos demasiado a cambio de demasiado poco? Veamos qué dicen los datos de percepción.
La «cicatriz» de la crisis
El Barómetro Fiscal del Instituto de Estudios Fiscales (IEF)⁶, publicado anualmente desde los años ochenta, nos permite seguir las actitudes fiscales de los españoles con un detalle poco habitual. Y lo que muestra es que la crisis de 2008-2014 dejó una marca profunda en nuestra relación con el sistema tributario. Una marca que aún no se ha cerrado del todo.
La proporción de ciudadanos que cree que la relación impuestos-servicios es peor en España que en el resto de Europa pasó de un 46 % (período 2003-2008) a tres de cada cuatro españoles (73 %) entre 2012 y 2014. Desde entonces ha descendido hasta el entorno del 55-59 % (54,5 % en 2023, con repunte al 59,1 % en 2024), pero no ha recuperado los niveles anteriores a 2008. Hay una generación entera de contribuyentes cuya percepción del sistema fiscal quedó marcada por los recortes y la sensación de que el contrato social se había roto.
Conviene precisar que los recortes de aquellos años no supusieron una reducción deliberada del porcentaje del gasto destinado a servicios públicos, sino que fueron consecuencia de la insuficiencia financiera y del empobrecimiento colectivo derivado de la crisis. Lo que se puso de manifiesto no fue tanto una cuestión de voluntad política como de resistencia financiera del modelo: cuando la economía se contrae, los ingresos caen y los automatismos del gasto (prestaciones por desempleo, fundamentalmente) absorben recursos. Esto nos revela que el nivel del Estado del bienestar depende, en última instancia, del contexto económico y de la solidez financiera del sistema. Hoy, España tiene mucha más deuda pública que antes de la crisis. Ante futuros shocks, ¿será sostenible la senda actual de gasto y presión fiscal?
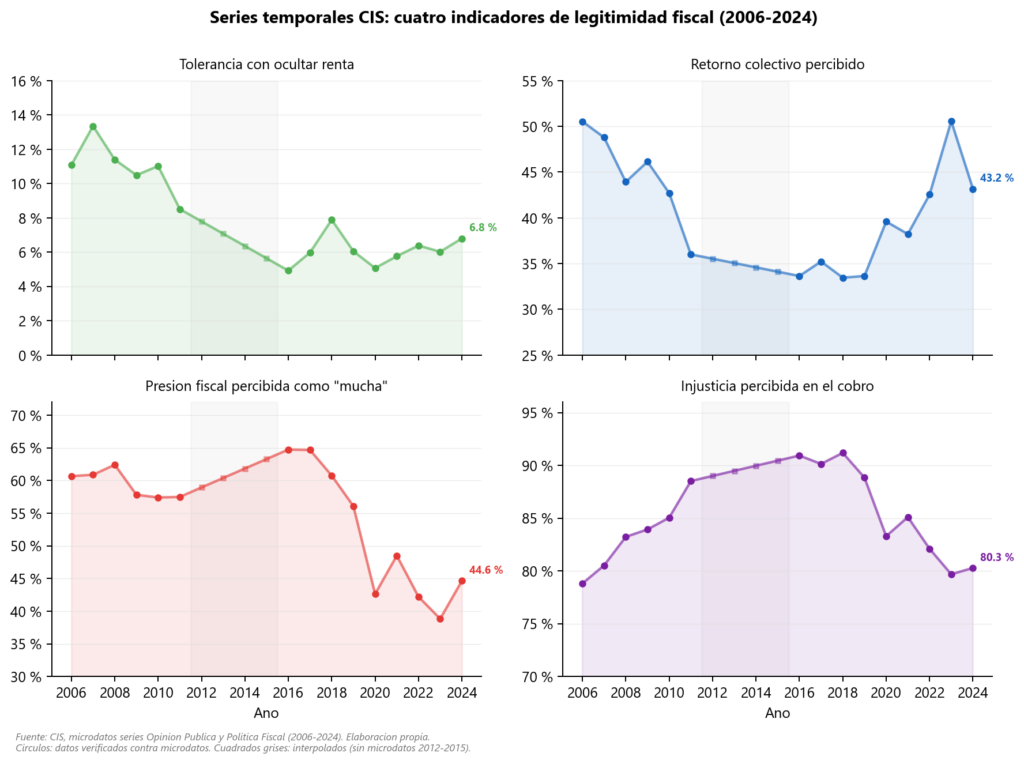
Las series temporales del CIS aportan una perspectiva complementaria⁷. La presión fiscal percibida como «mucha» ha seguido una trayectoria descendente: del 60-65 % entre 2006 y 2017 al 43,5 % en 2024. El punto de inflexión fue 2020: la pandemia redujo la percepción de presión excesiva en 13,5 puntos porcentuales de golpe (probablemente porque, cuando el Estado te sostiene en una crisis sin precedentes, su coste se vuelve más comprensible). La percepción de injusticia fiscal, por su parte, sigue una V invertida: subió del 79 % en 2006 al 91 % en 2018 y ha descendido hasta el 78,5 % en 2024, regresando a niveles prepandemia. Ambas tendencias sugieren que, a pesar de la «cicatriz» de la crisis, hay una normalización en marcha.
La asimetría del retorno percibido
La percepción del retorno personal parece ser el dato más revelador, frente a la percepción de justicia genérica. El CIS de julio de 2025 lo muestra con dos preguntas complementarias⁷.
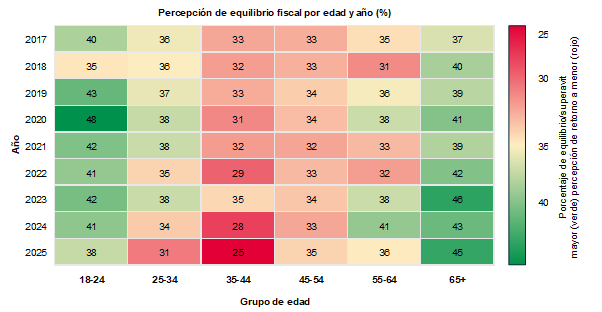
Cuando se pregunta si la sociedad en su conjunto se beneficia de los impuestos, 9 de cada 10 españoles responden que sí. La gente entiende que los impuestos son necesarios y útiles. Pero cuando la pregunta se personaliza (si el ciudadano y su familia reciben más, igual o menos de lo que aportan), el panorama se invierte: apenas algo más de un tercio (el 35,7 %) percibe un retorno equilibrado o favorable, y 6 de cada 10 sienten que reciben menos de lo que pagan.
Esto revela un contrato social percibido como colectivamente útil, pero personalmente deficitario: «funciona para otros, pero a mí no me cuadra». Y tiene un patrón generacional claro: los mayores de 75 años son quienes mejor valoran la correspondencia (algo más de la mitad percibe equilibrio o superávit), mientras que el grupo de 35-44 años (plena edad laboral, máxima carga contributiva, menor uso inmediato de servicios) registra el mínimo (apenas uno de cada cuatro).
La percepción responde al «ciclo vital del contribuyente»: en nuestro modelo, hay etapas donde somos fundamentalmente receptores (infancia, tercera edad) y otras donde somos aportantes netos (edad laboral). La brecha entre lo que pagamos y lo que percibimos como retorno es máxima precisamente en los años de mayor capacidad contributiva y menor uso directo de prestaciones. Los mayores valoran mejor el sistema no solo por un efecto generacional, sino porque el sistema ha atendido sus necesidades (pensiones, sanidad) con preferencia a otros colectivos.
El esfuerzo residencial como amplificador
Como veíamos antes, la percepción de «asfixia» no es solo fiscal. Pinto (2026)¹², con microdatos de la Encuesta de Condiciones de Vida, documenta que el gasto residencial medio de los hogares españoles subió de 610 a 690 euros mensuales entre 2019 y 2024, un incremento del 13 % que supera el crecimiento de la renta disponible. Y el esfuerzo no se distribuye uniformemente: los hogares del primer quintil de renta destinan más de un tercio de sus ingresos a vivienda (36,2 %), frente al 13,6 % del quinto quintil. Algo más de uno de cada seis hogares más pobres (17,3 %) se encuentran en situación de sobreesfuerzo (destinan más del 40 % de su renta a costes residenciales), frente a apenas el 1,2 % de los más ricos.
El sobreesfuerzo se concentra en hogares unipersonales jóvenes y en determinadas comunidades autónomas: Cataluña, Madrid, Baleares, Canarias y Comunidad Valenciana registran las tasas más altas. El alquiler es el régimen de tenencia más expuesto, con un esfuerzo medio del 33,5 %.
Para el contribuyente que destina un tercio de su renta a vivienda y otro 40 % a impuestos y cotizaciones, la renta verdaderamente disponible (la que le queda para vivir, para lo que solemos llamar «llegar a fin de mes») es una fracción menguante de su salario bruto. La «presión» que percibe es la suma de cuña tributaria y carga residencial. Cuando esas dos presiones se acumulan, la sensación de que el sistema no devuelve lo suficiente se amplifica, y resulta difícil deslindar cuánto corresponde a los impuestos y cuánto al coste de la vida.
La disposición a pagar
¿Significa esto que los españoles rechazamos los impuestos? La respuesta, con los datos en la mano, es no.
Según el IEF de 2024⁶, tres de cada cuatro españoles (76 %) estarían dispuestos a pagar más impuestos si fuera para mejorar la sanidad, la educación y los servicios sociales. Dos de cada tres (67 %) pagarían más para I+D. Casi 6 de cada 10 (57 %) para prestaciones sociales y algo más de la mitad (54 %) para infraestructuras. El ciudadano español quiere pagar más, pero por cosas concretas, visibles y que funcionen.
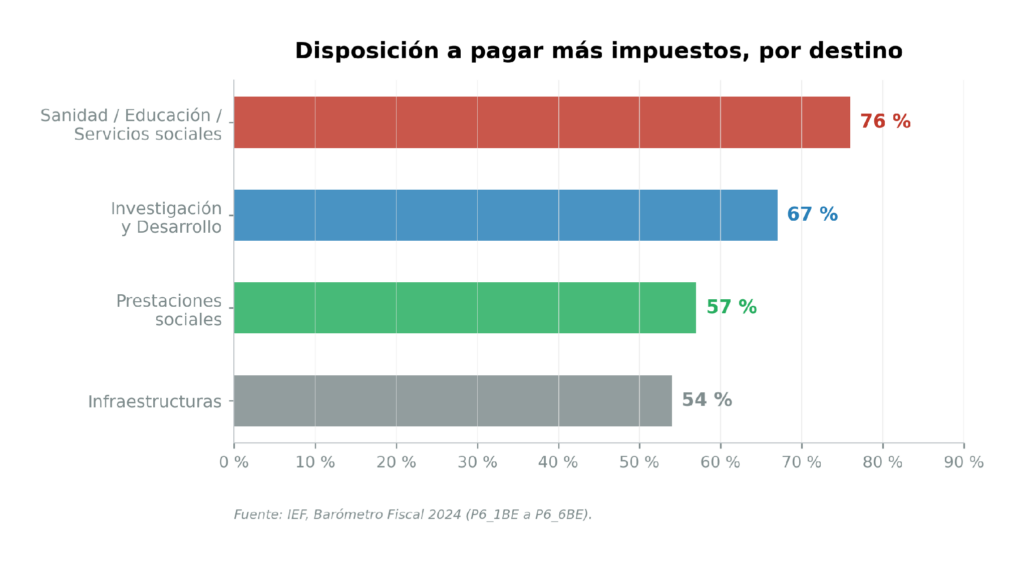
Ahora bien, este dato requiere un matiz importante. La disposición a pagar más impuestos por destinos concretos tiene un sesgo ideológico. Según los microdatos del Barómetro Fiscal del IEF (2024) ¹³, la proporción dispuesta a pagar más por sanidad oscila entre el 73 % en la izquierda y el 41 % en la derecha, con una brecha de 32 puntos. Esto no invalida el dato agregado del 76 %, pero nos obliga a leerlo como una media ponderada de posiciones ideológicamente desiguales, no como un consenso transversal.
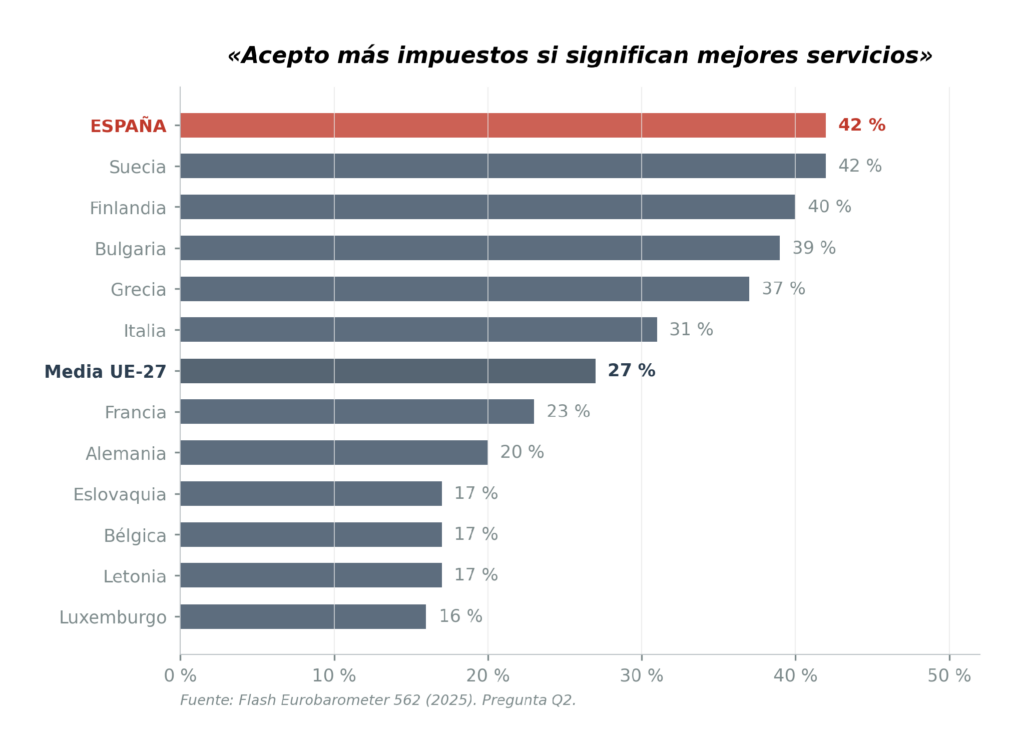
En el plano europeo, el Eurobarómetro Flash 562⁸ confirma esta actitud: España, con un 42 % de ciudadanos que aceptaría pagar más impuestos si ello supusiera más o mejores servicios públicos, empata con Suecia como el país con mayor disposición a esa ecuación de toda la Unión. España supera a Alemania (20 %), Francia (23 %) e Italia (31 %). No está mal para un país que supuestamente «odia los impuestos».
El mismo Eurobarómetro muestra que solo algo menos de dos de cada diez españoles (17 %) creen que los ciudadanos pagan plenamente en proporción a su renta y riqueza, frente a tres de cada diez alemanes (31 %). Un 51 % adicional cree que la proporcionalidad se cumple «en cierta medida», pero casi tres de cada diez (29 %) consideran que no se cumple «en absoluto», frente a solo el 13 % en Alemania. Es este último dato, más que la cifra bruta, el que revela la profundidad del malestar: casi uno de cada tres españoles percibe una ruptura total de la equidad contributiva.
La paradoja del cooperante pesimista
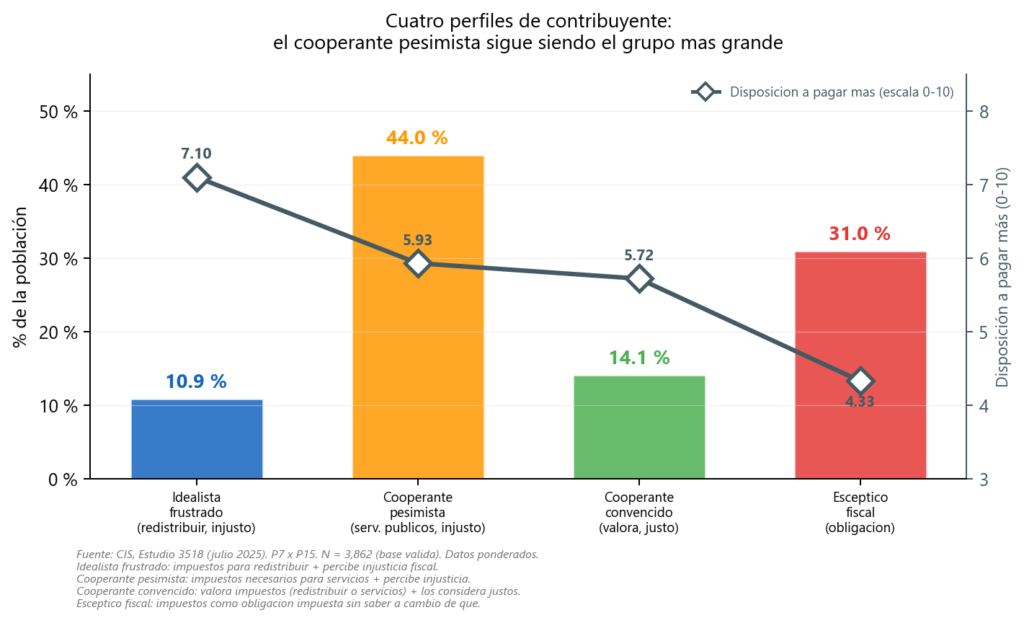
Los microdatos del CIS de 2025 permiten ir un paso más allá y trazar cuatro perfiles de contribuyente a partir de dos preguntas: para qué sirven los impuestos y si se cobran con justicia.
El grupo más numeroso (44 %) es el cooperante pesimista: cree que los impuestos son necesarios para financiar servicios públicos, pero no confía en que se cobren con equidad. Es el vecino que sigue pagando la cuota de la comunidad, aunque sospecha que la mitad del edificio no paga la suya. Le sigue el escéptico fiscal (31 %), que directamente percibe los impuestos como una obligación impuesta sin contrapartida clara. En el extremo opuesto, el idealista frustrado (11 %) considera que los impuestos deben servir para redistribuir la riqueza, pero también percibe injusticia en el reparto. Solo un 14 % es cooperante convencido: valora los impuestos y, además, confía en que se aplican con justicia.
La disposición a pagar más impuestos (escala 0-10) dibuja un gradiente revelador: 7,1 para el idealista frustrado, 5,9 para el cooperante pesimista, 5,7 para el convencido y 4,3 para el escéptico. El dato que merece más atención es que tres de cada cuatro españoles (el 44 % pesimista más el 31 % escéptico) cooperan con reservas o directamente desconfían. La percepción de fraude ajeno erosiona progresivamente la moral contributiva propia, un mecanismo bien documentado en la literatura sobre moral fiscal y que reaparece, oleada tras oleada, en los barómetros del IEF y del CIS.
La percepción fiscal como marcador ideológico
Un análisis de los microdatos del CIS revela una polarización ideológica marcada en las percepciones fiscales¹⁴. La proporción de ciudadanos que percibe la presión fiscal como «mucha» difiere radicalmente según la autoubicación política: entre quienes se sitúan en posiciones de izquierda (1-4 en la escala), la cifra es del 19 % en 2025; entre quienes se sitúan a la derecha (6-10), alcanza el 72 %. Una brecha de 53 puntos porcentuales.
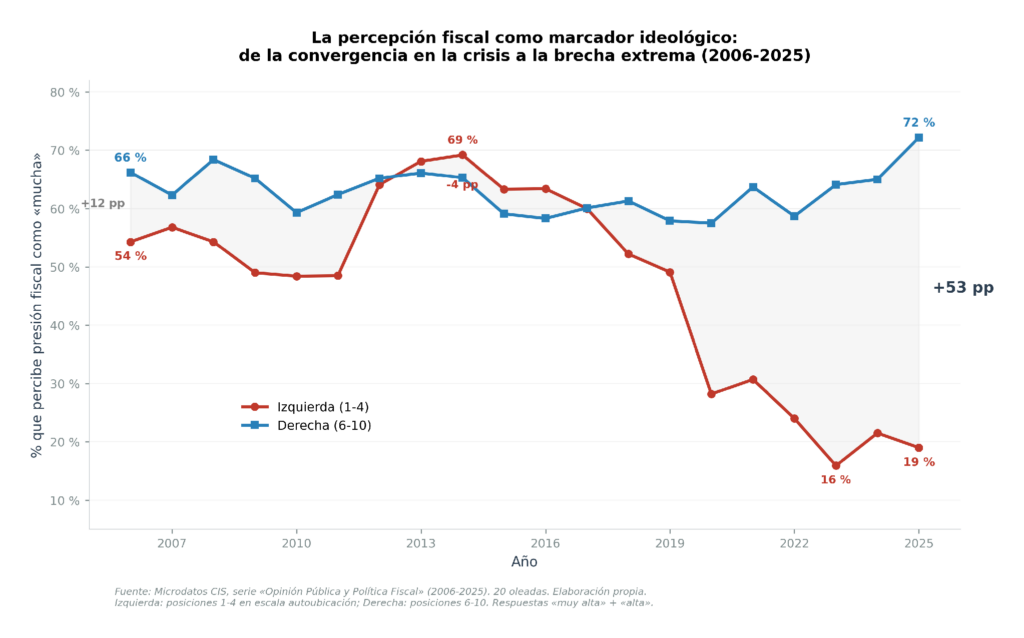
Merece la pena detenerse en la evolución de esta brecha. Entre 2006 y 2011, la derecha percibía más presión fiscal que la izquierda, con una diferencia de entre 5 y 16 puntos. Durante la crisis y los años de austeridad (2012-2016), la brecha se invirtió: la izquierda llegó a superar a la derecha en percepción de presión, con ambos bloques en torno al 60 %. En 2017, la convergencia era total: izquierda y derecha coincidían exactamente en que «pagamos mucho». La ruptura se produce a partir de 2020: la pandemia redujo la percepción de presión entre la izquierda de forma abrupta (del 49 % al 28 % en un solo año), mientras que la derecha apenas se movió. Desde entonces, la brecha no ha dejado de crecer hasta alcanzar los 53 puntos en 2025, la izquierda en el 19 %, la derecha en el 72 %. La percepción de presión fiscal ha dejado de ser una evaluación del sistema tributario para convertirse, al menos parcialmente, en un marcador de identidad política. Este fenómeno tiene implicaciones directas para cualquier debate sobre reforma fiscal: las mismas cifras objetivas se interpretan de forma radicalmente distinta según el prisma ideológico del observador¹⁵.
Conclusión
El problema español no es solo de nivel de tributación en términos agregados; es, fundamentalmente, de retorno percibido y de equidad percibida. Pero cuando la correlación entre lo que aportamos y lo que recibimos se rompe (y los datos sugieren que una parte significativa de los ciudadanos así lo percibe), el nivel sí se convierte en problema. La ciudadanía piensa que debería recibir más por lo que paga, o pagar menos por lo que recibe, o que se pague de otra manera. Los ciudadanos no rechazamos pagar. Lo que reclamamos es saber que lo pagado sirve y que todos contribuyen por igual, en atención a sus circunstancias personales y familiares (lo que en la jerga llamamos equidad, tanto vertical como horizontal).
Esa reclamación, además, es ideológicamente transversal. Los microdatos del CIS revelan que solo el 19 % de los ciudadanos que se sitúan en la izquierda de la escala política percibe la presión fiscal como «mucha», frente al 72 % de la derecha. Pero la percepción de injusticia está extendida en ambos bloques: el 83 % de la izquierda considera que los impuestos no se cobran con justicia, y el 76 % de la derecha también. La diferencia es de matiz, no de dirección: la izquierda no se queja tanto de cuánto paga, sino de que no paguen todos; la derecha se queja de cuánto paga, pero también percibe inequidad. Ambas quejas son legítimas y apuntan al mismo problema de fondo, un contrato fiscal que no satisface a nadie.
Esa reclamación tiene un respaldo sólido en la investigación sobre lo que los académicos llaman «moral fiscal» o «moral tributaria». De eso trata la segunda entrega.
Pablo Grande Serrano y Guillermo Mislata Correa, Inspectores de Hacienda del Estado
Referencias del Post
1 Grande Serrano, P. (2025): «Convergencia fiscal de España con la UE y la OCDE». Blog Fiscal de Crónica Tributaria.
2 Ferreira, J.L. (2021): «Por qué no debe usarse el índice de Frank como medida del esfuerzo o sacrificio fiscal». Nada es Gratis, 4 de mayo de 2021.
3 Díaz, A. y Puch, L. (2021): «¿Por qué gravar?». Nada es Gratis.
4 Sanz, J.F. y Romero, D. (2021): «¿Por qué es más razonable invocar el sacrificio fiscal que la presión fiscal si se desean impuestos progresivos?». Nada es Gratis, 26 de abril de 2021.
5 OCDE (2026): Taxing Wages 2026. París: OECD Publishing.
6 Instituto de Estudios Fiscales (2024): Opiniones y Actitudes Fiscales de los Españoles. Barómetro Fiscal, series históricas 1984-2025.
7 CIS (2025): Estudio 3518, Opinión Pública y Política Fiscal (XLII), julio 2025.
8 Eurobarómetro Flash 562 (2025): Actitudes de los ciudadanos europeos hacia la fiscalidad.
9 Eurostat (2025): GDP per capita in PPS, índice EU27=100; y TAXUD: Taxation trends in the European Union, datos de presión fiscal por subsectores de gobierno (1995-2024).
10 Frank, H.J. (1959): «Measuring State Tax Burdens». National Tax Journal, 12(2), pp. 179-185.
11 Bird, R.M. (1964): «A Note on Tax Sacrifice Comparisons». National Tax Journal, 17(3), pp. 303-308.
12 Pinto, F. (2026): «Esfuerzo residencial y desigualdad económica en España: evidencia 2019-2024». FEDEA/URJC, febrero 2026.
13 Barómetro Fiscal del IEF (2024), microdatos Matriz_2024_BE.xlsx (N = 4.006). Datos ponderados con factor W. Variable de cruce: autoubicación política D5 (escala 1-6, donde 1 = extrema izquierda y 6 = extrema derecha). Se agregan las posiciones 1-2 como «izquierda» y 5-6 como «derecha» para obtener muestras más robustas (N=982 y N=784 respectivamente). Preguntas P6_1BE (disposición a pagar más por sanidad), P3_2 (grado de acuerdo con que los servicios públicos justifican el pago de impuestos; escala: 1=nada de acuerdo a 4=mucho de acuerdo, se suman códigos 3+4) y P22_2 (grado de acuerdo con «Si no se pagara ningún impuesto todos viviríamos mejor»; se suman códigos 1+2 como rechazo). Nota metodológica: las escalas de autoubicación ideológica difieren entre fuentes (CIS: 1-10; Barómetro del IEF: 1-6); las comparaciones entre ambas se realizan agrupando los extremos de cada escala y deben leerse como aproximaciones cualitativas, no como medidas idénticas.
14 CIS (2025): Estudio 3518, Opinión Pública y Política Fiscal (XLII), julio 2025. Datos ponderados con PESO. Variable de cruce: ESCIDEOL (escala 1-10). Izquierda: posiciones 1-4; derecha: posiciones 6-10. Pregunta P12: «En su opinión, ¿cree Ud. que, en términos generales, la presión fiscal en España es…?» (mucho/regular/poco). Se reporta el porcentaje que responde «mucho».
15 Cálculo propio a partir de microdatos del CIS, serie «Opinión Pública y Política Fiscal», estudios 2006-2025 (20 oleadas). Variable de cruce: escala de autoubicación ideológica (1-10; el nombre de la variable cambia según el año: ESCIDEOL, P32, P37, P45, etc.). Pregunta: «Percepción personal de la presión fiscal» (1=Mucha, 2=Regular, 3=Poca; el código de la pregunta varía según la oleada: P12, P10, P22, P13). Se reporta el porcentaje que responde «Mucha». Izquierda: posiciones 1-4; derecha: posiciones 6-10.
16 Balladares, S. y García-Miralles, E. (2024): «Progresividad en frío: el impacto heterogéneo de la inflación sobre la recaudación por IRPF». Documentos Ocasionales n.º 2422, Banco de España. DOI: 10.53479/36733.
17 AIReF (2026): Documento Técnico sobre la Variabilidad de los Ingresos Tributarios 2025. Documento Técnico 2/26, 11 de febrero de 2026.
18 AEAT (2025): Estadística de los declarantes del IRPF. Ejercicio 2023. Partidas 012 y 587.
19 La cuña fiscal agrega el IRPF y las cotizaciones sociales (del trabajador y del empleador) y se expresa sobre el coste laboral total. El reparto entre empleador y trabajador varía mucho entre países (en España el grueso corresponde al empleador: 23,4 de los 41,4 puntos) y condiciona la percepción, aunque no la magnitud total de la cuña. La comparación con Alemania depende también del tipo de hogar: para un matrimonio con un solo perceptor y dos hijos, la cuña española (36,8 %) supera en 2025 a la alemana (34,9 %), según la tabla 1.4 de Taxing Wages 2026.
20 Barroso Pérez, M.J. y Gómez-Antonio, M. (2026): «Análisis de la desigualdad de la renta y la pobreza de los hogares». Documentos de Trabajo 1/2026, Instituto de Estudios Fiscales. Resultados elaborados a partir de registros administrativos de la AEAT.


Interesante contribución! Podríais añadir el origen del dato de recaudación de IRPF que tenéis en consideración asi como el del PIB? Gracias
Muchas gracias, Alberto, por dedicar un rato a su lectura y a comentar.
En relación con tu pregunta, el dato de la ratio IRPF/PIB procede del Documento Ocasional n.º 2422 del Banco de España (Balladares y García-Miralles, 2024), que estima que en torno a la mitad de su incremento entre 2019 y 2023 se explica por la progresividad en frío; lo complementamos con el Documento Técnico 2/26 de la AIReF. Para el reparto de la carga por tramos usamos la Estadística de declarantes del IRPF de la AEAT (ejercicio 2023), y para el gráfico de dispersión, PIB per cápita en PPS de Eurostat y presión fiscal de Taxation Trends (DG TAXUD). Todas las referencias están al final del post. Si te interesa algún cruce en particular, dime y lo concretamos.
9 Eurostat (2025): GDP per capita in PPS, índice EU27=100; y TAXUD: Taxation trends in the European Union, datos de presión fiscal por subsectores de gobierno (1995-2024).
16 Balladares, S. y García-Miralles, E. (2024): «Progresividad en frío: el impacto heterogéneo de la inflación sobre la recaudación por IRPF». Documentos Ocasionales n.º 2422, Banco de España. DOI: 10.53479/36733.
17 AIReF (2026): Documento Técnico sobre la Variabilidad de los Ingresos Tributarios 2025. Documento Técnico 2/26, 11 de febrero de 2026.
18 AEAT (2025): Estadística de los declarantes del IRPF. Ejercicio 2023. Partidas 012 y 587.