Babel o Jerusalén: dos caminos ante las res novae hacendísticas del siglo XXI

Share
En 1891, León XIII publicó la Rerum Novarum para arrojar luz —consciente de que «el anuncio del Evangelio no puede olvidar la vida concreta de los pueblos»[1]— sobre las cuestiones morales que emergían con motivo de las profundas transformaciones económicas y tecnológicas provocadas por la revolución industrial.
Más de un siglo después, los progresos tecnológicos siguen obligándonos a perseverar en la tarea de reflexión que exige cualquier progreso material si aspira a llevar consigo un equivalente avance moral[2]. León XIV asume esta tarea en Magnifica Humanitas, siguiendo la estela marcada por su predecesor homónimo.
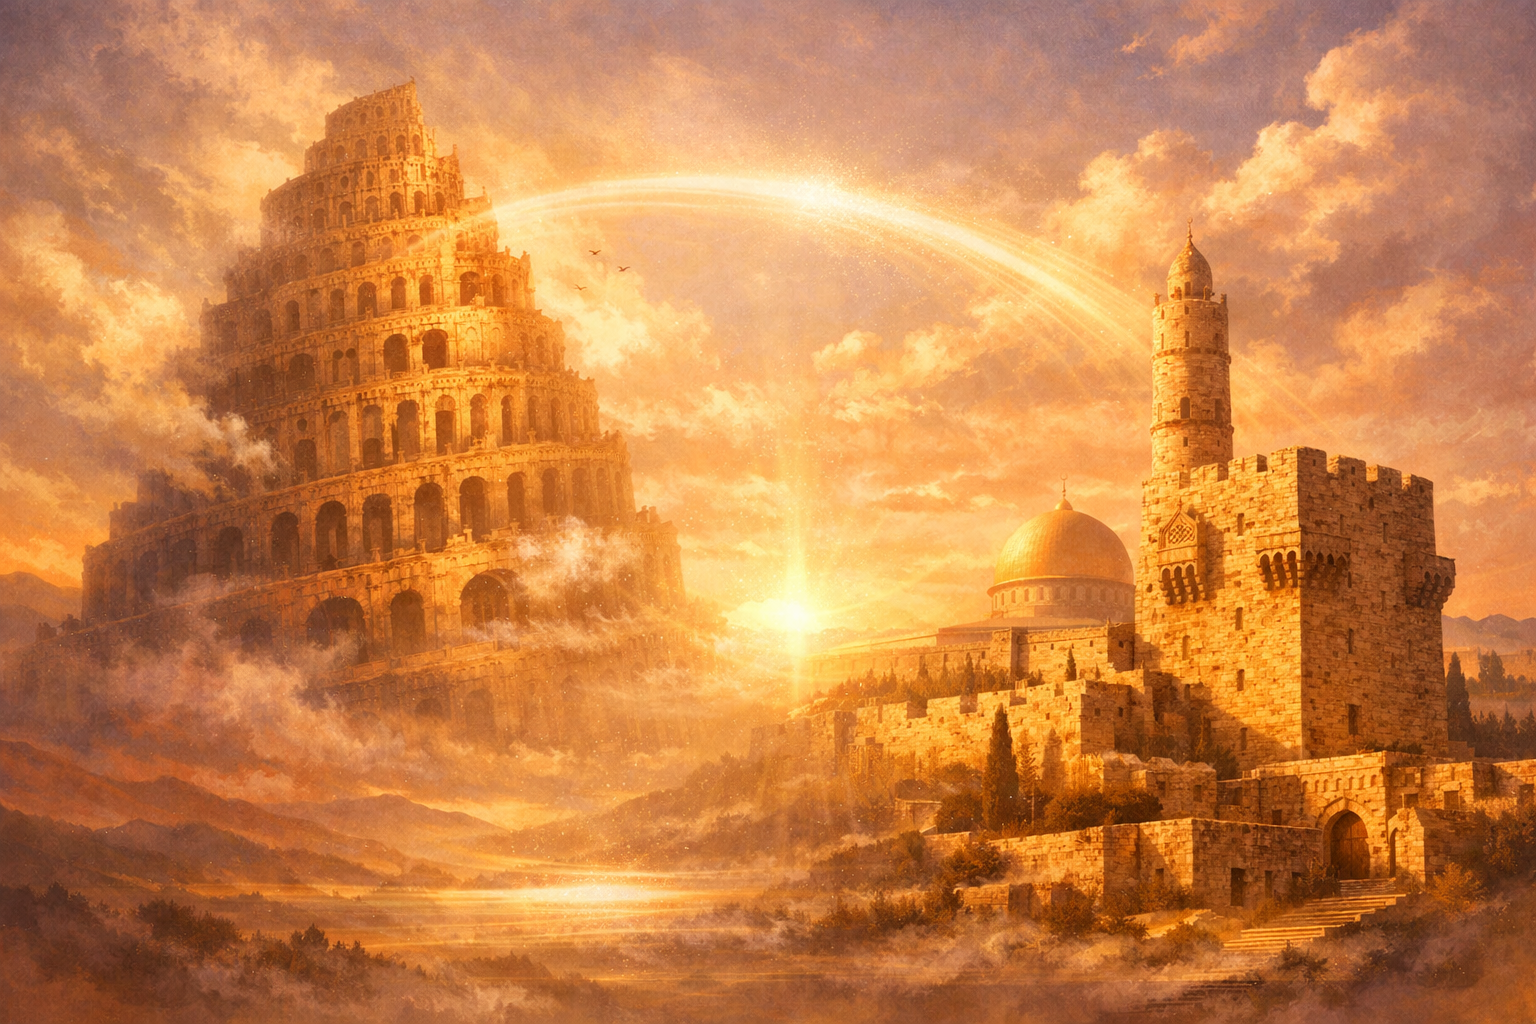
El avance tecnológico no es siempre sinónimo de progreso —o, al menos, no para todos. El pontífice presenta una alternativa entre dos ciudades, como ya hiciera hace casi dos mil años San Agustín: Babel o Jerusalén.
Babel representa la concentración de poder, la autosuficiencia técnica y la subordinación de la persona a estructuras impersonales. Jerusalén simboliza una comunidad construida desde la participación, la responsabilidad compartida y la centralidad de la dignidad humana.
Nuestra historia reciente está repleta de ejemplos de cómo el avance material, pervertido por «estructuras de pecado»[3], ha sido un canal idóneo para la «cultura del descarte»[4] y la opresión: esclavitud, expolio colonial, explotación laboral. Traducir los logros científicos y técnicos en beneficio de toda la humanidad depende, en buena medida, de si se instauran y diseñan mecanismos institucionales inclusivos y no extractivos[5], pues es mediante ellos que se canaliza —o se dilapida— el potencial de progreso común[6].
La Doctrina Social de la Iglesia es un valioso marco de análisis que, inspirado en la fe cristiana, resulta susceptible —por su formulación racional y filosófica— de ser usado por toda la humanidad. Más aún en Occidente, donde lo que la verdad cristiana descubrió sobre el hombre y la sociedad mediante la Revelación, el pensamiento occidental fue capaz de asimilarlo mediante la luz de la razón.
Partiendo de los principios fundamentales de la Doctrina Social de la Iglesia —bien común, destino universal de los bienes, subsidiariedad, solidaridad y justicia social—, analizaré sucintamente algunas de las principales res novae hacendísticas de nuestro tiempo. Para ello, recorreré estos principios con la tensión de fondo entre Babel y Jerusalén.
El principio del bien común
El bien común, como forma social de la dignidad[7], no es el mero agregado de los intereses particulares, sino un bien mayor que pone de manifiesto que «el todo es más que las partes»[8]. Babel fragmenta el bien común en intereses particulares enfrentados; Jerusalén lo construye como un proyecto compartido.
El Estado tiene una función indispensable en el establecimiento de un orden social que garantice un mínimo de cohesión e igualdad, haciendo posible que todos los ciudadanos puedan participar y beneficiarse de la vida en comunidad. Los criterios que deben inspirar la actuación estatal no pueden quedar secuestrados por intereses particulares ni ser indiferentes a las necesidades de los más débiles[9].
La Hacienda Pública, mediante el desarrollo de un sistema tributario justo y un gasto público eficiente y equitativo, puede sentar las bases para una sociedad donde todos sus miembros tengan un nivel de garantía efectiva de derechos que les permita desarrollar sus vidas dignamente. Las funciones clásicas de la Hacienda Pública —asignación, redistribución y estabilización— siguen siendo centrales para domesticar —en su sentido etimológico: hacer domus, hacerla hogar o susceptible de crear hogar y comunidad— la «mano invisible» que domina el mercado.
Sin embargo, León XIV es consciente de que el nuevo escenario internacional plantea dudas sobre la capacidad de los Estados para seguir desempeñando estas funciones. Una parte creciente de la riqueza se genera hoy mediante activos intangibles, plataformas globales y flujos económicos difíciles de localizar territorialmente, mientras que la soberanía fiscal continúa anclada en estructuras nacionales. Debemos preguntarnos, por tanto, si los instrumentos hacendísticos heredados del siglo XX siguen siendo suficientes para garantizar la cohesión social en una economía digitalizada.
Cómo resolvamos esta cuestión será determinante para que las transformaciones derivadas de la inteligencia artificial no generen fracturas comparables a las que acompañaron a la industrialización. Porque la realidad hacendística de los pueblos es inseparable de su devenir histórico, y viceversa[10].
Pero el bien común, por sí solo, no responde a una pregunta crucial: ¿de quién son los bienes que generamos colectivamente?
El principio del destino universal de los bienes
El destino universal de los bienes parte del reconocimiento de una evidencia: las riquezas de la naturaleza son previas a los títulos que atribuyen una porción de estas a cada persona. La propiedad privada, desgajada de su subordinación esencial al bien común, puede convertirse en instrumento de dominación, injusticia y descarte, perdiendo así el sentido institucional y social que la justifica y protege. Babel privatiza los bienes comunes y los concentra; Jerusalén los redistribuye y los orienta al servicio de todos.
Este principio no se circunscribe a los bienes materiales básicos. En un mundo digital, exige también que los más necesitados se beneficien del acceso a la realidad virtual.
Pero hay una dimensión adicional que merece especial atención. Una parte significativa del valor económico generado por las grandes plataformas digitales no procede exclusivamente de su capacidad empresarial o tecnológica, sino de la actividad cotidiana de millones de usuarios. Estos generan datos, contenidos, patrones de comportamiento y efectos de red que incrementan exponencialmente el valor de dichos servicios.
Desde esta perspectiva, los datos presentan rasgos propios de un bien generado colectivamente. Su explotación legítima exige, por tanto, reflexionar acerca de los mecanismos mediante los cuales sus beneficios revierten en la sociedad. Quienes se benefician de recursos generados socialmente tienen obligaciones sociales correlativas.
En consecuencia, los poderes públicos deben favorecer tanto el acceso universal a las nuevas tecnologías como una distribución equitativa de los beneficios derivados de su explotación. Esto pasa, en parte, por exigir una mayor responsabilidad fiscal a las grandes plataformas, de modo que parte de sus beneficios se traduzcan en riqueza para las naciones donde obtienen sus rendimientos.
El destino universal de los bienes nos invita, en definitiva, a preguntarnos cómo garantizar que esta nueva fuente de riqueza contribuya al desarrollo del conjunto de la sociedad y no únicamente a la concentración de poder económico y tecnológico en unos pocos actores globales.
Sin embargo, declarar el destino universal de los bienes no basta si no especificamos quién decide sobre esos bienes y en qué nivel.
El principio de subsidiariedad
La subsidiariedad recuerda que los problemas deben abordarse desde el nivel institucional más adecuado, dando protagonismo a la persona y a las comunidades naturales en aquellas tareas que puedan y deban desarrollar por sí mismas. Babel concentra el poder en la cúspide (ya sea el Estado o las grandes corporaciones); Jerusalén lo distribuye en cuerpos intermedios y niveles cercanos a la persona.
El nacimiento del Estado Moderno supuso un riesgo para la libertad individual: un excesivo protagonismo estatal podía acabar aplastando al ciudadano. La subsidiariedad, en este contexto, perseguía promover la participación social por medio de «cuerpos intermedios» que dotaran de poder real a las personas en la vida civil. La familia, los sindicatos, las escuelas o las asociaciones profesionales debían asumir, dentro del tejido asociativo, las tareas que les fueran más propicias.
Ahora surge una nueva entidad cuya dimensión plantea riesgos de dominación si no se salvaguarda la autonomía de las instancias intermedias: las grandes corporaciones digitales.
El enorme poder de algunas empresas tecnológicas les permite condicionar la vida política y social en función de sus intereses. La manipulación de algoritmos, la capacidad de influencia sobre organismos públicos y la explotación de la debilidad humana en aras de un mayor beneficio pueden suponer riesgos mortales para la vida personal y en común.
La subsidiariedad aparece en este contexto como una forma de garantizar la vida participativa, requisito ineludible en sociedades democráticas como la nuestra. En ellas, la participación de diferentes agentes en la vida pública no es solo manifestación de un obrar genuinamente humano, sino que permite la verdadera «objetividad» —tan sana en democracia—, que no es sino aquella que nace de la pluralidad de perspectivas y hace posible una comprensión más completa de las complejas realidades humanas. Ninguna institución, por poderosa que sea, dispone por sí sola de toda la información necesaria para comprender adecuadamente esa complejidad.
La historia de la Hacienda Pública ha estado marcada por la importancia de la participación colectiva en la toma de decisiones. Desde las reivindicaciones parlamentarias leonesas o inglesas hasta la independencia norteamericana, ha sido constante la exigencia de consentimiento y representación al poder tributario. El célebre principio «no taxation without representation» venía a recalcar que la legitimidad de los impuestos no depende únicamente de su justicia material, sino también de la posibilidad efectiva de los ciudadanos de participar en su creación y desarrollo.
Salvando las distancias, en el ámbito de las nuevas tecnologías podríamos formular una exigencia semejante: «no monetization without representation». La subsidiariedad requiere que los procesos que dan forma a las tecnologías no se impongan desde lo alto de modo opaco y unilateral, sino que estén orientados al bien común mediante la transparencia, la responsabilidad y formas reales de participación: auditorías independientes, transparencia en los algoritmos, acceso equitativo a los datos o herramientas de apelación[11].
En definitiva, la subsidiariedad en tiempos de la inteligencia artificial exige que las personas sigan siendo sujetos de las decisiones que les afectan, y no meros objetos de procesos tecnológicos diseñados por otros. El legislador tiene aquí una responsabilidad pendiente.
La subsidiariedad nos habla de cómo participar en la vida social. pero no responde a qué tipo de lazos o prioridades deben guiar la vida en comunidad.
El principio de solidaridad
La solidaridad recuerda que ninguna sociedad compleja puede sostenerse sin mecanismos de cooperación. Los sistemas tributarios constituyen una de las expresiones más visibles de esa solidaridad organizada. Babel impone una “solidaridad” fría, asistencial y sin vínculo; Jerusalén construye un nosotros real que hace posible la verdadera reciprocidad.
En sociedades cada vez más individualizadas y fragmentadas, la solidaridad afronta desafíos que trascienden la mera distribución de recursos económicos.
Conviene, en este punto, recordar una advertencia: cuando la solidaridad no está sostenida por la subsidiariedad, degenera en asistencialismo que no promueve la responsabilidad[12].
La conversión de deberes de caridad en obligaciones de justicia ha sido uno de los mayores logros sociales de los últimos siglos. La atención a las necesidades materiales básicas de todos los ciudadanos, así como el reconocimiento de derechos fundamentales inherentes a la dignidad humana, han permitido que millones de personas puedan tener una vida más digna. Sin embargo, corremos el riesgo de que una caridad mal entendida acabe por deshumanizar a las personas.
Entre la lógica fría del mercado y el asistencialismo sin rostro del Estado, es preciso fomentar nuevas formas de colaboración social que hagan posible el florecimiento de relaciones humanas auténticas y, por tanto, de comunidad. Este tipo de realidades no son susceptibles de «fabricarse» ni de ser sustituidas por algoritmos o servicios sociales.
En este punto, la Hacienda no puede aspirar a construir realidades que son previas a ella misma y que la justifican. La idea del impuesto como instrumento de equidad presupone un «nosotros» real, que convierte al otro en algo más que un compañero de espacio público: en un prójimo cuyas necesidades sentimos como propias. Por tanto, el riesgo para la solidaridad no nace solo de las transformaciones económicas, sino también del envenenamiento social que promueve cierta clase política desde su cortedad de miras y sectarismo, y que tiene como resultado la dilución de los lazos comunitarios.
Sin un «nosotros» real, la exigencia de tributos tiene más de obligación que de decisión personal y política. La solidaridad, cuando descansa exclusivamente sobre mecanismos coercitivos y no sobre vínculos sociales reales, corre el riesgo de convertirse en una mera transferencia de recursos desprovista de auténtico sentido comunitario.
Ahora bien, la solidaridad —incluso bien entendida— puede olvidar a los que quedan al margen. Para asegurarnos de que nadie quede atrás, y para garantizar el futuro mismo de la sociedad, necesitamos integrar la justicia social como vector de acción comunitaria.
El principio de justicia social
La justicia social exige una mirada cuyo punto de partida sean los últimos[13]. Oliver W. Holmes señaló que los impuestos son el precio a pagar por la civilización, que no es más que el paso de la ley del más fuerte a la ley del más débil[14]. Babel excluye a los últimos y sacrifica el futuro en aras del presente; Jerusalén los integra y promueve en un marco de estabilidad que hace posible el progreso común.
En el contexto actual, los criterios de justicia social pueden ser útiles para reflexionar sobre varios fenómenos: la desigual carga del trabajo y el capital, el peso cada vez mayor de la riqueza adquirida y las rentas frente a los salarios, los crecientes procesos de acumulación de riqueza en pequeñas minorías, o los elevados niveles de pobreza que subsisten en los países desarrollados a pesar de los notables avances técnicos[15].
También conviene preguntarse si el sistema actual es compatible con una sociedad funcional que permita a sus miembros tener proyectos de vida estables y ambiciosos, donde formar una familia sea un proyecto posible[16] y no una suerte de acto de fe. Porque sin natalidad no hay futuro. Y es que la Hacienda Pública, como el resto de las disciplinas sociales, no es sino una variable al servicio de la cuestión primera de todas las sociedades: su mera supervivencia.
Si la justicia social se reconoce por la capacidad de un orden social, económico y político para que todos —y en particular los más frágiles— puedan vivir de manera realmente humana[17], entonces es preciso replantear el papel que tienen en nuestras sociedades el trabajo, la igualdad de oportunidades, la movilidad social o el acceso a servicios y bienes básicos como, por ejemplo, la vivienda.
No cabe duda de que se necesitan leyes justas e instrumentos de redistribución que corrijan los desequilibrios[18] y condiciones materiales que, siendo compatibles con la familia, hagan posible la mera supervivencia de la sociedad.
El Estado fiscal y la Administración del siglo XXI. Babel o Jerusalén
Hasta aquí hemos recorrido los cinco principios de la DSI. Todos ellos, desde la perspectiva planteada, confluyen en un mismo escenario: el papel Estado fiscal y su Administración.
Nuestros actuales sistemas tributarios fueron diseñados para una economía donde la riqueza se encontraba estrechamente vinculada al territorio y a activos tangibles. La economía actual, sin embargo, presenta rasgos muy distintos.
Estas transformaciones plantean desafíos evidentes para la Hacienda Pública, que debe dilucidar cómo preservar la capacidad financiera y redistributiva de los Estados respetando principios como equidad, justicia, suficiencia y eficiencia.
La soberanía fiscal sigue estando fundamentalmente en el ámbito nacional, mientras que una parte creciente de la actividad económica opera en espacios transnacionales. Esta tensión está en el centro del problema.
La dificultad para adaptar los sistemas tributarios a las nuevas formas de riqueza ya está generando respuestas institucionales relevantes: los trabajos de la OCDE sobre erosión de bases imponibles y traslado de beneficios (BEPS), el establecimiento de un tipo mínimo global mediante el denominado Pilar II, o los debates sobre la tributación de las grandes plataformas digitales.
Sin embargo, los desafíos de las res novae hacendísticas no se limitan al diseño de los sistemas fiscales. También obligan a replantear las instituciones encargadas de aplicarlos. La Administración del futuro necesitará menos burocracia y más capacidad de análisis, supervisión, evaluación y resolución de problemas complejos.
En este punto, resulta especialmente sugerente la referencia de León XIV a Platón. Platón señalaba que las cosas más profundas e importantes solo se aprenden tras mucho tiempo y mucho esfuerzo, comprometiéndose en la discusión con los demás para «frotar» los conceptos y las experiencias como si fueran pedernal, hasta que en nosotros salte la chispa de la comprensión[19].
El empleado público, como el resto de la sociedad, puede caer hoy en la tentación de delegar en la inteligencia artificial el proceso de estudio, raciocinio y comprensión. Las Administraciones pueden virar hacia modelos formativos y de acceso a la función pública que, bajo eufemismos como «habilidades» o «competencias», instauren sistemas donde un estudio sosegado, razonado y exigente ya no sea requisito previo para adquirir la condición de funcionario.
Pero el estudio tiene como resultado algo mucho mayor que el mero conocimiento. Las horas de dedicación al aprendizaje son escuela de virtudes que alimentan la prudencia —principal virtud práctica—, imprescindible para acertar en el obrar y ejercer de forma idónea las responsabilidades de un cargo público. Renunciar al esfuerzo que acompaña la comprensión de realidades complejas puede convertir a las personas en instrumentos inútiles, en lugar de hacerlas señores de una herramienta útil. Por eso, un proceso selectivo exigente deberá seguir siendo un elemento central e imprescindible en una estructura administrativa que aspire a seguir al servicio de la sociedad.
Por otro lado, la utilización de sistemas automatizados para la detección de riesgos o la selección de actuaciones administrativas plantea interrogantes legítimos sobre transparencia y garantías procedimentales. La búsqueda de eficiencia no puede traducirse en una erosión de los derechos. Los algoritmos no comparecen ante los ciudadanos ni justifican decisiones. Cuanto más automatizadas sean nuestras instituciones, más importante será preservar cadenas claras de responsabilidad humana.
Un riesgo adicional derivado de la automatización es el desamparo del ciudadano. La asistencia telemática, las herramientas virtuales o el teletrabajo pueden acabar construyendo un muro entre el empleado público y el ciudadano. La tecnología puede ser una herramienta muy útil para simplificar las obligaciones administrativas y concentrar tiempo y recursos en la atención personal del ciudadano. Sin embargo, estamos retrocediendo de manera significativa en la cercanía con el ciudadano.
El riesgo de Babel no se limita, por tanto, a la concentración privada de riqueza o tecnología. También puede manifestarse en instituciones públicas excesivamente centralizadas, opacas o alejadas de las personas. La defensa de la dignidad humana exige límites y controles frente a toda forma de concentración excesiva de poder, ya sea económico o administrativo.
Conclusión
La elección entre Babel y Jerusalén consiste en decidir si las nuevas capacidades tecnológicas- y todo lo que viene con ellas- estarán al servicio de la persona humana o si, por el contrario, esta terminará subordinada a una lógica puramente técnica. Porque la tecnología no es neutral: toma el rostro de quien la concibe, la financia, la regula y la utiliza[20].
La Hacienda Pública del siglo XXI se encuentra, pues, ante una disyuntiva. Los instrumentos fiscales, la formación de los funcionarios, el diseño de las administraciones o la participación ciudadana en la gobernanza tecnológica son algunos de los ámbitos donde se concretará esa elección. La ciudad que construyamos —Babel o Jerusalén— dependerá de cómo respondamos a los principales interrogantes morales que nos suscita nuestro tiempo.
Guillermo Mislata Correa. Inspector de Hacienda del Estado
*Las opiniones expresadas en las publicaciones del blog «NOSÓLOIMPUESTOS» son de la exclusiva responsabilidad de sus autores, pudiendo no coincidir con las de IHE
[1] LEÓN XIV, Carta Encíclica Magnifica Humanitas, n. 3.
[2] Romano Guardini: «El hombre moderno no está preparado para utilizar el poder con acierto».
[3] El concepto de “estructuras de pecado” fue acuñado por San Juan Pablo II.
[4] Expresión central en el magisterio del Papa Francisco (introducida en la exhortación Evangelii gaudium, 2013.
[5] Cfr. ACEMOGLU, D. y ROBINSON, J. A., Por qué fracasan los países: Los orígenes del poder, la prosperidad y la pobreza, Deusto, 2012. Los autores acuñan estos términos para diferenciar las instituciones “extractivas” (diseñadas para heredar el poder y extraer rentas de la sociedad en beneficio de unos pocos) de las “inclusivas” (que fomentan la participación de la gran mayoría en la actividad económica y política, permitiendo el despliegue del talento y la innovación). En su obra posterior junto a Simon Johnson, Poder y progreso (2023), extensible a la nota [5], aplican esta misma tesis al impacto histórico y actual de la tecnología.
[6] Cfr. ACEMOGLU, D. y JOHNSON, S., Poder y progreso: Nuestra lucha milenaria por la tecnología y la prosperidad, Deusto, 2023. En este trabajo, los autores demuestran históricamente que los beneficios del progreso tecnológico no se redistribuyen de forma automática, sino que dependen de las relaciones de poder y de la capacidad de la sociedad para encauzar la innovación mediante regulaciones e instituciones democráticas, evitando que la automatización y la inteligencia artificial queden bajo el control exclusivo de una élite corporativa o estatal.
[7] LEÓN XIV, Carta Encíclica Magnifica Humanitas, n. 59.
[8] LEÓN XIV, Carta Encíclica Magnifica Humanitas, n. 61.
[9] LEÓN XIV, Carta Encíclica Magnifica Humanitas, n. 63.
[10] Esta idea fue defendida por SCHUMPETER, J. A. en su obra La crisis del Estado Fiscal, 1918.
[11] LEÓN XIV, Carta Encíclica Magnifica Humanitas, n. 71.
[12] LEÓN XIV, Carta Encíclica Magnifica Humanitas, n. 71.
[13] LEÓN XIV, Carta Encíclica Magnifica Humanitas, n. 78.
[14] Javier Gomá en su ensayo Dignidad (Galaxia Gutenberg, 2019) señala que el desarrollo ético y jurídico de una comunidad se mide por su capacidad de sustituir la fuerza bruta por la norma legal, protegiendo la igual dignidad de todos los ciudadanos —especialmente de los más desaventajados— a través de las instituciones públicas y el sostenimiento común.
[15] LEÓN XIV, Carta Encíclica Magnifica Humanitas, n 157 y ss.
[16] LEÓN XIV, Carta Encíclica Magnifica Humanitas, n. 169.
[17] LEÓN XIV, Carta Encíclica Magnifica Humanitas, n. 77.
[18] LEÓN XIV, Carta Encíclica Magnifica Humanitas, n. 162
[19] LEÓN XIV, Carta Encíclica Magnifica Humanitas, n. 140.
[20] LEÓN XIV, Carta Encíclica Magnifica Humanitas, n. 9