
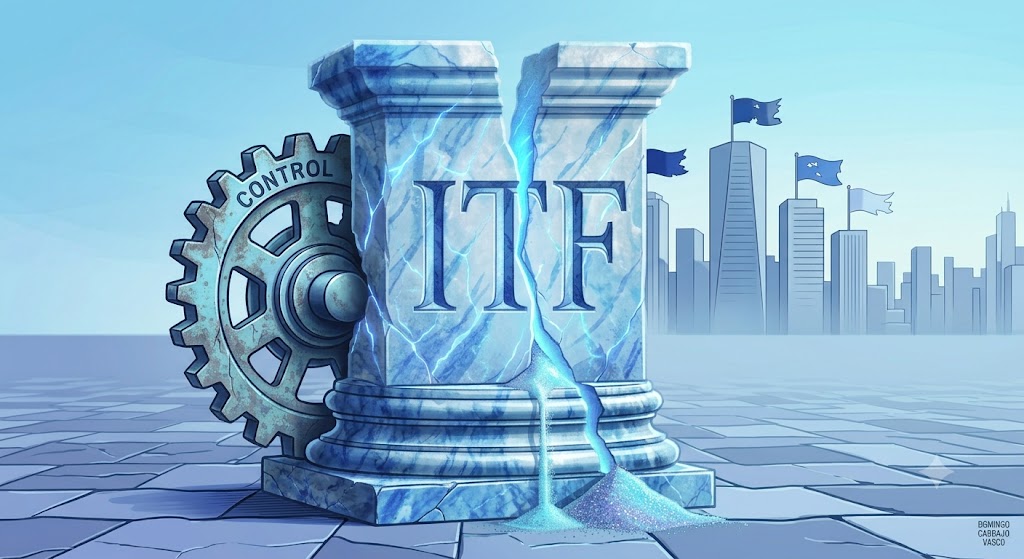
Otro ejemplo de política fiscal fallida: el impuesto sobre las transacciones financieras

Share
1.Introducción
Si por algo se ha caracterizado la Política Fiscal Española y su agente ejecutor: la Agencia Estatal de Administración Tributaria (en adelante, AEAT) en los últimos ejercicios es -de un lado- por la destrucción de cualquier apariencia de orden o sistema en nuestro Ordenamiento Tributario, el desprecio por el principio de legalidad y el incremento de la presión fiscal, logrado éste, no por apreciables mejoras en la lucha contra el fraude fiscal o la gestión tributaria, sino por la acumulación de nuevas exacciones y la expansión del impuesto sobre los pobres: la inflación, a través de la ausencia de deflactación de la tarifa general del Impuesto sobre la Renta de las Personas Físicas[1].
Si a esto unimos una AEAT centrada en uso expansivo e invasivo de las tecnologías de la información y las comunicaciones, así como en la proliferación de comprobaciones limitadas y herramientas de gestión cuyo peso recae sobre los trabajadores y las clases medias, sin autocrítica, ni capacidad para doblegar la creciente resistencia fiscal[2], llegaremos a la triste conclusión de un gran experto en la fiscalidad española (CRUZ AMORÓS, 2026)[3], quien ha llegado a afirmar, recientemente, que la Política Fiscal española de los últimos años se reduce y concentra en los Planes Anuales de Control Tributario, artículo 116 de la Ley General Tributaria[4].
2. Un ejemplo contundente: el demediado impuesto sobre las transacciones financieras
Como para ejemplo del desastre expuesto basta un botón, nos remitimos a uno de esos novedosos gravámenes implementados en los últimos ejercicios, por la que, según la pomposa retórica, iba a ser un paradigma de Política Fiscal progresista: el Impuesto sobre las Transacciones Financieras (en adelante, ITF).
La Ley 5/2020, de 15 de octubre, del Impuesto sobre las Transacciones Financieras (“Boletín Oficial del Estado” número 274, de 16), en su Exposición de Motivos, donde se supone debe figurar la voluntad del legislador para sustentar la implementación del nuevo impuesto, nos remite a la normativa de la Unión Europea (en adelante, UE) o, mejor dicho, a la imposibilidad de avanzar en la armonización fiscal de esta modalidad de gravámenes como causa para su aplicación nacional en España.
En realidad, la introducción del ITF responde al clima derivado de la Gran Depresión 2.0., es decir, la enorme crisis financiera de los años 2007/2008 y la búsqueda de sus responsables: una financiarización de la economía (por utilizar la terminología de Costas Lapavitsas)[5], la cual había concluido con el estallido de una burbuja financiera con sus consiguientes problemas de paro, empobrecimiento, endeudamiento de millones de familias, etc. y cuyo tenor conllevó a potenciar dos ideas: a) que era imprescindible resucitar algún tipo de impuesto para amortiguar los desequilibrios y la especulación provocados por la irrestricta circulación de capitales, la conocida como “tasa Tobin”[6] y b) que las entidades financieras, causantes de la crisis, deberían pagarla mediante la introducción de algún tipo de exacción sobre sus beneficios.
En esos años de efervescencia intelectual y búsqueda de medidas anticrisis la UE apadrinó, en 2011, una Propuesta de Directiva del Consejo, de 28 de septiembre de 2011, relativa a un sistema común del impuesto sobre las transacciones financieras y por la que se modifica la Directiva 2008/7/CE [COM (2011) 594 final – no publicada en el Diario Oficial], la cual trató de impulsarse por la Comisión hasta 2013[7].
Con independencia de los debates técnicos y las consideraciones ideológicas acerca de la propuesta de Directiva, ésta no fue aprobada, sin duda, porque el poder de presión de las entidades financieras y los recelos derivados de una posible huida de los mercados financieras fuera de la UE, fueron suficientes para abortarla.
Entonces, aparecieron varias opciones: o bien, introducir medidas similares con carácter nacional, como hicieron Francia e Italia o bien esperar los acontecimientos; en cambio, el Gobierno español trató de, por un lado, aparentar que su Política Fiscal se centraba en la equidad, para lo cual el ITF golpearía a los poderosos oligarcas financieros y, por otra parte, desmentir en la práctica esa pretensión, creando un ITF carente de toda capacidad para, de verdad, controlar las transacciones financieras, reducir la especulación e introducir algún tipo de modulación de la financiarización económica.
En realidad, el ITF no recae sobre las “transacciones financieras” sino sobre una sola operación financiera: las adquisiciones a título oneroso de acciones y con un ámbito de aplicación reducidísimo, prácticamente simbólico, pues ha de tratarse de acciones cotizadas en un mercado regulado de la UE y de entidades cuyo valor de capitalización, a 1 de diciembre del año anterior a su adquisición, haya superado 1.000 millones de euros (ver artículo 2.1 de la citada Ley 5/2020)[8].
A este ámbito de sujeción demediado, unimos la pésima técnica legislativa de su magra regulación y el, cuando menos, “extraño” sistema de recaudación y gestión (Real Decreto 366/2021, de 25 de mayo, por el que se desarrolla el procedimiento de presentación e ingreso de las autoliquidaciones del Impuesto sobre las Transacciones Financieras y se modifican otras normas tributarias, BOE número 125, de 26), cuyo tenor, en esencia, es un reconocimiento de que, tal y como se define su hecho imponible, la AEAT ha de delegar la gestión y recaudación del tributo en un depositario central de valores.
Bajo estas circunstancias no puede extrañarnos que su recaudación pueda calificarse como de “simbólica”[9] sin que, además, se conozcan sus efectos en nuestro diminuto mercado financiero, si su carga tributaria (como es de prever) se ha traslado o no efectivamente al ciudadano adquirente de los valores o si ha incidido, de alguna manera, en la competitividad de nuestros mercados financieros y empresas.
Pero, en realidad, su fin ya está cumplido: aparentar que se persigue la equidad y lograr, siquiera ineficaz e ineficientemente, un nuevo pellizco para aumentar una recaudación desbocada.
En resumen: la esencia de la Política Fiscal de los últimos ejercicios.
Domingo Carbajo Vasco. Inspector de Hacienda del Estado
*Las opiniones expresadas en las publicaciones del blog «NOSÓLOIMPUESTOS» son de la exclusiva responsabilidad de sus autores y pueden no coincidir con las de IHE
[1] 17.000 millones de euros nos ha costado esa “bromita” a los perceptores de rentas del trabajo.
[2] Es, cuando menos sorprendente, el intento propagandístico de las autoridades tributarias para camuflar esa creciente resistencia social a un sistema tributario, cuya aplicación está perdiendo el consenso que le caracterizó hasta hace poco tiempo.
Recomiendo la lectura (por aquello de excusatio non petita, acussatio manifiesta) del siguiente artículo oficial: García Herrera-Blanco, Cristina. “Conciencia Fiscal y Juventud”, Blog Fiscal de Crónica Tributaria, 10 de junio de 2026, https://blogfiscal.cronicatributaria.ief.es/conciencia-fiscal-y-juventud/, para que, como profesionales de la AEAT, nos preocupemos por el aumento de la desafección entre los jóvenes respecto del sistema tributario español y su ejecución. No hay peor ciego que el que no quiere ver.
[3] Cruz Amorós, Miguel. “Planes de actuación de la Agencia Estatal de Administración Tributaria (AEAT). Directrices de cumplimiento tributario”, El Derecho.com, 2 de junio de 2026, https://elderecho.com/directrices-de-cumplimiento-tributario/
La primera frase del artículo (aunque expresada con la moderación que caracteriza el autor) resume el horror ante el estado del sistema tributario español y su aplicación:
“En esta época de penuria para la política tributaria no hay mejor opción para tratar de orientarse en el bosque tributario que recurrir a los planes de actuación de la Agencia Estatal de Administración Tributaria (AEAT), que reflejan las preocupaciones de la Administración que aplica un sistema tributario que sufre un mantenimiento descuidado…”
[4] Plan de control tributario.
La Administración tributaria elaborará anualmente un Plan de control tributario que tendrá carácter reservado, aunque ello no impedirá que se hagan públicos los criterios generales que lo informen.
El último aparece publicado en la Resolución de 11 de marzo de 2026, de la Dirección General de la Agencia Estatal de Administración Tributaria, por la que se aprueban las directrices generales del Plan Anual de Control Tributario y Aduanero de 2026 (“Boletín Oficial del Estado” número 63, de 12 de marzo).
[5] Lapavitsas, Costas et alli. Crisis en la eurozona, Ed. Capitán Swing, Madrid, 2013
[6] Irónica y significativamente el economista James Tobin, a quien se debe la denominación del gravamen, nunca apoyó su planteamiento.
[7] Ver otra versión modernizada de la propuesta en el documento COM (2103) 71 final, de 14 de febrero de 2013.
[8] Hecho Imponible.
1. Estarán sujetas al impuesto las adquisiciones a título oneroso de acciones definidas en los términos del artículo 92 del texto refundido de la Ley de Sociedades de Capital, aprobado por Real Decreto Legislativo 1/2010, de 2 de julio, representativas del capital social de sociedades de nacionalidad española, cuando se cumplan las siguientes condiciones:
a) Que la sociedad tenga sus acciones admitidas a negociación en un mercado español, o de otro Estado de la Unión Europea, que tenga la consideración de regulado conforme a lo previsto en la Directiva 2014/65/UE del Parlamento Europeo y del Consejo, de 15 de mayo de 2014, relativa a los mercados de instrumentos financieros, o en un mercado considerado equivalente de un tercer país según lo dispuesto en el artículo 25.4 de dicha Directiva.
b) Que el valor de capitalización bursátil de la sociedad sea, a 1 de diciembre del año anterior a la adquisición, superior a 1.000 millones de euros.
Las adquisiciones a que se refiere este apartado estarán sujetas al impuesto con independencia de que se ejecuten en un centro de negociación, tal como se define en el número 24 del apartado 1 del artículo 4 de la mencionada Directiva; en cualquier otro mercado o sistema de contratación; por un internalizador sistemático, tal como se encuentra definido en el artículo 331 del texto refundido de la Ley del Mercado de Valores, aprobado por el Real Decreto Legislativo 4/2015, de 23 de octubre; o mediante acuerdos directos entre los contratantes.
[9] La muy pobre información que disponemos acerca de los ingresos de este impuesto se encuentra recogida en la página 62 del Informe Anual de Recaudación Tributaria del año 2025 publicado por la AEAT, https://sede.agenciatributaria.gob.es/Sede/estadisticas/recaudacion-tributaria/informe-anual/ejercicio-2025.html

Excelente ejercicio de imparcialidad, ya iba siendo hora de que un inspector tire de las riendas de este caballo desbocado