La responsabilidad tributaria: un arcano muy visible

Share
La figura de la responsabilidad tributaria aparece, sin ningún género de dudas, como una de las más confusas, proteicas y complejas de nuestro sistema tributario.
Su peculiaridad como modalidad de obligado tributario, su clara excentricidad, es reconocida por la norma básica de nuestro Ordenamiento Tributario[2], la Ley 58/2003, de 17 de diciembre, General Tributaria (en adelante LGT), cuando en su exposición de la tipología de obligados tributarios que reconoce nuestro sistema tributario, artículo 35[3], cita, como de pasada, como si no constituyeran el núcleo central de la figura del “obligado tributario”[4], a los responsables tributarios.
Y lo hace en su apartado 5, afirmando:
“Tendrán asimismo el carácter de obligados tributarios los responsables a los que se refiere el artículo 41 de esta ley”.
Como se observa, ya desde el principio, nuestra LGT parece aceptar a regañadientes que un responsable es un obligado tributario.
Ahora bien, si deseamos conocer quién es este sujeto tan demediado, tan pobre, que la LGT le da cobijo en el seno de sus hermanos mayores, “los obligados tributarios”, de pasada, a la chita callando, tampoco podremos encontrar mucho apoyo en los artículos que la propia LGT destina, teóricamente, a esta tarea.
Nos referimos a la Sección 3 ª. Responsables tributarios, del Capítulo II. Obligados tributarios, del Título II. Los tributos, de la LGT, artículos 41 a 43, ambos inclusive.
Pero si queremos levantar el velo, descubrir el significado de esas misteriosas voces: “responsable tributario”, nuevamente, la pobreza definitoria del artículo 41.1 LGT nos sorprende, nos asusta y nos genera nuevas dudas:
Veamos:
“La ley podrá configurar como responsables solidarios o subsidiarios de la deuda tributaria, junto a los deudores principales, a otras personas o entidades. A estos efectos se considerarán deudores principales los obligados tributarios del apartado 2 del artículo 35 de esta Ley”. (Los subrayados son nuestros).
Es decir, el artículo 41 no define de manera general al “responsable tributario”, dejando su “configuración” a la ley, mención genérica que podría, incluso, abarcar a una ley no tributaria.
Es de agradecer por ello que el artículo 8 de la LGT, dedicado especialmente a esta materia: Reserva de ley tributaria, sí que parezca exigir que esa ley sea de contenido tributario, al incluir entre los elementos a regular por ley, en la letra c): “…de los responsables”.
Pero el artículo 41 nos confunde todavía más sobre este concepto, pues no sólo no nos aporta una delimitación general del término “responsable tributario”, el marco, el conjunto, sino que lo clasifica en dos modalidades: responsables solidarios, art. 42 LGT y subsidiarios, art. 43 LGT; es decir, cita a los subconjuntos, aunque tampoco los delimita.
Para seguir con estas dificultades delimitatorias, la redacción del artículo 41.1 LGT nos aturde todavía más, ya que lo coloca “junto” al “deudor principal”, pero ¿Qué significa estar “junto” a un obligado tributario como es el “deudor tributario”, expresión que no aparece en el amplio listado de obligados mencionado en el artículo 35 LGT?
Alguien dirá que el in fine del artículo 41.1 de la LGT nos salva, ya que la nueva categoría de “deudor principal” no es si no una forma de resumir, un subconjunto, de los obligados tributarios expuestos en el apartado 2 del artículo 35 de la LGT; los cuales serían algo así como los “obligados tributarios” de primera clase, constituyendo los restantes (entre los cuales, no lo olvidemos, se encuentra el responsable, artículo 35.5 LGT) una especie de pasajeros de segunda.
El problema es que, si aceptamos tal interpretación, lo primero que tendríamos que asumir es que el concepto de “deudor principal” es tal cosa, es decir, una simple forma de agrupar en una nueva categoría a obligados tributarios tan distintos como pueden ser los contribuyentes (artículo 35.2,a), LGT) y los “sucesores” (artículo 35.2, j) LGT) y todo ello nos lleva a nuevas dudas, verbigracia, por qué el legislador no expuso tal súper obligado tributario en la definición “general” del artículo 35 e, incluso, si aceptamos esta identidad, entonces ¿Qué tienen en común los obligados “principales” del artículo 35.2 LGT?
Por si todo el galimatías anterior fuera escaso (y prometo que puedo complicarlo más …, aunque no conviene dispersarse) se plantea otro “pequeño” problema: ¿Qué quiere decir “A estos efectos…”? ¿A cuáles “efectos”: los de poder calificarse como “deudores principales”? ¿Cuál es el quid?
Es más, y si resulta que lo de estar el responsable “junto” al deudor principal no es una equivalencia subjetiva, sino material, objetiva, a saber, si el responsable es quien, al final, paga la deuda tributaria, si no lo hace el borroso “deudor principal”, entonces, la redacción del art. 41.1 LGT lo que, en puridad, diría, es que el responsable no es un deudor principal, pero, sin embargo, está “junto” a él porque paga su deuda tributaria en última instancia, como segunda “ratio”;
Ahora bien, la redacción del artículo nada indica tampoco acerca de las obligaciones tributarias distintas del pago de esa cantidad o si esto es lo que, realmente, nos desea expresar; por lo tanto, ni siquiera conocemos cuál es el alcance de este “deudor secundario”, en relación con la deuda tributaria del principal.
En suma, el responsable tributario parece un trampantojo, quien vive entre las sombras, un paseante elusivo por el sistema tributario, un obligado tributario, pero del género fluido, no binario, distinto, alóctono o extraño.
Y, sin embargo, como “el dato mata el relato” (por utilizar una expresión al uso de la política moderna), la realidad es que la responsabilidad tributaria es un arma cargada de futuro porque nuestra madre (o madrastra, según se aprecie), la AEAT, cada vez la utiliza más.
Así, si tomamos la última edición de las “Memorias” de la AEAT[5], la del año 2024, su Cuadro número 24 nos dice lo siguiente:
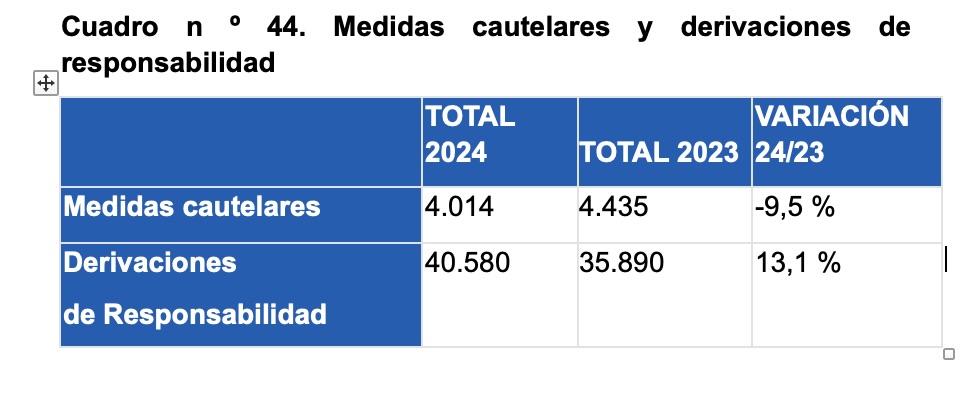
Como se observa (no hace falta ser un estadístico especializado), el incremento interanual de las derivaciones de responsabilidad ha sido notable, pero si, además, comparamos con el número de derivaciones de solo hace pocos años, por ejemplo, tomando los datos de la “Memoria” del año 2020, veríamos que, en ese ejercicio, la cifra de derivaciones de responsabilidad tributaria se situó en 26.746; es decir, en cinco años, se ha incrementado su monto en un 51,72%.
Si nos acogemos, asimismo, a la literatura del control tributario, apreciamos también el énfasis en su utilidad.
En este sentido, en la Resolución de 11 de marzo de 2026, de la Dirección General de la Agencia Estatal de Administración Tributaria, por la que se aprueban las directrices generales del Plan Anual de Control Tributario y Aduanero de 2026 (BOE núm. 63, de 12 de marzo de 2026), se dice, en su apartado IV. Control del fraude en fase recaudatoria, Adopción de derivaciones de responsabilidad y de medidas cautelares:
“Dada la eficacia demostrada como instrumento de prevención y control del fraude en fase recaudatoria, durante 2026 se continuará activamente con las actuaciones de investigación dirigidas a identificar a terceros responsables u otras personas a cuyo cargo la ley impone la obligación de pago, y a acreditar la concurrencia de los supuestos de hecho previstos en la norma para exigirles el pago de las deudas. Se realizará un especial seguimiento de las derivaciones de responsabilidad procedentes de actuaciones coordinadas con otras áreas liquidadoras.
Igualmente, para prevenir y combatir el riesgo de impago como consecuencia de conductas de vaciamiento patrimonial u otras que puedan poner en riesgo el cobro de las deudas, se potenciará la adopción de las medidas cautelares previstas legalmente y que sean pertinentes para mitigar dicho riesgo, asegurando el buen fin de los procedimientos recaudatorios de los que traigan causa.”.
Por todo ello ¿No ha llegado el momento de que sepamos claramente quién es este señor tan importante para nuestros trabajos, el “responsable tributario” y traigamos algo de luz jurídica a su configuración y funciones?[6]
Domingo Carbajo Vasco. Inspector de Hacienda del Estado
*Las opiniones expresadas en las publicaciones del blog «NOSÓLOIMPUESTOS» son de la exclusiva responsabilidad de sus autores, pudiendo no coincidir con las de IHE
[1] De acuerdo con el “Diccionario de la Real Academia de la Lengua Española”, la voz “arcano” significa:
“Del lat. arcānus.
- Dicho especialmente de una cosa: Secreta, recóndita, reservada.
Sin.:
- secreto, oculto, misterioso, enigmático, subrepticio, recóndito, reservado, hermético, impenetrable, insondable, incógnito, sibilino, esotérico.
- Secreto muy reservado y de importancia.
Sin.:
- secreto, arcanidad.
- Misterio, cosa oculta y muy difícil de conocer.
Sin.:
- misterio, enigma, incógnita.”
https://dle.rae.es/arcano?m=form (acceso realizado el día 2 de abril de 2026).
[2] Como afirma su Exposición de Motivos, I, primer párrafo: “La Ley General Tributaria es el eje central del ordenamiento tributario donde se recogen sus principios esenciales y se regulan las relaciones entre la Administración tributaria y los contribuyentes.”.
[3] Incluido en el Capítulo II. Obligados tributarios del Título II. Los tributos de la LGT.
[4] Anótese que nuestra LGT no cumple, precisamente, uno de los aspectos esenciales (desde los tiempos de Aristóteles) para que una definición tan relevante como la de “obligado tributario” quede clara en su delimitación desde el principio, pues el artículo 35.1 no define el término “obligado tributario”, sino que afirma, simplemente, dice: “Son obligados tributarios las personas físicas o jurídicas y las entidades a las que la normativa tributaria impone el cumplimiento de obligaciones tributarias” (Los subrayados son nuestros); sólo que el término definido no debe entrar en la definición.
[5] https://sede.agenciatributaria.gob.es/Sede/informacion-institucional/memorias.html (acceso ejecutado el 2 de abril de 2026).
[6] Porque los problemas, como las arenas del mar, en este sentido, son infinitos. Véase un asunto específico en: La discusión sobre la naturaleza jurídica del artículo 42.2 a) LGT, o la paradoja de hacer oídos sordos al consenso, texto incluido en la última “Newsletter” de la AEAT publicada, número 3/2026, de 31 de marzo de 2026; https://sede.agenciatributaria.gob.es/Sede/normativa-criterios-interpretativos/analisis/2026/marzo/27/discusion-sobre-naturaleza-juridica-articulo-consenso.html (entrada ejecutada el 2 de abril de 2026).