
Moral tributaria: lo que la sostiene, lo que la corroe y la convergencia pendiente

Share
1. Del dato agregado a la moral del contribuyente
«No hay nada cierto en este mundo excepto la muerte y los impuestos», escribió Benjamin Franklin en 1789*. Pero si Franklin viviera en la España de 2025, quizá añadiría un tercer elemento: la certeza de que los demás pagan menos que uno. Porque esa es, en esencia, la percepción que documentamos en la primera entrega de este artículo.
Recapitulemos brevemente. Examinamos la presión fiscal española desde los datos comparados y la conclusión era que, en términos agregados, España no presenta un nivel de tributación anómalo para su renta per cápita: nos situamos en la línea de tendencia europea. Pero esa conclusión, siendo correcta como descripción estadística, deja fuera lo que más nos importa como ciudadanos. Si la correlación entre lo que aportamos y lo que recibimos se percibe como rota (y los datos de encuesta muestran que una mayoría lo percibe así), hablar de «nivel adecuado» resulta insuficiente. La presión fiscal puede ser estadísticamente normal y, al mismo tiempo, vivirse como excesiva cuando los servicios no están a la altura o cuando la carga se reparte de forma desigual.
También documentamos que el malestar fiscal español tiene raíces perceptivas profundas: la «cicatriz» de la crisis de 2008, la asimetría entre retorno colectivo y personal, la carga residencial acumulada y un contrato fiscal que una parte significativa de la población percibe como roto. La pregunta natural que surge es: ¿qué sabemos sobre los factores que determinan nuestra actitud hacia los impuestos? La respuesta viene de la moral tributaria (tax morale).
Qué es y cómo se mide
La moral fiscal es la motivación intrínseca de los ciudadanos para cumplir voluntariamente con las obligaciones tributarias. No se trata tanto del miedo a la sanción (disuasión o deterrence), sino la disposición a pagar (voluntariamente) porque lo percibimos como lo correcto o como parte de un acuerdo social.
El modelo clásico de Allingham y Sandmo¹ planteaba la evasión como un cálculo racional: el contribuyente compara el beneficio de evadir con la probabilidad de ser detectado y la magnitud de la sanción. Pero ese modelo no explica por qué, en la práctica, hay más cumplimiento del que predice la pura disuasión. Algo más empuja a la gente a declarar con honestidad. Ese «algo más» es la moral fiscal.
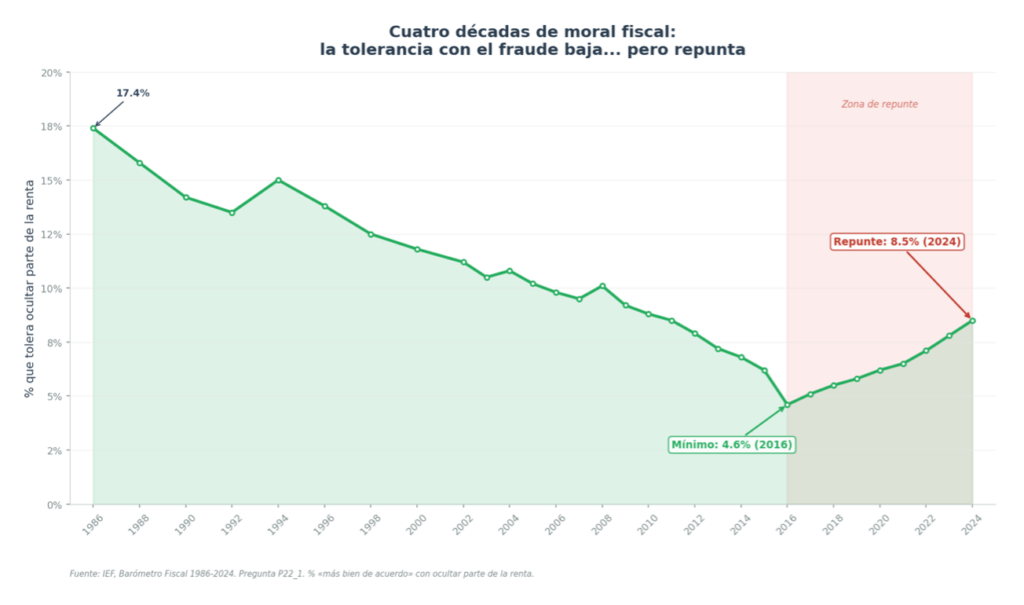
El indicador habitual en las comparaciones internacionales es una pregunta de la World Values Survey: «¿Puede justificarse hacer trampas con los impuestos?». En España, el IEF² incluye una variante propia: «No está mal ocultar parte de la renta porque eso no perjudica a nadie». La evolución de las respuestas a lo largo de cuatro décadas es uno de los datos más reveladores del panorama fiscal español.
Pues bien, según el Barómetro Fiscal del IEF, la proporción de españoles «más bien de acuerdo» con ocultar parte de la renta ha caído del 17,4 % en 1986 al 8,5 % en 2024. Los microdatos del CIS confirman la tendencia con cifras aún más bajas: del 11 % en 2006 al 6,7 % en 2024. Con cualquiera de las dos fuentes, la conclusión es la misma: la moral fiscal de los españoles ha mejorado de forma sostenida durante cuatro décadas. Los españoles de 2025 somos los menos tolerantes con el fraude de toda la serie histórica.
2. Los tres pilares de la moral fiscal
La investigación (principalmente los trabajos de Torgler⁶, Slemrod⁴, y en España López Laborda y Sanz Arcega⁵) identifica tres dimensiones que determinan la moral fiscal.
La dimensión personal. La edad es el predictor más robusto: los mayores tienen sistemáticamente mayor moral fiscal. La educación también cuenta: más nivel educativo se asocia a mayor moral fiscal, probablemente porque se entiende mejor el vínculo entre impuestos y servicios. En cuanto a la renta, la literatura no ha resuelto la cuestión de forma unánime. López Laborda y Sanz Arcega, con datos de la World Values Survey y el Barómetro del IEF, encuentran que las rentas más altas tienden a ser más tolerantes con la evasión, quizá por el mayor coste de oportunidad del cumplimiento y el mayor acceso a vías de optimización. Ahora bien, los microdatos del CIS de 2024 arrojan un resultado inverso: son los hogares con menos de 1.100 euros mensuales quienes más toleran la ocultación de rentas (casi 18 de cada 100), frente a apenas 3 de cada 100 entre los hogares con más de 5.000 euros. La discrepancia puede deberse a cómo se formula la pregunta: como principio abstracto, los más vulnerables toleran más la evasión; como conducta concreta (pagar sin factura), las diferencias por renta se diluyen.
El dato preocupante es que la brecha generacional en moral fiscal se ha disparado en las dos últimas décadas²¹. Según los microdatos del Barómetro Fiscal del IEF, entre 2003 y 2007 la diferencia entre jóvenes y mayores en la proporción que considera el fraude «nunca justificable» era de apenas 8 puntos porcentuales. En 2023-2024, esa brecha alcanza los 38 puntos: menos de la mitad de los jóvenes de 18-25 años (43 %) rechaza el fraude en cualquier circunstancia, frente a más de ocho de cada diez mayores de 66 (81 %). En paralelo, casi uno de cada tres jóvenes (31 %) acepta ocultar renta, frente a solo el 6,5 % de los mayores. Se trata de una divergencia que no existía hace veinte años y que plantea interrogantes serios sobre la sostenibilidad futura de la cooperación fiscal.
Un resultado que merece atención es el papel de la religiosidad²². La hipótesis clásica en la literatura (defendida entre otros por Torgler) asocia la práctica religiosa con mayor moral fiscal, por su efecto sobre la internalización de normas de cumplimiento. Los datos españoles, sin embargo, muestran el patrón inverso: los ateos y agnósticos tienen mayor moral tributaria que los católicos practicantes. Solo 7-8 de cada 100 no creyentes toleran ocultar renta, frente a casi 12 de cada 100 católicos practicantes. El rechazo a engañar a Hacienda alcanza el 83,0 % entre ateos, frente al 77,6 % entre practicantes. La explicación más probable es que la religiosidad en España correlaciona fuertemente con posiciones ideológicas de derecha, y el efecto de la ideología domina sobre cualquier efecto directo de la práctica religiosa.
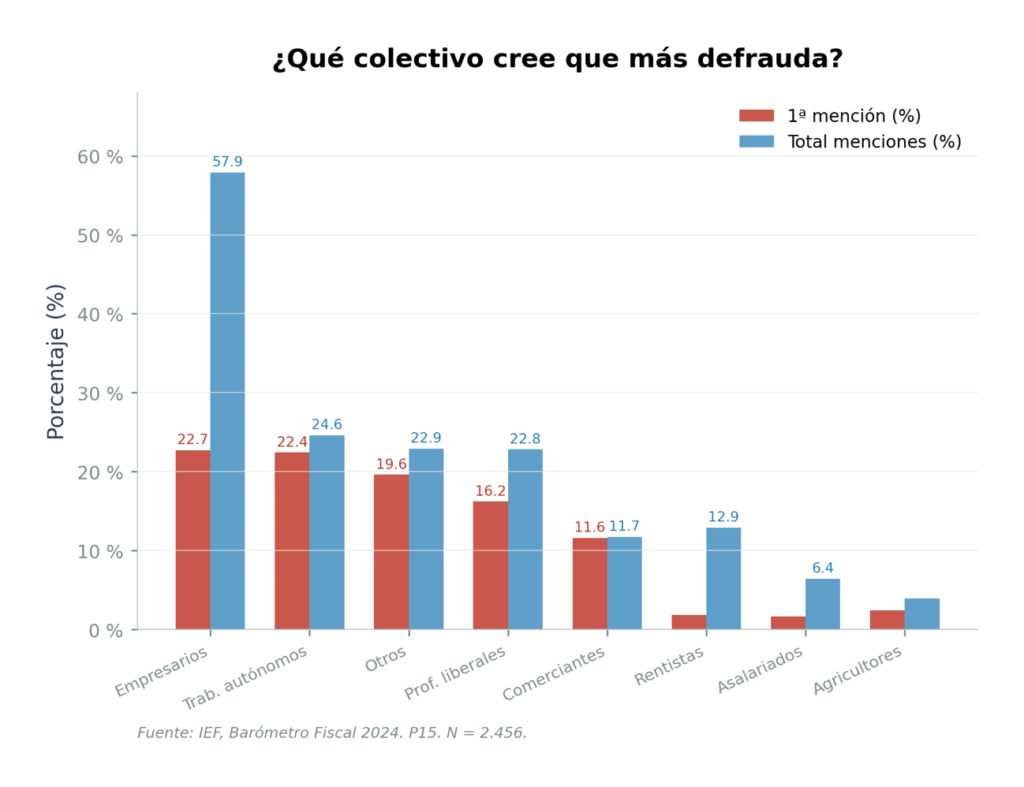
La dimensión social: el efecto contagio. Es probablemente la más relevante para España. Su mecanismo es simple, como el de una fila: si vemos que los demás se cuelan, nuestra disposición a esperar nuestro turno se resiente. Es lo que la literatura llama «cooperación condicional»: si creo que otros no pagan, ¿por qué voy a ser yo el que cumple? Los datos del Barómetro Fiscal del IEF muestran que en 2025 nada menos que 9 de cada 10 españoles (90,1 %) perciben un nivel alto de fraude fiscal. El CIS de 2025 (Estudio 3518)⁷ arroja un dato convergente: el 91,9 % cree que existe «mucho» o «bastante» fraude. Y el colectivo señalado como principal defraudador son «los empresarios» (37 % según el IEF 2024), lo que alimenta una percepción de inequidad entre clases de contribuyentes.
El CIS de 2025 también recoge que casi 8 de cada 10 españoles (79,5 %) están de acuerdo con que «engañar a Hacienda es engañar al resto de ciudadanos». Es decir: conviven una norma moral fuerte y un diagnóstico pesimista sobre el comportamiento ajeno. Sabemos que evadir está mal, creemos que otros evaden masivamente y sentimos que las instituciones no hacen lo suficiente para impedirlo.
La distorsión perceptiva alcanza su expresión más espectacular en lo que podemos llamar la «brecha de superioridad moral»²⁰. El 93,3 % de los españoles se considera «bastante» o «muy» responsable pagando impuestos. Pero solo el 40,3 % cree que los españoles en general lo son. Un diferencial de 53 puntos porcentuales entre la autopercepción y la imagen de los demás. Cada individuo se ve como cumplidor rodeado de incumplidores. Es la ilusión de superioridad (above–average effect) de la psicología social, esto es, el mismo sesgo que hace que 9 de cada 10 conductores se consideren mejores que la media, aplicado a la moral fiscal. Y erosiona la cooperación condicional desde la propia percepción distorsionada: si creemos que los demás no cumplen (aunque en realidad la gran mayoría sí lo haga), nuestra disposición a cooperar se resiente.
El mismo mecanismo que en negativo destruye la moral fiscal («los demás no pagan, así que ¿por qué voy a pagar yo?») puede funcionar en positivo si se activa adecuadamente. La distinción clave es entre normas sociales descriptivas (lo que la mayoría hace) y prescriptivas (lo que la mayoría aprueba). Cuando se informa a los incumplidores de que «la mayoría sí paga a tiempo», tienden a corregir su comportamiento para alinearse con la norma social percibida. La palanca existe. Solo hay que saber accionarla.
La evidencia experimental es abundante, aunque con matices instructivos. En el experimento más influyente, Hallsworth y el Behavioural Insights Team del Reino Unido¹² enviaron más de 200.000 cartas a contribuyentes morosos con distintos mensajes. La variante más efectiva (que informaba de que «9 de cada 10 contribuyentes en tu zona ya han pagado») mejoró la tasa de pago en 5,1 puntos porcentuales, con un coste marginal prácticamente nulo. El experimento de Minnesota (Blumenthal, Christian y Slemrod, 2001)¹³ fue pionero en probar este enfoque, aunque no encontró efectos significativos de los llamamientos normativos: un resultado que anticipa que el diseño y el contexto del mensaje importan tanto como el mensaje mismo. En la misma línea, Fellner et al. (2013)¹⁵ documentaron en Austria, en un experimento de campo a gran escala, que los apelativos puramente morales no tuvieron efecto alguno sobre el cumplimiento (la amenaza de sanción, en cambio, sí funcionó). La lección conjunta es que la palanca de las normas sociales funciona cuando transmite información creíble sobre lo que los demás hacen, no cuando se limita a sermonear.
¿Y en España? La AEAT ya utiliza estas herramientas¹⁴. Desde 2017, su programa de «cartas aviso» generó un incremento del 10 % en las autoliquidaciones de IVA, equivalente a 256 millones de euros adicionales declarados sin abrir un solo procedimiento inspector. Una segunda fase en 2022, con enfoque behavioural insights, logró un incremento del 30 % en las bases imponibles declaradas por los contribuyentes contactados, y tres de cada cuatro (75 %) corrigieron inconsistencias en sus declaraciones posteriores. El proyecto Nudge RentaWeb, que utiliza aprendizaje automático para predecir errores en la declaración del IRPF, consigue reducir los potenciales errores al modificar la declaración de Renta.
La lógica es directa: si la percepción de que «los demás no pagan» destruye la cooperación, informar de que «la mayoría sí paga» (y demostrarlo) la puede reconstruir. No pretende ser un sustituto de la inspección ni de la reforma del sistema, pero es un complemento de eficacia demostrada y coste marginal bajo. En palabras del premio Nobel de Economía, Richard Thaler: «a nudge is part of the solution to almost any problem, but is not the solution to any problem».
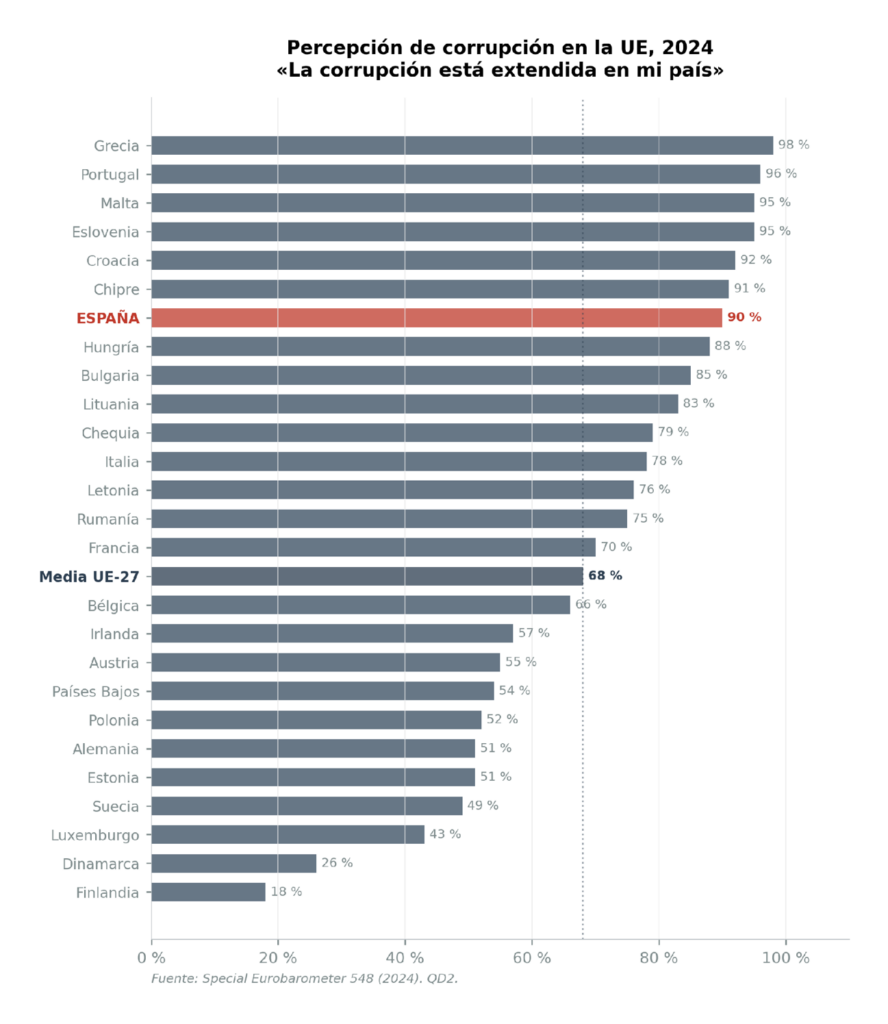
La dimensión político-institucional: la confianza. La investigación la identifica como el predictor más potente cuando se controlan las demás variables. La percepción de que los impuestos se traducen en servicios de calidad y de que las instituciones operan con transparencia refuerza la disposición a cumplir. La percepción de corrupción (que no coincide necesariamente con la corrupción efectivamente medida) la destruye. Pues bien, España tiene aquí un problema: según el Eurobarómetro Especial 548 (2024)⁸, 9 de cada 10 españoles (90 %) creen que la corrupción está extendida, frente al 68 % de media en la UE. Son 22 puntos de diferencia.
Además, 8 de cada 10 españoles (81 %) consideran que la Administración hace «pocos» o «muy pocos» esfuerzos para explicar en qué se destinan los impuestos (CIS 3518)⁷. La falta de información sobre el retorno del gasto es un problema de comunicación y un problema de legitimidad. Cuando no sabemos en qué y cómo se gasta lo que pagamos, es difícil sentirnos satisfechos con la transacción.
3. El factor corrosivo: «yo pago, tú defraudas»
La dimensión social de la moral fiscal merece un desarrollo propio porque conecta con una realidad estructural: la economía sumergida y la percepción de fraude.
La economía sumergida: mejor pero insuficiente
Las estimaciones de Schneider y Asllani para 2022⁹ sitúan la economía sumergida española en el 15,8 % del PIB, el mejor dato desde que hay registros comparables y por debajo de la media de la UE-28 (17,3 %). Esto refleja avances reales en formalización y control tributario. Pero la cifra sigue siendo casi el doble que en los países nórdicos o Alemania (7-11 %), que son precisamente los que la opinión pública asocia con sistemas fiscales «justos». Estas cifras, además, deben leerse con una cautela metodológica: proceden del método de estimación MIMIC, que tiende a arrojar valores sistemáticamente más altos que los obtenidos con auditorías aleatorias o con discrepancias de consumo, por lo que conviene interpretarlas como una cota superior de un fenómeno intrínsecamente difícil de medir.
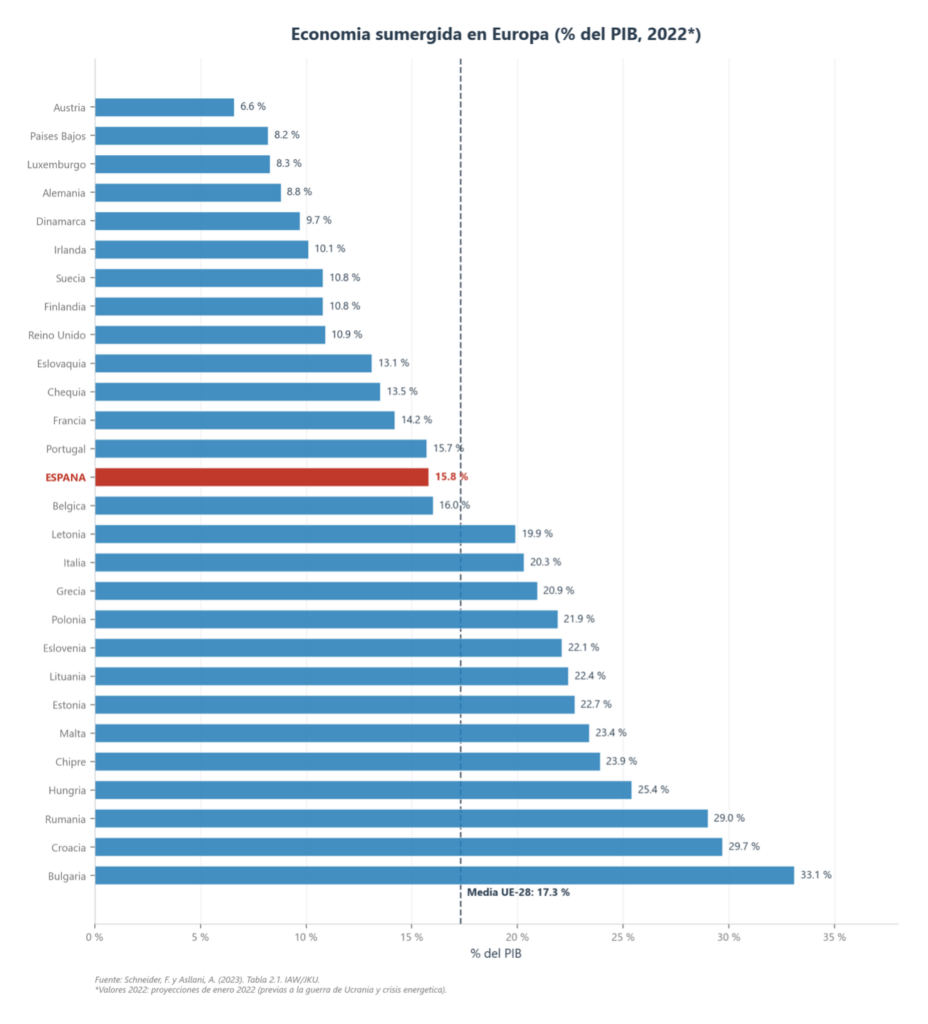
Y el problema es tanto de visibilidad como de volumen. La economía sumergida española tiene una presencia cotidiana que casi todos hemos podido ver o conocer: trabajos «en negro», facturas sin IVA. Cada una de esas interacciones recuerda al contribuyente cumplidor que no todos jugamos con las mismas reglas. Esa percepción se traduce directamente en erosión de la moral fiscal colectiva.
La evidencia experimental lo confirma. El estudio de Kleven et al. en Dinamarca¹⁰, con más de 40.000 contribuyentes, documentó que la evasión se concentra casi exclusivamente en las rentas «autodeclaradas» (las que no reporta un tercero a la Administración), mientras que las rentas informadas por terceros (salarios, por ejemplo) presentan tasas de evasión prácticamente nulas. La evasión no es tanto una cuestión de moral individual como de oportunidad estructural: donde hay trazabilidad, se cumple; donde no la hay, se evade más fácilmente.
La percepción de «quién defrauda»
El dato más corrosivo es quién es señalado como responsable. El IEF de 2024² pregunta a los ciudadanos qué colectivo creen que más defrauda: casi cuatro de cada diez (37 %) señalan a «los empresarios». Este dato, sea o no representación fiel de la distribución real del fraude, alimenta una percepción de «contrato roto» entre clases de contribuyentes.
El CIS pregunta directamente por qué la gente oculta ingresos⁷. La respuesta más frecuente en 2025 es «porque los impuestos son excesivos» (19,5 %), seguida de «los salarios son muy bajos y no se puede llegar a fin de mes» (18,9 %) y «porque los que más tienen evitan o minimizan el pago» (17,0 %). Las tres respuestas principales combinan presión fiscal percibida, insuficiencia salarial y la percepción de que otros no pagan. Un mecanismo que refuerza la cooperación condicional negativa: si los impuestos me pesan y encima los de arriba no pagan, ¿por qué voy a pagar yo?
Díaz y Puch³ lo han descrito bien: la situación del asalariado que soporta el IVA que los pequeños empresarios se deducen, o los módulos que soporta el nuevo autónomo cuando el empresario establecido retiene ganancias en vez de declararlas. La percepción de una asimetría sistemática en la carga real (no por los tipos nominales, sino por las oportunidades de elusión) es un factor de primer orden en la erosión de la moral fiscal.
Y la percepción de corrupción amplifica el efecto. Cuando 9 de cada 10 creen que la corrupción está extendida, el contribuyente cumplidor recibe un triple mensaje: no todos pagan lo que les toca, algunos de los que deberían garantizar que se pague están implicados en irregularidades, y parte de lo recaudado puede no llegar a su destino.
4. El queso gruyère fiscal
IRPF: tipos nominales altos, tipos efectivos muy dispares
El IRPF español tiene tipos nominales elevados (hasta el 45-54 % según comunidad autónoma para las rentas más altas), pero los tipos efectivos varían enormemente según la fuente de la renta. Es, si se nos permite la imagen, como un edificio con una fachada imponente, pero con muchas puertas traseras.
Las rentas del trabajo soportan retenciones progresivas que se aproximan al tipo nominal. El asalariado medio tiene pocas vías de escape fiscal: su renta está identificada, las retenciones se practican en origen y las deducciones son limitadas. Las rentas del ahorro tributan a tipos fijos más bajos (entre el 19 % y el 30 %). Y las rentas de actividades económicas admiten un abanico de minoraciones, reducciones y deducciones que, en la práctica, pueden reducir el tipo efectivo por debajo del de un asalariado con los mismos ingresos brutos.
Las estadísticas de la AEAT sobre distribuciones del IRPF¹¹ permiten cuantificar esta dispersión con precisión. El tipo efectivo medio fue del 20,4 % en 2022 y del 20,8 % en 2023, pero la variación por tramos de renta revela una progresividad que se quiebra en la cúspide. Hasta el percentil 99, el sistema es progresivo: el tipo sube del 4,5 % en el primer decil al 34,1 % en el percentil 99. Pero el 0,01 % más rico paga un tipo efectivo del 33,8 %, inferior al del percentil 99. La razón es estructural: en los tramos intermedios, más del 90 % de la renta procede del trabajo; en el 0,01 % más alto, solo un tercio (33,8 %) es renta laboral. El resto son rentas del capital y ganancias patrimoniales que tributan a tipos fijos menores en el sistema dual del IRPF. Los análisis de incidencia disponibles confirman, en todo caso, que el IRPF sigue siendo el principal instrumento redistributivo del sistema fiscal español (López Laborda, Marín y Onrubia)²⁴.
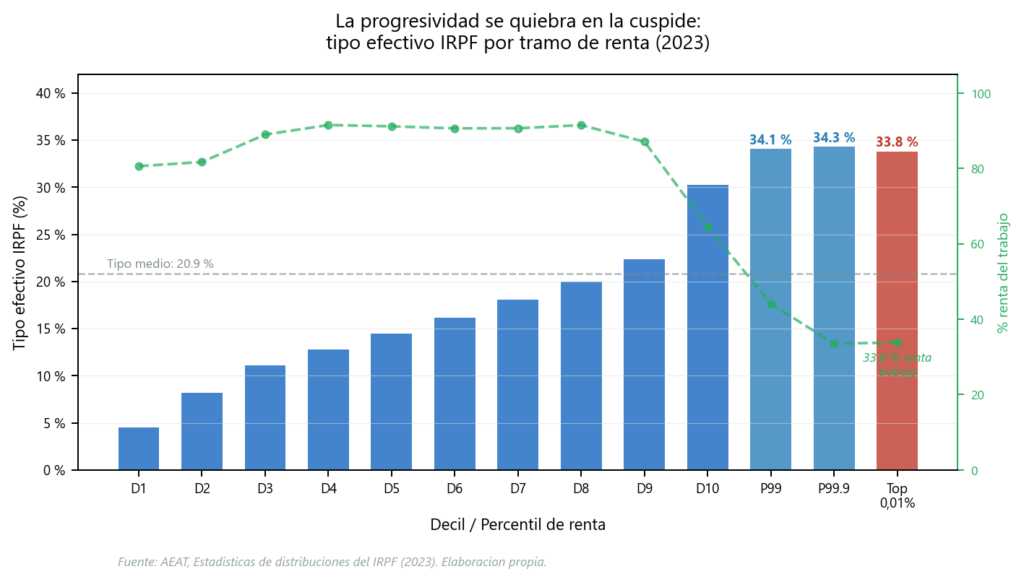
A esto se añade la posibilidad (documentada en la literatura y señalada por Díaz y Puch³) de que contribuyentes con rentas elevadas trasladen ingresos del IRPF a Sociedades, aprovechando que el tipo del Impuesto sobre Sociedades (25 % nominal, pero 11,1 % efectivo sobre el resultado contable según los datos de recaudación de 2022¹⁶) es inferior al marginal máximo del IRPF.
Por qué esto corroe la moral fiscal
Un sistema con tipos nominales altos, pero lleno de «agujeros» genera más rechazo que uno con tipos medios, pero uniformes. La razón: la equidad horizontal (que contribuyentes en situaciones similares paguen lo mismo) es un valor muy arraigado entre los contribuyentes. Cuando un asalariado ve que su vecino empresario con ingresos similares paga menos, o que las rentas del capital tributan a un tipo fijo inferior, su percepción de injusticia se dispara. Y esa percepción no se dirige contra «los impuestos» en abstracto, sino contra el reparto de la carga.
Esto conecta con un dato convergente de las dos principales encuestas de opinión fiscal: según el Barómetro del IEF², casi 8 de cada 10 españoles (78,9 %) no creen que los impuestos se cobren con justicia; el CIS de 2025 (Estudio 3518)⁷ eleva esa cifra al 80,2 %. No opinan sobre el nivel de presión fiscal; opinan sobre si «pagan más quienes más tienen». Y la respuesta mayoritaria es que no.
La composición de la cesta tributaria
Un factor estructural adicional amplifica la sensación de carga: la composición de los ingresos tributarios en España está sesgada hacia las figuras más visibles. Las cotizaciones sociales (que vemos descontadas cada mes en la nómina) pesan mucho. El IRPF también. En cambio, la imposición indirecta (IVA, impuestos especiales), que pagamos de forma más difusa, pesa proporcionalmente menos que en muchos países europeos. Es en la imposición indirecta donde se concentra la principal diferencia recaudatoria entre España y la media de la UE.
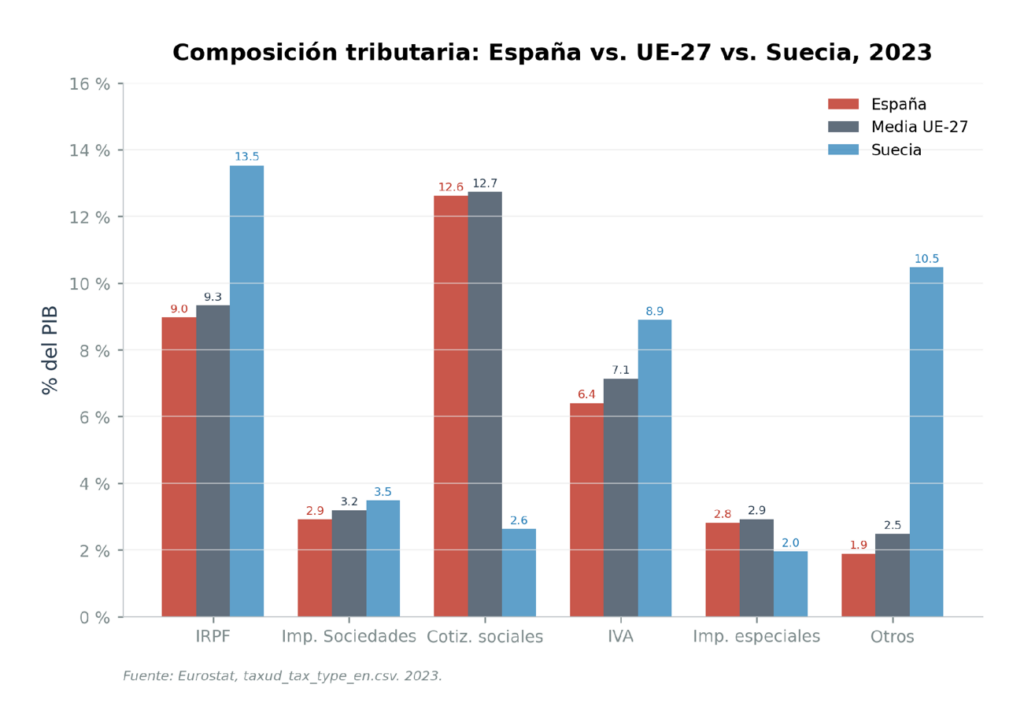
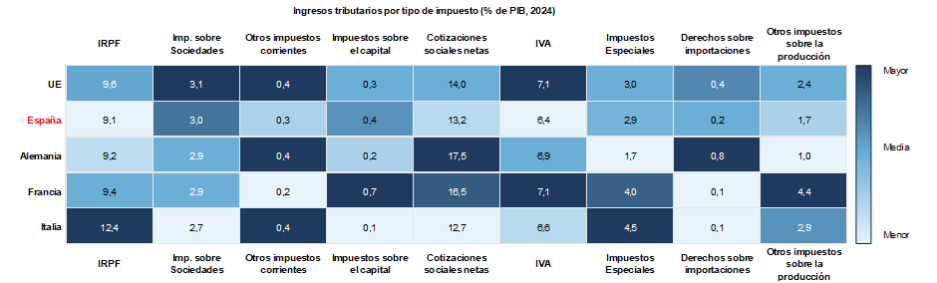
El resultado es que el contribuyente español siente la carga fiscal más intensamente de lo que correspondería a su nivel real de tributación, porque una proporción mayor viene de figuras que ve y percibe como directamente detraídas de su renta. Es un efecto de «notoriedad fiscal» (tax salience) documentado en la psicología económica: los impuestos más visibles generan más resistencia, con independencia de su cuantía.
Impuesto sobre Sociedades: la brecha más visible
El Impuesto sobre Sociedades (IS) tiene un tipo nominal del 25 % (con tipos inferiores para los primeros tramos de ingresos desde la modificación por la Ley 7/2024), pero los datos de recaudación de la AEAT¹⁶ revelan una distancia considerable hasta el tipo efectivo real. Sobre el resultado contable positivo, el tipo efectivo medio fue del 11,1 % en 2022. La diferencia se explica por un sistema de deducciones, exenciones y ajustes que erosiona la base imponible hasta reducirla a menos de la mitad del beneficio contable: el 65,1 % del resultado contable se elimina antes de llegar a la base imponible, según el Libro Blanco sobre la Reforma Tributaria de 2022¹⁷.
El efecto es (mucho) más pronunciado en los grandes grupos consolidados. Las empresas con cifra de negocios superior a 5.000 millones de euros pagaron un tipo efectivo del 1,5 % sobre su resultado contable, frente al 23,4 % de las pymes (cifra de negocios inferior a 6 millones). Al hablar de pymes conviene, además, distinguir: las pymes societarias tributan en el IS, mientras que las no societarias lo hacen en el IRPF (incluso en estimación objetiva), un régimen cuyos problemas son de otra naturalez; la distancia entre los tipos efectivos de ambas modalidades se ha ensanchado en los últimos años debido, principalmente, al alza en el IRPF por la progresividad en frío.
El principal mecanismo de erosión es la exención por doble imposición internacional, que por sí sola absorbe el 48,4 % de los ajustes sobre el resultado contable. Conviene precisar qué mide (y qué no) ese 1,5 %: computa la cuota líquida española sobre un resultado contable mundial que incluye beneficios obtenidos (y, en su caso, ya gravados) en otras jurisdicciones, cuyos impuestos no figuran en el numerador. Por eso la comparación directa con el tipo nominal del 25 % puede inducir a error: numerador y denominador no son homogéneos, y la factura fiscal global de estos grupos es mayor que la que sugiere el dato aislado. Aun con esas precisiones, la asimetría con las pymes sigue siendo notable. No se trata de fraude, es una consecuencia del diseño del impuesto. Pero la divergencia entre el tipo que la ciudadanía cree que pagan las empresas (25 %) y el que efectivamente pagan puede alimentar la percepción de que «los empresarios» son los principales defraudadores (37 %).
El contraste con el IRPF resulta ilustrativo. Vallés Giménez y Zárate Marco²⁵ estiman que el cumplimiento en este impuesto ha mejorado de forma sustancial en las dos últimas décadas: del 72,4 % de la recaudación potencial en 2003 al 85,3 % en 2022, reduciendo la brecha fiscal del 27,6 % al 14,7 %. Este cociente entre recaudación efectiva y potencial se aproxima mucho mejor a la idea de «esfuerzo fiscal» que el índice de Frank analizado en la primera entrega. Mientras este último pretende medir el sacrificio asociado a la tributación, aquel informa sobre el grado de aprovechamiento de la capacidad recaudatoria del sistema. En estos términos, la tendencia es claramente positiva, aunque el margen de mejora sigue siendo considerable en la principal figura de nuestro sistema tributario.
IVA: el gap
En la imposición indirecta, la distancia entre potencial recaudatorio y recaudación efectiva es mayor, pero por razones distintas. La Comisión Europea¹⁸ distingue dos tipos de brecha en el IVA: el compliance gap (lo que se pierde por fraude e incumplimiento) y el policy gap (lo que se pierde por tipos reducidos, exenciones y regímenes especiales).
Pues bien, España tiene un compliance gap del 7,6 %, inferior a la media de la UE (9,5 %). Cumplimos, de hecho, mejor que la media europea en el pago del IVA. Ahora bien, nuestro policy gap es más alto que la media de la Unión Europea. Esto significa que, por cada euro de recaudación teórica que resultaría de aplicar el tipo general a toda la base de consumo (una referencia nocional que ningún país alcanza ni persigue). La principal razón es la estructura de tipos reducidos (10 %) y superreducidos (4 %).
El Libro Blanco de 2022¹⁷ cuantificó el coste de los tipos reducidos en 17.100 millones de euros anuales, y documentó que más de la mitad de ese incentivo fiscal (55 %) va al 40 % de los hogares con mayor renta. En otras palabras: la estructura de tipos reducidos del IVA es una decisión política que reduce la recaudación, beneficia desproporcionadamente a las rentas altas y es la principal causa de que España recaude poco en imposición indirecta. Se trata del diseño fiscal, y un diseño rígido en el tiempo: la composición de la cesta de tipos reducidos apenas se ha revisado, como evidenció el debate sobre alimentos básicos y energía durante los recientes episodios inflacionarios. Pero para el contribuyente que compara la presión fiscal española con la de otros países europeos, el resultado es indistinguible: menos recaudación, menos servicios.
La suma de los agujeros: equidad horizontal en perspectiva
La combinación del IRPF dual (que grava menos las rentas del capital), el IS con tipo efectivo del 11 % (que premia las estructuras societarias) y el IVA con un policy gap más alto que la media europea (que reduce la recaudación indirecta) configura un sistema tributario que, sobre el papel, tiene tipos elevados, pero, en la práctica, está lleno de vías de escape legales. Cada una de esas vías es individualmente razonable (hay argumentos económicos para las exenciones del IS, para los tipos reducidos del IVA y para la tributación separada del ahorro). Pero su efecto acumulado es devastador para la equidad horizontal y, por extensión, para la moral fiscal. El asalariado que ve en su nómina una retención del 30 % y sabe que grandes empresas pagan un tipo efectivo del 1,5 % no necesita leer un paper académico para sentir que el sistema es injusto. Este diagnóstico (bases nominales amplias y tipos altos, bases efectivas estrechas) coincide en lo esencial con el del Libro Blanco sobre la Reforma Tributaria de 2022¹⁷, aunque con énfasis distintos según la figura.
5. Conclusión: la convergencia pendiente no es recaudatoria
Volvamos al punto de partida con una perspectiva más completa. Hemos convergido con la UE en presión fiscal agregada, aunque no necesariamente en eficiencia recaudatoria: como acabamos de ver, las brechas de cumplimiento y de diseño siguen siendo muy desiguales entre figuras, y la composición de nuestros ingresos mantiene sesgos propios. Pero a esa convergencia le falta su otra mitad, que es la que importa para la salud del sistema tributario y la cohesión social.
La convergencia pendiente tiene tres dimensiones, y ninguna se logra subiendo o bajando tipos impositivos.
La primera es una convergencia en retorno percibido: que los ciudadanos sintamos que recibimos en servicios lo que pagamos en impuestos. Esto requiere tanto mejorar la calidad de los servicios como comunicar mejor su coste y su valor. 8 de cada 10 españoles (81 %) creen que la Administración no hace esfuerzos suficientes para explicar en qué se destinan los impuestos (CIS 3518)⁷. La transparencia sobre el gasto legitima el sistema.
Hay indicios de progreso: el retorno colectivo percibido se ha recuperado (del 33,5 % en 2017 al 47,4 % en 2024 que percibe retorno adecuado), pero el retorno personal apenas se ha movido, alrededor de 6 de cada 10 siguen diciendo que reciben menos de lo que pagan. La brecha entre percepción colectiva y personal es la fractura clave.
La segunda es una convergencia en equidad percibida: que los ciudadanos sintamos que todos contribuyen según sus posibilidades reales. Esto requiere reducir la brecha entre tipos efectivos por fuentes de renta, combatir la economía sumergida con eficacia medible y comunicar los resultados de esa lucha. España ha reducido su economía sumergida del 22,4 % del PIB en 2003 al 15,8 % en 2022. Es un avance considerable que, sin embargo, no ha permeado en la percepción ciudadana. Los avances que no se comunican, a efectos de percepción, no existen.
La tercera es una convergencia en confianza institucional: que la percepción de corrupción en España (22 puntos por encima de la media de la UE) converja con los estándares europeos. Mientras esa brecha persista, cualquier aumento de la recaudación será percibido por una parte de la ciudadanía no como una inversión en servicios, sino como una sustracción de renta con destino incierto.
Esa agenda de confianza tiene, además, un telón de fondo presupuestario. Como ha señalado recientemente Zubiri²⁶, España afronta un doble desafío: reducir un endeudamiento público que supera el 100 % del PIB tras la crisis financiera y la pandemia, y absorber una presión creciente del gasto (pensiones, dependencia, defensa) en un contexto de envejecimiento. Con un déficit estructural persistente, la consolidación no puede descansar solo en subidas de impuestos: exige control del gasto y, sobre todo, mejoras verificables de eficiencia y evaluación. No es una agenda ajena a la moral fiscal: gastar mejor y demostrarlo es, precisamente, lo que refuerza la legitimidad del contrato fiscal.
A estas tres dimensiones conviene añadir una cuarta, menos explorada, pero igualmente relevante: la convergencia en coste de vida. Cuando el esfuerzo residencial absorbe un tercio de la renta de los hogares más vulnerables (Pinto, 2026)¹⁹, la presión que el ciudadano siente no se resuelve solo con política fiscal. La convergencia pendiente es fiscal, pero también residencial: requiere que la renta verdaderamente disponible (después de impuestos y de vivienda) permita una vida digna.
Hay, sin embargo, un dato que apunta en la dirección correcta. Según el Barómetro Fiscal del IEF², la tolerancia con la evasión fiscal ha caído del 17,4 % al 8,5 % en cuatro décadas; los microdatos del CIS la sitúan en el 6,7 % en 2024. Los españoles de 2025 somos los más exigentes con el cumplimiento fiscal de toda la serie histórica. No rechazamos pagar; reclamamos que todos paguen y que lo pagado sirva.
Ahora bien, conviene no caer en la complacencia. El progreso no es irreversible²³. Desde 2016, la tolerancia con la ocultación de rentas ha repuntado del 4,6 % al 8,5 %, y el acuerdo con que «engañar a Hacienda es engañar al resto» ha descendido del 89 % al 79,5 %. Más revelador aún: la proporción de ciudadanos que percibe los impuestos como «una obligación sin saber a cambio de qué» ha escalado del 19 % en 2020 al 31 % en 2025, el dato más alto de la serie moderna. La opacidad percibida del gasto está erosionando lo que cuatro décadas de cultura tributaria habían construido.
En definitiva, esa doble exigencia (equidad y retorno) no es un problema para la Administración tributaria. Es su mayor activo. Un ciudadano que exige equidad y retorno está ofreciendo su cooperación a cambio de un contrato fiscal que funcione. Los datos de estas dos entregas lo confirman: los españoles no rechazamos los impuestos. Exigimos que todos contribuyan según su capacidad real y que lo recaudado se traduzca en servicios que lo justifiquen. Esa es la convergencia que nos falta.
Pablo Grande Serrano y Guillermo Mislata Correa, Inspectores de Hacienda del Estado.
Las opiniones expresadas en las publicaciones del blog «NOSÓLOIMPUESTOS» son de la exclusiva responsabilidad de sus autores y pueden no coincidir con las de IHE
Referencias del Post
* La cita suele atribuirse a Benjamin Franklin. Sin embargo, hay versiones anteriores de Daniel Defoe (1726) y de Christopher Bullock (1716).
1 Allingham, M.G. y Sandmo, A. (1972): «Income Tax Evasion: A Theoretical Analysis». Journal of Public Economics, 1(3-4), pp. 323-338.
2 Instituto de Estudios Fiscales (2025): Opiniones y Actitudes Fiscales de los Españoles. Barómetro Fiscal, series históricas 1984-2025.
3 Díaz, A. y Puch, L. (2021): «¿Por qué gravar?». Nada es Gratis.
4 Slemrod, J. (2007): «Cheating Ourselves: The Economics of Tax Evasion». Journal of Economic Perspectives, 21(1), pp. 25-48.
5 López Laborda, J. y Sanz Arcega, E. (2016): «La moral fiscal de los españoles, reexaminada». Revista de Economía Aplicada, vol. XXIV, n.º 70, pp. 53-76.
6 Torgler, B. and Schneider, F. (2007), What Shapes Attitudes Toward Paying Taxes? Evidence from Multicultural European Countries. Social Science Quarterly, 88: 443-470. https://doi.org/10.1111/j.1540-6237.2007.00466.x
7 CIS (2025): Estudio 3518, Opinión Pública y Política Fiscal (XLII), julio 2025; CIS (2024): Estudio 3469, Opinión pública y política fiscal (XLI).
8 Eurobarómetro Especial 548 (2024): Percepción de la corrupción en la UE.
9 Schneider, F. y Asllani, A. (2023): «Size and Development of the Shadow Economy of 31 European and 5 other OECD Countries». IAW/JKU.
10 Kleven, H.J., Knudsen, M.B., Kreiner, C.T., Pedersen, S. y Saez, E. (2011): «Unwilling or Unable to Cheat? Evidence From a Tax Audit Experiment in Denmark». Econometrica, 79(3), pp. 651-692.
11 AEAT (2024): Informe Anual de Recaudación Tributaria 2023; AEAT (2025): Estadísticas de distribuciones del IRPF (datos 2022-2023).
12 Hallsworth, M., List, J.A., Metcalfe, R.D. y Vlaev, I. (2017): «The Behavioralist as Tax Collector: Using Natural Field Experiments to Enhance Tax Compliance». Journal of Public Economics, 148, pp. 14-31.
13 Blumenthal, M., Christian, C. y Slemrod, J. (2001): «Do Normative Appeals Affect Tax Compliance? Evidence from a Controlled Experiment in Minnesota». National Tax Journal, LIV(1), pp. 125-138.
14 Grande Serrano, P. (2025): «El enfoque behavioural insights en la administración tributaria». Información Comercial Española (ICE), n.º 941, pp. 73-90.
15 Fellner, G., Sausgruber, R. y Traxler, C. (2013): «Testing Enforcement Strategies in the Field: Threat, Moral Appeal and Social Information». Journal of the European Economic Association, 11(3), pp. 634-660.
16 AEAT (2025): Cuadros del Informe Anual de Recaudación Tributaria 2024.
17 Comité de Personas Expertas (2022): Libro Blanco sobre la Reforma Tributaria. Madrid: Instituto de Estudios Fiscales.
18 Comisión Europea (2025): VAT Gap in Europe, informe por países (España). Datos de 2023.
19 Pinto, F. (2026): «Esfuerzo residencial y desigualdad económica en España: evidencia 2019-2024». FEDEA/URJC, febrero 2026.
20 CIS, Estudio 3518 (julio 2025), preguntas P16 («¿Cree Ud. que los españoles, a la hora de pagar sus impuestos, son muy responsables, bastante, poco o nada responsables?») y P17 («Y Ud. personalmente, ¿se considera muy responsable, bastante, poco o nada responsable?»). Se suman las respuestas «bastante» + «muy». N = 4.002. Datos ponderados.
21 Cálculo propio a partir de microdatos del Barómetro Fiscal del IEF, Matriz 2003-2024 (N = 48.233). Variable de cruce: edad en cohortes de 10 años. Preguntas P12 («Pensando en los motivos por los que la gente oculta sus ingresos a Hacienda, ¿podría decirme Ud. si le parece…?», con escala de «siempre justificable» a «nunca justificable») y P22_1 (acuerdo/desacuerdo con «No está mal ocultar parte de la renta porque eso no perjudica a nadie»). Se comparan los periodos 2003-2007 y 2023-2024.
22 CIS, Estudio 3518 (julio 2025). Variable de cruce: religiosidad (ateo, agnóstico, católico no practicante, católico practicante, otra religión). Preguntas P23_3 («¿Está Ud. más bien de acuerdo o más bien en desacuerdo con la siguiente frase: “No está mal ocultar parte de los ingresos para pagar menos impuestos porque eso no perjudica a nadie”?») y P23_4 («”Engañar a Hacienda es engañar al resto de los ciudadanos”»). N = 4.002. Datos ponderados con variable PESO. Resultados convergentes con los microdatos ponderados del Barómetro Fiscal del IEF (Matriz 2003-2024, variable de religiosidad, N = 48.233).
23 Serie temporal del Barómetro Fiscal del IEF, 1984-2025 (datos publicados en el Informe anual «Opiniones y Actitudes Fiscales de los Españoles»). Preguntas: «No está mal ocultar parte de la renta porque eso no perjudica a nadie» (% «más bien de acuerdo»); «Engañar a Hacienda es engañar al resto de los ciudadanos» (% «más bien de acuerdo»). Para la percepción de los impuestos como obligación opaca: CIS, Estudio 3518, pregunta P7 («¿Cuál de las siguientes frases refleja mejor su opinión sobre los impuestos?», opción «Los impuestos son algo que el Estado nos obliga a pagar sin saber muy bien a cambio de qué»).
24 López Laborda, J., Marín González, C. y Onrubia, J.: Observatorio sobre el reparto de los impuestos y las prestaciones monetarias entre los hogares españoles. FEDEA, Estudios sobre la Economía Española (serie anual).
25 Vallés Giménez, J. y Zárate Marco, A. (2026): «Estimación de la brecha fiscal (tax gap) en el IRPF, 2003-2022». FEDEA, Estudios sobre la Economía Española, 2026-03.
26 Zubiri Oria, I. (2026): «Consolidación, evolución reciente de los impuestos y reforma fiscal». FEDEA, Estudios sobre la Economía Española, 2026-10.

Aplaudo el argumento y felicito a los que han elaborado esta rigurosa exposición.
Muchas gracias, Beatriz, por dedicar un rato a leer las dos (extensas) entradas, y por tu comentario.